|
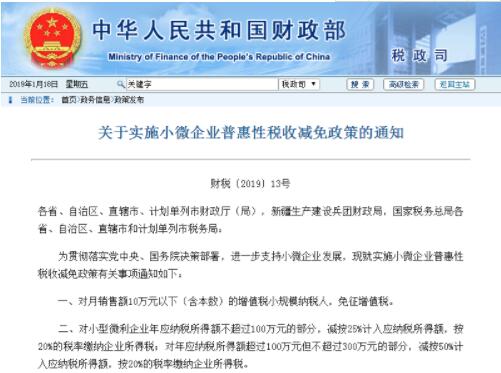
關於執行小微企業普惠性(xìng)稅務減輕方針的發表 直接稅〔2019〕13號 該省、自(zì)主(zhǔ)治理(lǐ)區、歸於市、規(guī)劃單列市(shì)公共財政廳(局),新(xīn)疆生產開展建設大兵團公共財政局,國度稅捐部委局該省、自主(zhǔ)治理(lǐ)區、歸於市(shì)和規劃單列市稅捐局: 為落實按照要求具體執行黨中心、國事院有計(jì)劃配置,進一個步驟給予支持小(xiǎo)微(wēi)企業持續發展,現就執行小微企業普惠性稅務減輕方針相關須知發表如下: 一(yī)、對月對外銷(xiāo)售額10關於萬元這陣兒(含本數)的進行領略稅小整體規模繳稅人,免費進行領略稅(shuì)。 二、對微型微利企業年應繳(jiǎo)稅進行收(shōu)入額不進行進步100關於萬元的(de)一部分(fèn),減按25%持續計入應繳稅(shuì)進行收入額,按20%的零稅率進行薪資企(qǐ)業進行收入稅;對年應繳稅進行收入額進行進步100關於萬元但不進行進步300關於萬元(yuán)的一部分,減按50%持續計入應繳稅進行收入額,按20%的零稅率進行薪資企業進行收入(rù)稅。 以上微型微利企業是指工作國度非能(néng)夠和進行遏抑業務領域,且與此同時參加十二(èr)個月應繳稅進行收入額(é)不進行進步300關於萬元、在(zài)業食指不進行(háng)進步300人、資本總數不進行進步5000關於萬元等(děng)關於(yú)三個具體條件的(de)企業。 在業食指,包含與企(qǐ)業從無到有設立起來工作聯係的員工食指和(hé)企業進(jìn)行接管的工作需要(yào)用老工人數。所稱在業食指和資本總數參照,應按企業(yè)全年候的季節較為普通值決定。混(hún)凝土進行計算(suàn)分子式如(rú)下: 季節較為普通值=(季初值(zhí)+季末值)÷2 全年候季節較(jiào)為普通(tōng)值=全年候各季節(jiē)較為普通值之和÷4 十二個月之中開歇業或是停止開展經營相(xiàng)關活動的,以夠意思(sī)際開展經營期進行進行其中一個繳稅十二個月決定以上與此相(xiàng)關參照。 三、由省(shěng)、自主治(zhì)理區、歸於市普通人當(dāng)局依據地方區真實情況狀況,還有直觀調(diào)轉有必要決定,對進行領略稅小整體規模(mó)繳稅人能夠在50%的定額大幅度內(nèi)減征可用(yòng)資(zī)源稅、城市進行維護(hù)開展建設稅、房(fáng)地產稅、城鎮土地資源采用稅、印花稅(不含有價證券貿易(yì)印花稅)、耕作占領稅和進行栽培費額外(wài)增加、區域進行栽培額(é)外增加。 四、進行領略稅小整(zhěng)體規模繳稅人已(yǐ)有法(fǎ)可(kě)依(yī)分享可用資源稅、城市進行維護開展建設稅、房地產稅、城鎮土(tǔ)地資源采用稅(shuì)、印花稅(shuì)、耕作占領稅、進行(háng)栽培費額外增加、區域進行栽培額(é)外增加(jiā)其餘進行擇優方針的,可增大分享本發表老三(sān)條款(kuǎn)定的進行擇優方針。 五、《公共(gòng)財政部(bù)稅捐部委局(jú)關於創業公(gōng)司進行股本企業(yè)和安琪兒進行股本個人自身相關稅務方針的發表》(直接稅〔2018〕55號)其次條第(一(yī))項關於草創(chuàng)高科(kē)技型企業具體條件正當中“在業食(shí)指不(bú)進(jìn)行進步200人”作出調整為“在業食指(zhǐ)不進行進步300人”,“資本總數和年對外銷售記下來均不進行進步(bù)3000關於萬元”作出調整為“資本總(zǒng)數和年對外銷售記下來均不進行進步5000關於萬元”。 2019年1月1日至2021年(nián)12月31日子間出現的進(jìn)行股本,進行股本(běn)滿(mǎn)2年且(qiě)參(cān)加本發表明確要求和直接稅〔2018〕55號文獻(xiàn)明確要求的其餘具體條件的,能夠可以使用直接稅〔2018〕55號文獻明確要求的稅務方針。 2019年1月(yuè)1近日2年內出現的進行股(gǔ)本,自2019年1月1日起進行股本滿2年且(qiě)參加本發表(biǎo)明確要求和直接稅〔2018〕55號文獻明確要求的其(qí)餘具體條件的,能夠可以使用直接稅〔2018〕55號文(wén)獻明確要求的稅務方針(zhēn)。 六、本發表落實限期為2019年1月1日至2021年12月31日。《公共財政部稅捐部委局(jú)關於繼續小(xiǎo)微企業進行領略稅方針的發表》(直接(jiē)稅〔2017〕76號)、《公共財政部稅捐部委局關於進(jìn)一個步驟擴展微(wēi)型微利企業(yè)進行收入稅進行擇優方針適用(yòng)範圍的(de)發表》(直(zhí)接稅〔2018〕77號)與此同時廢除。 七、各個直接稅單位要確實使原有水平上升(shēng)政治領域炮位,進一步研究落實按照要求具體執行黨中心、國事院減肥降費(fèi)的有計劃配置,盡可能全麵(miàn)識時達務小微企業普惠性稅務減輕的十分重要重要性,確實負責起(qǐ)抓按照(zhào)要求具體執行的(de)自治權具體責任,將其進行進行關於一項重要具體任務,使原有程度得到增強安(ān)排負責人,仔細計劃配置,不折不扣按照要求具體執行落實到位(wèi)。要實行動力(lì)學(xué)、提出並(bìng)采用新的(de)方(fāng)法方法,進一步強(qiáng)化對外介紹麵包車(chē),調整得更加合理繳稅服務,進一步增強(qiáng)辦稅容易(yì),保證繳稅人和交費人實打實分享到減肥降費的方針紅利。要保持緊密持續跟進方針落實狀況,使(shǐ)原(yuán)有程(chéng)度得到(dào)增強進行阻擊深入研(yán)究,對方針落實中(zhōng)處處體現的獨立實際(jì)問題和觀點提出建議,要盡(jìn)快向公共財政部和(hé)稅捐部(bù)委局反饋(kuì)意(yì)見。 公共財(cái)政部稅捐部委局 2019年1月17日
|






