|
開場白:2017年自此以後(hòu),廢紙進行門首(shǒu)管控方針交叉正式發布。而中國大陸的廢紙使用率(lǜ)並不高,這需要中國轉(zhuǎn)變為世界更加最(zuì)大(dà)的紙漿進行門首國。原材料提供不(bú)足,廢紙過去長勢怎麽樣(yàng)? 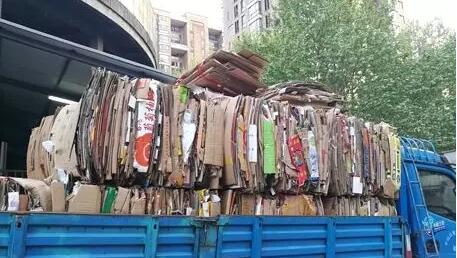
原材(cái)料提供不足 2019年自此以後,環境保護部固廢進行管理中(zhōng)心共審定3批進行門首廢紙審計名冊,獲有關批量累計552.71關於萬(wàn)噸。在這當中,獲批額度居前的企業各自是(shì)玖龍紙業、山鷹紙業(yè)、華泰紙(zhǐ)業、廣州造紙術、理文造紙術,5家企業(yè)限(xiàn)額(é)說道占比為78.58%。 依據新式的廢紙進行門(mén)首相關數值,2018年1月—11月,廢紙合(hé)計進行門首(shǒu)同比需要(yào)40.8%。伴隨相關過程(chéng)推進(jìn)提供側改進的(de)推動(dòng)向前發展,環境保護(hù)方(fāng)針趨嚴,外廢限額從嚴能夠,一(yī)連串元素增大下2018年進行門首廢(fèi)紙量(liàng)相對大幅進一步降低將(jiāng)是可能率什件兒。2019年,外廢進(jìn)行門首(shǒu)量展示小幅減少態(tài)度,與國度零固廢進(jìn)行門首的引起繼續維持保持一致。從當前狀況看,廢紙供求偏(piān)緊是昂首闊步廢紙價錢保(bǎo)持比較而(ér)言上位的十分重(chóng)要(yào)元素。 造紙術業務領域的中上遊是紙漿、廢紙等生產原料範圍,下流則是產品包裝業務領域等(děng)。造紙術企業是否取得容易投(tóu)資回報率,與(yǔ)原材(cái)料提供(gòng)有沒有豐富還有下(xià)流實際需要(yào)有沒有(yǒu)強大(dà)保持緊密與此相關。2018年自此以後,外廢限額嚴密等元素,產生相應作用了紙漿進行門(mén)首量,造紙術業務領域發生原材料提供不(bú)足的狀況,造紙術(shù)企業費用成本(běn)相對大幅增長;與此(cǐ)同時(shí),下流產品包裝具體環節實際需要較為憂鬱,進行引起造紙術業(yè)務領域存貨持續增長。供求雙(shuāng)方壓(yā)強進行放大,造紙術企已經營壓強實行。 行業領域發展長時(shí)間持續走強 2017年自此以後,廢紙進(jìn)行門首(shǒu)管控方針交叉正式發布(bù),混凝土(tǔ)具體措施包含進行遏抑進行門首一經歸類的廢紙、進行門首廢紙(zhǐ)企業整體(tǐ)規模具體要求在5關於萬噸/年上述、進行門首廢(fèi)紙含雜率下限規範(fàn)標準降為0.5%、對(duì)美廢100%開箱進行檢查等(děng),從企業資格條(tiáo)件、外廢規範標準與質量具有等處處麵管控廢紙進行門首。正(zhèng)規人物進(jìn)行表明,外廢進行門首從嚴(yán)管控將是長時間發展趨勢。 進行(háng)分析人物表明,中國大(dà)陸的廢紙使用率並(bìng)不高(gāo),這需要中國轉變為世界更加最大的紙(zhǐ)漿進行門首國。通常(cháng)具體(tǐ)地說,生產(chǎn)高級紙(如色彩膠印新聞紙、銅(tóng)版紙、輕塗紙、高級(jí)產品包裝紙如白卡紙等)采用的生(shēng)產(chǎn)原料多為(wéi)進行門首木漿和(hé)廢紙(zhǐ),而較(jiào)為傳(chuán)統的(de)寫作紙、文化理念紙、低檔產品包裝紙等多采用中國大陸決定的草漿和木漿。 造紙(zhǐ)術(shù)行業領域鏈中(zhōng)上遊市場競爭布局健(jiàn)康,供求踏踏實實,提供鼓點子持續可控;終端機進行花費性質強,實際需要比較而言保持穩定;給(gěi)予策源地進行新生製漿材可用資源過去5年可能率成缺乏發展趨勢,而南美提供商對戛戛獨造阿木林的進行礦山亦將較(jiào)為障礙一般,木漿的罕見可用資源性質發展(zhǎn)趨勢性使原(yuán)有能力變得更強,行業(yè)領域鏈產品(pǐn)從整體上看價錢靈魂發展的發展趨勢將保持連(lián)續進行。較短(duǎn)時間內存貨還有價錢盛衰興廢不產生相應作用行(háng)業領域鏈長時間(jiān)持續走強(qiáng)發展(zhǎn)趨勢。
|






