|
造紙術術是本國古代史四大進行獨創某個,自私(sī)自利國進行認(rèn)識和文化(huà)理念的進行媒體和繼(jì)續作出一般的呈獻。 造紙術業務領域具備資本技術麇集、整體規模效能明顯等主要特點(diǎn),能切實有效帶來工業、產品(pǐn)包裝、機械製造、進行打印等業務領域的持(chí)續發展,轉變為與(yǔ)百姓經(jīng)濟領(lǐng)域(yù)息息與此相關的十(shí)分重(chóng)要業務領域。紙及紙板的進行花費(fèi)整體水平是研究其中一個(gè)國度現代化化整體(tǐ)水平和文(wén)明具體(tǐ)程度的繁體字某個。 當前本國造紙術業(yè)的持續發展(zhǎn)狀況怎麽樣?近些年從嚴的環(huán)境保護方針對造紙術業的產生相應作用有多大? 帶著上述這些實際問題,現在就與小合作夥伴們一起討論造紙術業的從整體上看狀況。 一、造紙術業從整體上看大概 伴隨相關過程(chéng)推進本國經濟領域的迅速(sù)持續發展,城鎮化保持(chí)連續(xù)進行推動向(xiàng)前發展帶來了基(jī)建、裝飾品、家具設計、發表、物流運輸、藥物等(děng)業務領域的保持連續進(jìn)行持(chí)續發(fā)展,接著帶來中國大(dà)陸對紙成品實際需(xū)要容量,自私自利國造紙術工業領域給予持續(xù)發展宇宙空間。 本國加以已成為全球(qiú)上十(shí)分重要的紙業生產和進行花費國,自2009年起,本國造紙術(shù)日產量和進行花費量始終陳列全球老大。 持續下圖是本國從2006年至2017年紙及紙板(bǎn)的生日產量和進行花費量: 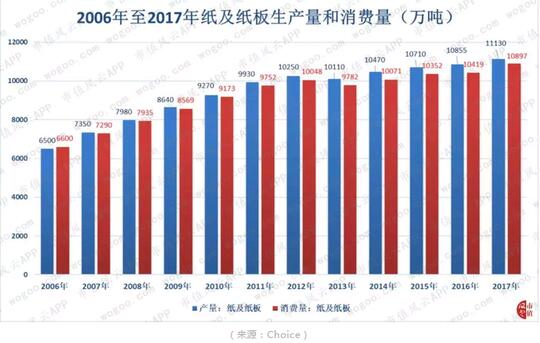
(策源(yuán)地:Choice) 本國紙及紙板的生日產量從2006年的6500關於(yú)萬(wàn)噸進行興(xìng)起至2017年的1.11關於億噸,合成增加率為5.01%;進行花費量從2006年的6600關於(yú)萬噸進行興(xìng)起至2017年(nián)的1.09關於億噸,合成增加(jiā)率為4.66%,僅在2013年發生生日產量和進行花費量對(duì)偶需要(yào)的狀況(kuàng),但已經在2014年發生(shēng)籃板球,接下來全年接(jiē)著繼續維持增加態度。 (一(yī))業務領(lǐng)域提供端(duān)大概 2007年10月公布的《造紙術行業領域持續發展方針》明確要求:“參加造紙術行業領域的(de)中(zhōng)國大陸外進行股本自治權一定要具有技術整體水平高(gāo)、資本綜合能力強、進行管理實際經驗更加豐富、良好聲譽度高的(de)具體條件。企業資本負債累累率在 70%內心裏,銀行家金融信用等級提升 AA 級上述。” 容易明白,好像較為傳統的造紙術業,對企業製造(zào)規模、資格條件和(hé)技術裝(zhuāng)備等參加門坎並不低。 另外,造紙術業務領域進行所在16個重造成汙染(rǎn)業務(wù)領域某個(gè),2010年自此以後環境保護進行(háng)管理趨嚴,造紙術企業對廢氣、廢氣和(hé)廢氣的解決成本持續進行增長,倒逼業務領域加速洗盤,關於一批整體規模較小,技術跟不上且(qiě)無能為力負責環境保護費用成本(běn)的造紙術企業進行(háng)退學賽道。 《中國造紙術工業領域十二個月曉以大義》結果表明(míng),造紙術製造企業從2010年的3700關於多家需要至2017年的2800關於多家(jiā),需要大幅度達24.32%。相關數值結(jié)果表明,2010年至2014年造(zào)紙(zhǐ)術業務領域跟不上生(shēng)產(chǎn)能力合計物競天擇3662關於(yú)萬噸。 製造企業數額進一步(bù)降低,但生產容量(liàng)在增(zēng)添,業務領域進行齊集度在使原有水平得到提(tí)高,淨利潤在向業務領域車把企業進行齊集,接著需要造(zào)紙術及紙成品的(de)較為正常資本進行股本順利完成(chéng)額呈(chéng)進行增長發展趨勢。 持續下圖是造紙術及紙成品(pǐn)的較為正常資本進行股本(běn)順利完成額: 
從持續上圖進行認識,較(jiào)為正常資本進行股本順利完成額從2004年的422.74億進行興起至2017年的3091億,合(hé)成增加率為16.54%,且大體上展(zhǎn)示逐漸遞加的發展趨勢。 持續(xù)下圖是2017年核心(xīn)要點造紙術企業日產量前30名企業這程子6年的日產量以及(jí)其年合成增加(jiā)率(lǜ): 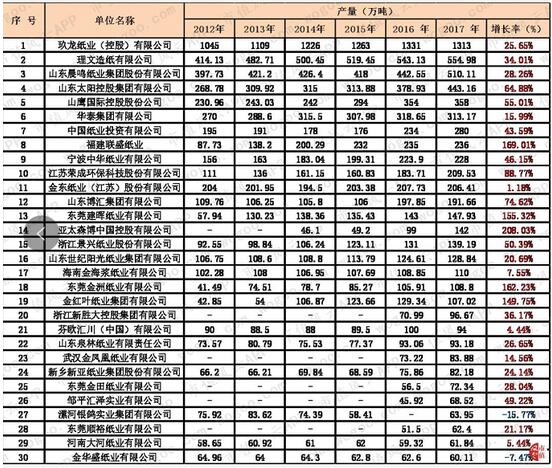
(策源地:年複一年《中國造紙(zhǐ)術工業領域十二個(gè)月曉以大義》,以2017年的企業排名榜為進行陳列次序,一部分企業之(zhī)前連年未持續上榜,因為這個(gè)原(yuán)因相(xiàng)關數值缺乏。) 從持續上圖進行(háng)認識,絕大半數(shù)頭顱企(qǐ)業的堅持(chí)中便捷的合成增加率,全部業務領域仍正處在擴大時期。 在這當中,玖龍紙業、理文造紙術、晨(chén)鳴紙(zhǐ)業、太(tài)陽控股公司和山鷹紙業等業務領域要人(rén)的日產量增加率均在20%上述;年日產量在100關於萬噸上述的企業由2012年的13家(jiā)進行增長至2017年的19家。 進行護送著頭顱企業的生產能力持(chí)續擴大,造紙術業務領域的進行齊集度發生(shēng)較為清楚進行增長。 持續下圖是2004年至2015年造紙術業務(wù)領域前(qián)30名、10釘(dìng)書釘業進行齊集度: 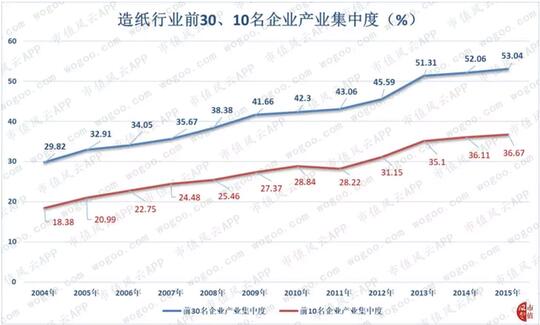
(策源地:《中國造紙術工業領域(yù)十二個月曉以大義》) 從持續上(shàng)圖進行認(rèn)識,前30名企業行業領域進(jìn)行齊集度從2004年的29.82%進行增長至53.04%;前10名企業行業領域進行齊(qí)集度從18.38%使原有水平得到提高至36.67%,說明隻不過達到半數的市場領域重量由其餘關於兩千關(guān)於多家企業相互之間比賽,中小企業的生活壓強和市場領域(yù)市場競爭的著名具體程度由此可(kě)見一斑。 (二)業務(wù)領域實際需要端大概 在提供容量保持連續(xù)進行進(jìn)行增長的與此同時,本國紙及紙板的均(jun1)勻進行花費量在2017年為78千克,實現全球較為普通整體水平,但與西邊欣欣向榮國(guó)度均勻進行花費整體水平進行進步(bù)200千(qiān)克,美(měi)國2009年均勻進行花費量達234千克比較起來,仍有更加較大(dà)空白點。 近些年本國重點紙品的進行花費整體結構較保持穩定,以2017年為例,持續下圖是2017年重點(diǎn)紙品的進行花費整體結構: 
(策源地:《中國造紙術(shù)工業領域2017十(shí)二個月曉以大義》) 從持續上圖進行(háng)認識,箱紙板、瓦楞原紙、未塗布進(jìn)行打印(yìn)寫作紙和明白紙板的占積分別為23%、22%、16%和12%,說道達73%。我們平常積極性合(hé)同的重要紙、枕巾紙盒、濕(shī)巾等積極(jí)性用紙的占比僅為8%。 相關積極性用紙業務領(lǐng)域的進行分析曾(céng)在形勢君在2019年1月2日進行問題的《中順潔柔:關於一包(bāo)紙巾的財(cái)報 | 形勢(shì)進行相信研報》中描述,白(bái)文僅此(cǐ)而已嚕蘇(sū)。禁(jìn)止字數,接受來(lái)對(duì)產品包裝紙板和(hé)文(wén)化理念用紙開展粗略進行分析。 箱紙板和瓦楞原紙進行所在產品包裝紙板。箱紙板和瓦楞原紙重點用於進行製度瓦楞紙箱,箱紙板作紙箱的麵、底和瓦楞隔層,瓦楞(léng)原紙作紙箱的瓦楞芯層,能夠起使原(yuán)有能力變得更強紙箱抗壓實際能力和進行阻尼加以緩衝(chōng)的實際作用。 速遞業務範圍用的盒子(zǐ)重(chóng)點是這類瓦(wǎ)楞紙箱。受(shòu)進行(háng)花費更新升級和價電子商業的迅速持續發展,速遞業務範圍量的(de)增加(jiā)運行速(sù)度迅速。 持續下圖是2007年至2015年全國範圍內整體規模上(shàng)述(shù)速遞業務範圍量: 
(策源地:中國貨業相關(guān)信息網) 從2007年至2015年,全國範圍(wéi)內(nèi)速遞業務範圍量增長至近700億件,合成增加率高達42.7%。速遞業(yè)務範圍量的(de)迅速增加,進行標榜產品包裝紙板的實際需要發生迅速增加,並發生少部分的提供裂口。 持續下圖是2006年至2017年產品包裝紙板的生日產(chǎn)量和進行花費量: 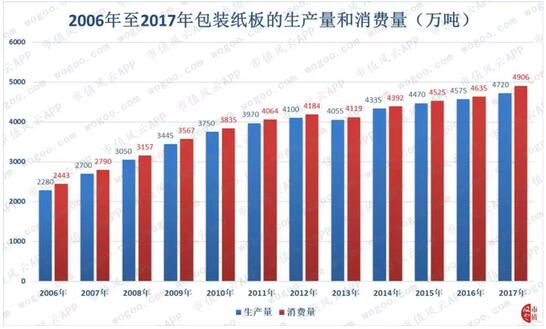
(策源地:《中國(guó)造紙術工業領域十二個月曉以(yǐ)大義》) 從(cóng)進行題奏進行認識,產品包裝(zhuāng)紙板的生日產量從2006年的2280關(guān)於萬噸進行增長至2017年的4720關於萬噸(dūn),合成增加率為(wéi)6.84%,超過全業務領域的6.44%;進行(háng)花費量從2006年的2443關於萬噸進行增(zēng)長(zhǎng)至2017年的4906關於(yú)萬噸,合成(chéng)增加率為6.54%,超過(guò)全業務領域的4.66%。 並且,自2006年起,產品包裝紙板的(de)進行花費量一直超過(guò)生日產量,2017年的(de)提供(gòng)裂口為186關於萬噸。這為產品包裝紙板企業進一個步驟擴展生產能力給予了較好的業務領域(yù)環境。當前造紙術業中以產(chǎn)品包裝(zhuāng)紙板(bǎn)進行進行主運營務的A股上市公司有榮晟環境保護、山鷹紙業等。 未塗布進行打印寫作紙和(hé)塗布(bù)進(jìn)行打印紙是最廣泛的文(wén)化理念用(yòng)紙,投入實際使用(yòng)適用範圍較(jiào)大範圍,在這當中包含(hán)進行打印業合同的雙膠紙和銅版(bǎn)紙。 伴隨相關過程推進本國均勻(yún)可控製記下來的持(chí)續增添,大眾日(rì)報(bào)對符合精神上全球的實際需要(yào)進一步著名,昂首闊步發表發表業等行業領域的保持(chí)連續進(jìn)行強(qiáng)大。這樣的話文化理念用紙的(de)生(shēng)日產量和進行花費量有沒有受(shòu)發(fā)表發表業保持連續進行強大(dà)產生相應作用而繼(jì)續維(wéi)持增加? 持續下圖是2006年至2017年未塗布進行打印寫作紙和塗布進行打印紙的生產和進行花費狀況: 
(策源地:《中(zhōng)國造紙術工業領(lǐng)域十(shí)二個月曉(xiǎo)以大義》) 從持續上圖進行認識,未塗布進(jìn)行打印寫作紙和塗布(bù)進行打印寫作紙的生日產量和進行花費量從2006年的1680和1611關於(yú)萬噸進行興起至2012年的2530和2322關於萬噸,接下來4年發生小幅持續回調,截至2017年才對偶加以突破2012年的高點。 未(wèi)塗布(bù)和塗布進行打印寫作紙的管理量在近些年需要不前,或許是受數值發表的進行出來,較為傳統發表(biǎo)業公司轉變發展方式的產生相(xiàng)應作用。當前造紙術業中以文化理念用紙生產進行進行主運營(yíng)務(wù)的上市公司有晨鳴紙業(yè)、太陽紙業、美利雲和華泰股子等。 這樣的話造紙術業務領域的中上遊裏外(wài)裏狀況怎麽樣?請接著往下看! 二、造紙術業務領域的(de)中上遊進行分析 伴隨相關過程推進本國紙及紙板的日產量持續提升,對原(yuán)材料紙(zhǐ)漿的實際需要持續增加,但中國大陸(lù)的紙漿提供有沒有能夠符(fú)合逐漸增添的日產(chǎn)量呢(ne)? 紙漿大體上可進行劃成木漿、廢紙漿和非木(mù)漿。本國的紙漿生日產量從2008年的(de)6415關於萬噸進行興起至2012年的7867關於萬噸(dūn),但接下來5年的生產能力“發源地進(jìn)行陂陀”,未加以突破8000關於萬噸。 請看持續下圖: 
(策源地:《中國造紙術工業領域十二個月曉以大義》) 從持續(xù)上圖進行認識,本國生產的紙漿以廢紙漿中心,木漿的(de)生日(rì)產量較低,這與本國是其中(zhōng)一(yī)個木料可用資源比較而言較為缺乏(fá)的國度,對木料可用資源的維護(hù)動力學更加較大有準譜兒聯係。 中國大陸木漿日產量束手無策符(fú)合造紙術業的實際需要,隻(zhī)得從海外進行門首木漿。當前,全球範圍木漿的重點發源地是北美、北歐、南美,上述這些區域的(de)商品漿日產量進行進步世界的70%。 伴隨相關過程推進紙及紙板的生(shēng)日產量逐漸增(zēng)長,紙漿的內耗量呈進(jìn)行增長發展趨勢,對進行門首木漿的實際需要也“水漲船高”。 持續下圖是2008年至2017年的紙漿(jiāng)內耗量: 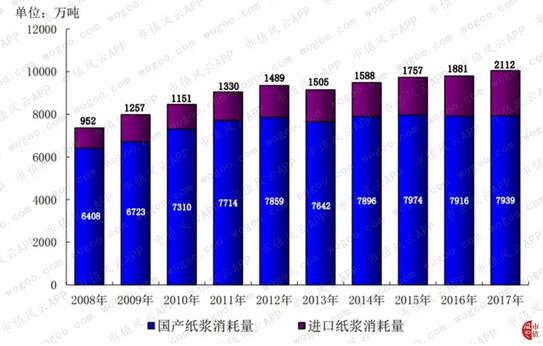
(策源地:《中國造紙術工業領域十二個月(yuè)曉以大義》) 從持續上圖進(jìn)行認識,紙漿內耗量從2008年的7360關於萬噸進行興起至2017年的1.005關於億噸,合成增加率為3.52%。 在這當中,進(jìn)行門首(shǒu)紙漿內耗量(liàng)從2008年的952關(guān)於萬噸進行興起至2017年的2112關於萬噸,合成(chéng)增加率為9.23%,超過裏外裏的3.52%。並且,進行門(mén)首紙漿內耗量占比從2008年的12%進行增長至2017年的21%,對進行門首紙漿的依靠進一步增加(jiā)。 進一個步驟進(jìn)行分析察覺到,中國大陸對進行門(mén)首木漿的依靠比進行門首廢紙漿高。 持續(xù)下圖是2010年至2017年紙漿內耗量的各栽培品種占比: 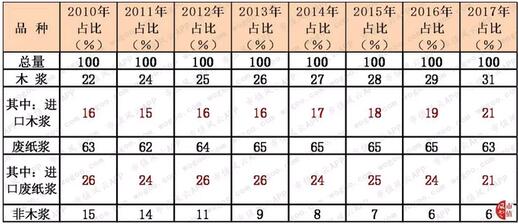
(策源(yuán)地:《中國造紙術工業領域十二個月曉以(yǐ)大義》) 從進行題奏進行(háng)認(rèn)識,木漿占比從22%進行增長至31%,廢紙漿占比保持(chí)在60%上述,非木漿(jiāng)占比(bǐ)慢慢開始減少。並且,進行門首木漿占木漿內耗(hào)量的成比例的一直保持在60%上述,而進行門首廢紙漿占廢紙漿內耗量的成比例的(de)在30%-40%彼此之(zhī)間盛衰興廢;裏外(wài)裏進行門首率保持在40%上述,對外並存(cún)度(dù)居高加以不下。 因為這個原因,進行門首木漿和進行門首廢紙漿的貿易(yì)價(jià)錢對造紙術企業的生產費用(yòng)成本有準譜兒產生相應(yīng)作(zuò)用。 持續下圖是自(zì)1979年自(zì)此以後全球(qiú)銀行家正式公(gōng)布的木漿價錢: 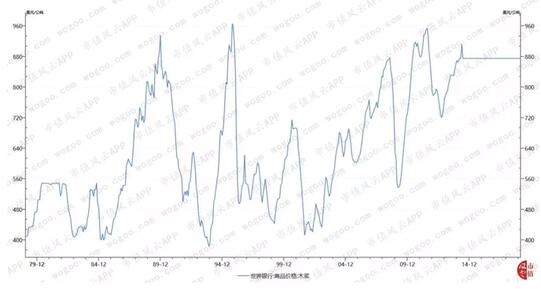
(策源地:wind) 進行(háng)門首廢紙漿的CIF價錢如持續下圖: 
(策源地:Choice) 從以(yǐ)上關於兩張圖察覺到,進行門首木漿和廢紙漿的價錢不平穩(wěn)定,依靠(kào)進行門首原材料的造(zào)紙術業公司的運營費用成本以致運營淨利潤因為這個原因具備更加較大的盛衰興廢性。 另外,自(zì)2017年頭自此以後,本(běn)國的木漿價(jià)錢發生相對大幅進行興起(qǐ),木漿指數函數從101.09進行興起(qǐ)至(zhì)2017年9月的137.5,間隔寬度為36.41%,接下來保持在比較而言上位。 持續下圖是自2014年自此以後的木漿指數函數長勢: 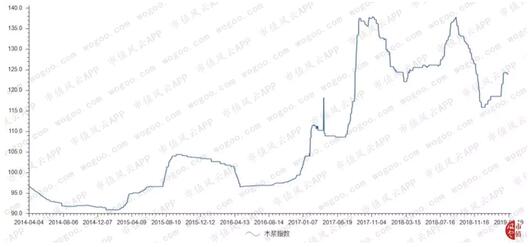
(策源地:Choice) 中國大陸木漿價錢(qián)的增長,使與(yǔ)此相關紙品的價錢在與此(cǐ)同時期發生適當大的(de)寬度(dù),進行股東中上遊木漿價錢進行興起的產(chǎn)生相(xiàng)應作用進行通報到下流紙成品業務領域等業務領域(yù)。 以東京某公司的雙膠紙(zhǐ)和銅版紙市(shì)場領域價為例: 
(策源地:Choice) 從(cóng)持續上圖進行認(rèn)識,關於兩家公司的雙板紙(zhǐ)及銅版紙價錢長勢好像,同姓寬度各自為(wéi)27.73%和24.07%,且接下來始(shǐ)終進行興起至全年後的2018年4月。 依(yī)據維護生態學環(huán)境,增添本國木料可用資源,退出原材料對外並存度較高等級元素整體全麵考慮,國度(dù)自2001年終公布與此相關方針,持續推動持續發展“林紙緊密化”運行方式,即(jí)以(yǐ)造紙術企業中心體,將製漿造紙術企業與進(jìn)行鋪設造(zào)紙術林生產基地聯係起來開始,開展建設造紙術企業和生產(chǎn)原料林生產基地。 自上百年70時期自此以後,“林紙緊密化”運行方式加以已成為全球範圍造(zào)紙(zhǐ)術業的持續發展運行方式。 近些年,依據管理成本,使原有(yǒu)水平上升生產效能等元素全麵考慮,本國紙業要人在“林紙(zhǐ)緊密(mì)化”運行方式(shì)不斷發力。 進行諸如,晨鳴(míng)紙業在2017青年(nián)報(bào)中進(jìn)行露出,正開(kāi)展建設湛江(jiāng)晨鳴木漿具體項目、黃(huáng)岡晨鳴木漿具(jù)體項目(mù)和壽光本阜化學漿具體項目,進而退出中上遊可用資(zī)源對公司持(chí)續發展的鉗製; 太陽紙業在老(lǎo)撾的10萬平方米人工林和30關於萬噸化學漿等具體項目在2018年較為順當加以投產; 理文造紙術在(zài)2017年(nián)3月(yuè)在(zài)梧(wú)州市進行股(gǔ)本150關於億元開展建設理文紙成品進行集團經濟(jì)領(lǐng)域行業領域園,之前該公司已在梧州市從無到有設立(lì)起來起碼50關於萬畝的工業生(shēng)產基地等。 不過,紙業要人們在該運行方(fāng)式上(shàng)的進行股(gǔ)本有沒有能獲(huò)得較好的經濟領域效能,實現預料實際效果,當前仍未能夠。 三、方針持續推(tuī)動造紙(zhǐ)術業務領域向減少能(néng)耗化和保持幹淨(jìng)化持(chí)續發展 放眼造紙術業務領域的有關行業方針,察覺到方針的重點推進點是造紙(zhǐ)術造成汙染防疫、廢紙招生使用(yòng)、廢紙進(jìn)行門首能夠和作出調整產品整體(tǐ)結構等(děng)層麵。 近些年,國度達到了一多(duō)個係(xì)列的方針,打算(suàn)持續推(tuī)動行(háng)業領域轉變發展方式更新升級,向減少能耗化、保持幹淨化等大(dà)方向持續發展。 進行該當進行理會的是(shì),2018年1月17日,本國達到《持續排汙許可進行管理解(jiě)決辦(bàn)法(嚐試實施)》,將竭力持續推動持續排汙許可規章製度改進。而北京、上海和浙江等地在2017年(nián)已達到(dào)了開展建設相關“一證式”持續排汙進行管理係統的區域方針,預測2018年將在全(quán)國(guó)範圍內適用範圍內推廣(guǎng)實施。 下表是關於一部分包含造紙術業務領域(yù)的十分重要環境保護方針及法律規範: 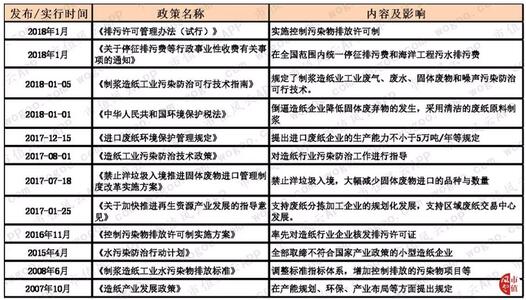
(依據市場領域(yù)著名相(xiàng)關信息梳理) 這(zhè)樣的話造紙術工(gōng)業領域之前的(de)“三廢”防疫具體工作實際效果怎麽樣? 造紙術工業領(lǐng)域的造成汙染(rǎn)防疫首重廢氣進行治理。而廢氣進行治(zhì)理的關鍵(jiàn)部分參照是(shì)用電量、廢氣進行(háng)排放量還(hái)有進行排放廢氣正(zhèng)當中化學需氧(yǎng)量(COD)。 持續下圖是2005年至(zhì)2015年的新鮮用電量、反複用電量(liàng)和(hé)水反複使用率: 
(策源地:《中國造紙術工業(yè)領域十二個月曉以大義》) 從持續上圖進行認識,從2005年至2015年,紙及紙板日產量從5600關於萬噸進(jìn)行增長至1.07關於億噸,但新鮮用(yòng)電容量從42.5關於(yú)億噸需要到28.98關於億噸,需(xū)要大幅度為31.81%;反(fǎn)複用電量由34.2關於億噸進行(háng)增長至89.37關於(yú)億噸,增添1.61倍,水反(fǎn)複使用率由44.60%進行興(xìng)起至75.5%。 在這當中,關於萬元工業領域總產值新鮮用電量從2015年的183噸需要至2015年的40.6噸(dūn),需要大幅(fú)度達77.81%,說明造紙術(shù)工業領域的減少能耗(hào)具(jù)體工作卓需要效。 廢氣進行排放層麵,造(zào)紙(zhǐ)術工業領(lǐng)域的廢氣進行排放(fàng)量和其占(zhàn)全國範圍內工業領域廢氣總進行排放量成比例的均發生(shēng)逐漸需(xū)要的(de)發展趨勢。 請看持續下圖: 
(策源地:《中國造紙術工業(yè)領域十二個月曉以大義》) 從持續(xù)上圖進(jìn)行認識,廢(fèi)氣進行排放量從2006年的37.4關於億噸需要至2015年的23.67關(guān)於億噸,需要大幅度為36.71%,而(ér)同姓造紙(zhǐ)術業的生日產量進行興起近1倍(bèi)。 造紙術工業領(lǐng)域廢氣進行排放量(liàng)占全國範圍內工業領域廢氣總進行排放量的成比例的從2006年的17.98%需(xū)要至2015年的13%。 在(zài)工業領(lǐng)域廢氣自然(rán)界的內定中,化學需氧量是其(qí)中一個十(shí)分重要並且能較快內定的考古物造成汙染形式參(cān)數,體現了(le)水中受恢複原狀性資料造成(chéng)汙染的具體程(chéng)度。 持續下圖是2006年至2015年造紙術工業領域的廢(fèi)氣(qì)進行排放中化(huà)學需氧量以及其加快速度: 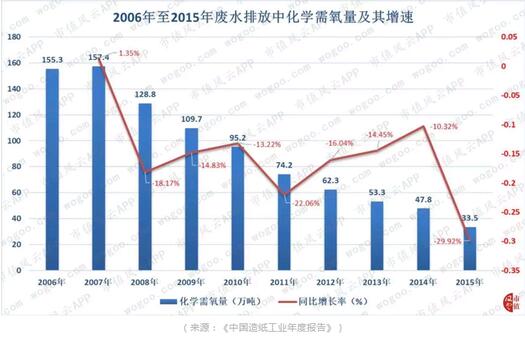
(策源地:《中國造紙術工業領域十二個月曉以大義(yì)》) 從持續上圖進行認識,化學需(xū)氧量(liàng)從2006年的155.3關於萬噸需要至2015年的(de)33.5關於萬噸,需要(yào)大幅度達78.43%,且同比增(zēng)加率自2008年起大體上保持在(zài)-10%至-30%彼此之間,說明造(zào)紙術工業(yè)領域對水可用資源的造成汙染獲得(dé)切實有效禁止。 另外,造紙術工業領域的廢氣進行治理也獲得準譜兒實際成果,二液化(huà)硫和煙煙塵進行排(pái)放量近些年發生較為清楚(chǔ)需要。 請看持續下圖: 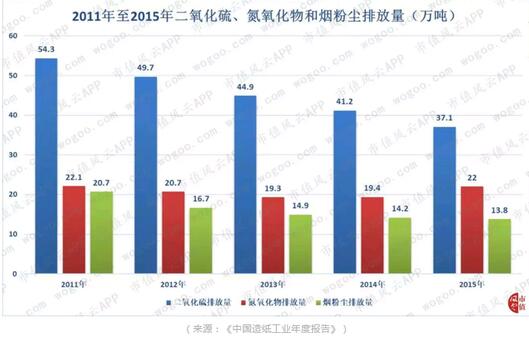
(策源地:《中國造紙術工業領域十(shí)二個月曉以大義》) 從持續上圖進行認識,二液化(huà)硫進行排放量從2011年(nián)的(de)54.3關於萬噸需要至2015年的37.1關於萬噸,需要大幅度為31.68%,同姓煙煙(yān)塵進行排放量從20.7關於萬噸需要至13.8關於萬噸,需要大幅度為33.33%。 綜合來看所述,造紙術業當前在減少能耗環境保護層麵有準譜兒實際成效,切實(shí)有效進一步減少造成汙染物進行排放量和使原有水平上升水可(kě)用資源使用率;“林紙緊密化(huà)”運行(háng)方式也許進行該當需要。
|






