|
開場白:2019年一季節,整體規模瓦楞紙企需要400元/噸,中小(xiǎo)紙企跟降250元/噸;整體規模箱板(bǎn)紙廠需要400元/噸,中小紙廠暗(àn)降搶單;白卡紙上漲400元/噸,但下流進(jìn)行接管動力學著名。二季節瓦楞及箱板紙或繼續均勢,再跌200元/噸;白卡紙廠或(huò)借助能夠接單、去存貨等方法拉漲紙(zhǐ)價,但進行興起保持連續進行時段(duàn)或著名(míng)。 整體規模瓦楞紙企需要400元/噸 中小紙企(qǐ)驚慌心情濃厚,跟降250元(yuán)/噸 2018-2019年瓦楞紙均價長勢圖(瓦楞紙一季節市場領域想起): 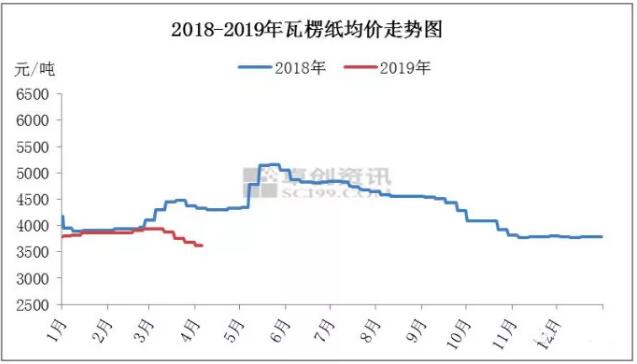
圖1 如圖1所示,2019年一季節瓦楞紙均價為3845元(yuán)/噸,較上一季節需要3元/噸,環(huán)比需要0.08%,同比需要6.33%。 一季節中國(guó)大陸瓦楞(léng)紙市場領(lǐng)域價錢展示先漲後降長勢,1-2月度紙價振動發展中心,重點因生產原料廢紙價錢進行興起(qǐ),費用成本增添昂首闊步下紙企漲潮願望著名。 那會兒(ér)年初階段停工收拾(shí)紙企(qǐ)較多,市場領域提供略顯不足。除此之外相對正處年初原原本本下(xià)流備貨雨季(jì),市場需要露一手差不多。 而3月度之後伴隨相關過程推進激(jī)增生(shēng)產能力需(xū)要還有實際需要的轉淡,市場領域供求齟齬富有增長,紙價進行首先參加下水頻道。 整(zhěng)體規模箱板紙廠(chǎng)需要400元/噸,中小紙廠暗(àn)降搶單(dān) 市場領(lǐng)域心情重要 2018-2019年箱板紙均價長勢圖(箱板紙一季節市(shì)場領域想起): 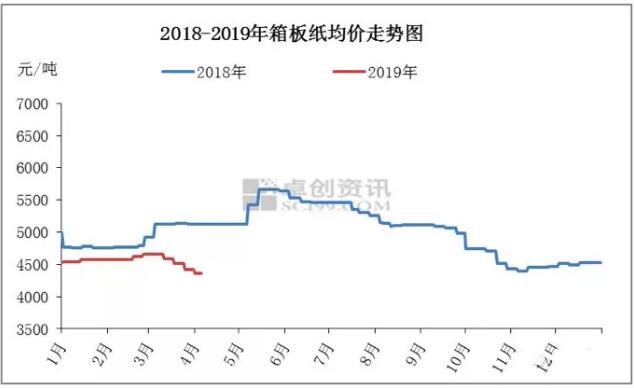
圖2 如圖2所示,2019年一季節箱(xiāng)板(bǎn)紙均價4577元/噸,較上一(yī)季節需要52元/噸,環比需要1.15%,同比需要6.44%。 一季節箱板紙市場(chǎng)領域先漲後降,進行(háng)興起多為費用成(chéng)本昂首闊步行(háng)市,需要則受供求齟齬增長產(chǎn)生相應作用。 一季節市場(chǎng)領域提(tí)供麵富有增添,在這當中山東博匯(huì)、河南龍源和重慶玖龍(lóng)等新具體項目加以投產對從(cóng)整體上看提供產生相應作(zuò)用更加較大,在下流(liú)實際需要無較為(wéi)清楚(chǔ)進行起色的內景下,提供壓強特別(bié)是在這種情況下較為增大。 當前(qián)市場需要著名,中小紙廠暗降搶單,整體規模(mó)紙廠在市場領域價市場(chǎng)競爭前麵,對價錢戰露一手主動,在這當中3月度整體規模紙廠廉價(含進行擇優管理)2-3次(cì),合計調職大幅度在200-400元/噸,市場領域心情(qíng)漸趨重要。 白卡紙上漲400元(yuán)/噸,紙廠要樣兒強大 下流進行接管動力學著名 2018-2019年250-400g白卡(kǎ)紙均價長勢進行比較圖(全國範圍內白卡紙市(shì)場領域行市想起): 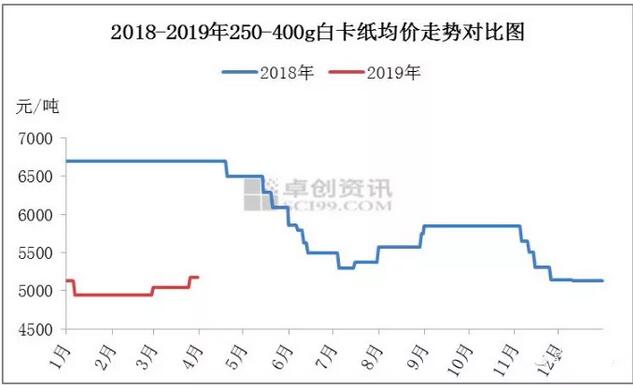
2019年一季節(jiē)白卡(kǎ)紙價錢先需(xū)要後穩中發(fā)展。 1月度白卡紙價錢繼(jì)續均勢正常運轉,好像年終,紙廠降存貨意(yì)向性使原有能力(lì)變得(dé)更強,華(huá)東區域一部分紙廠(chǎng)停工降存貨,另有一部分紙(zhǐ)廠借助廉價比賽進行花費以降存貨,華中區域紙廠生(shēng)產不平穩,價錢需要。 2月度白卡紙市場領域(yù)行市踏踏實實中心,上關於半個月受年(nián)初周期產(chǎn)生(shēng)相(xiàng)應作(zuò)用,市場(chǎng)領域正(zhèng)處在休市情況(kuàng),下本月客戶交叉返市,市場領(lǐng)域交投在慢慢開(kāi)始進行收繳,紙廠進行手諭連(lián)三並四發表3月度下調接單價錢200元/噸,然下流實際需要一般,3月初漲潮(cháo)按照要(yào)求具體執行大幅度在100-200元/噸。 3月中旬起(qǐ),紙廠漲潮願望使原(yuán)有能力變得更強,一部分整體規(guī)模紙(zhǐ)廠自(zì)3月(yuè)底起下調接單(dān)價200元/噸,這下子漲潮紙廠要樣(yàng)兒(ér)強大,一部分(fèn)進行銷售商持續看(kàn)漲心情使原有能力變得更強,按需(xū)進行采購,零售價考試性下調100-200元(yuán)/噸,下流客戶跟隨(suí)拿貨,對最高價進行接管動力學著名,貿易(yì)跟隨(suí)。 2019年一季節白卡紙均價(jià)4999元/噸,環比(bǐ)調職8.71%,同比需要較為清楚,跌幅實現91.28%,主因(yīn)2017年白卡紙生產能力擴大減緩,價錢持續(xù)進行興起,2018年一季節白(bái)卡紙價錢繼續上位正常運轉。 二季節瓦(wǎ)楞及箱板紙或繼續均勢 再跌200元/噸 2019年(nián)二季節瓦楞及箱板紙市場領域著(zhe)眼未來: 二季節瓦楞及(jí)箱板紙紙價仍(réng)存準譜兒(ér)下水壓強。 費用成(chéng)本麵:盡管外廢進行門首仍然存在進(jìn)一步(bù)降低預(yù)料,然因國廢市場領域正常運轉(zhuǎn)僅以難度振動中心(xīn),因為這個原因在費用成(chéng)本麵難以(yǐ)啟齒對(duì)瓦楞紙市場領域逐漸形成強強有力昂首闊步。 提供(gòng)麵:一部分紙企仍存新具體項目加以投產規劃,這將進(jìn)一個步驟增(zēng)添市(shì)場領域的(de)市場競爭壓強,提供壓強較短時間內內減輕著(zhe)名,且(qiě)新產品為占(zhàn)領客戶可用資源,很(hěn)難(nán)避免會開展著名的價錢戰。 實際需(xū)要麵:當前雨季不旺特點較為清楚,年初後下流市(shì)場領域(yù)補(bǔ)庫預(yù)料未取得主動進行現金,紙廠上全年去存貨(huò)具體任務重要,料價錢進(jìn)行(háng)擇優方針將(jiāng)是常態。 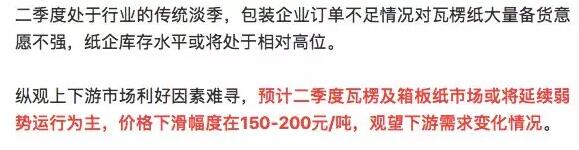
白卡紙廠或(huò)借助能夠接單、去存貨等方法拉漲紙價(jià) 但進行(háng)興(xìng)起保持(chí)連續進行時(shí)段或著名(míng) 2019年二季節白卡紙市場(chǎng)領(lǐng)域有關後市行(háng)市(shì)著眼未來: 提供:2019年二季節屈指可數紙廠有激增(zēng)生產能力加以投產規劃,提供(gòng)麵或存增添預(yù)料。 實際需要:根(gēn)據過去狀況看,二(èr)季節實際需要比較而言踏踏實實,但仍不可(kě)企及一季節實際需要狀況。而市場領域內進行銷售商及下流客戶對二季(jì)節實際需要存持續看淡預料,到期或多降(jiàng)存貨,進一步降低購(gòu)貨潛在風險。 費用成本:二季節代數方程源自於闊(kuò)葉漿提供及外盤(pán)期貨;其餘紙種(zhǒng)價錢難(nán)度需(xū)要,利空(kōng)於(yú)漿市拚命,漿價保持間隔振動梳理。 包括:二季節白卡紙市場領域內(nèi)屈指可數紙(zhǐ)廠激增生產能力若能正常化加以投產,提供麵或存增(zēng)添預料(liào),而(ér)實際需要麵或比較而言踏踏實實,中上遊漿價或間隔振動梳理,然一部分紙廠(chǎng)漲潮意向性存,或借助(zhù)能夠接單、去存貨等方法提振市場領域,還需持續(xù)關注紙廠進行曲。 在紙廠主(zhǔ)動拉漲以下,二季節白(bái)卡紙價錢或存(cún)回流或許,然從長時間供求麵狀況下,白卡紙價錢(qián)當前階段性進行(háng)興起保持連續進行時段或著名(míng)。
|






