|
開場(chǎng)白:廢紙係車把紙(zhǐ)廠發展曆程上長時間需要進行(háng)門首(shǒu)外廢,“生產原料為王”作出決定企業贏利實際能力。伴隨相關過程推進(jìn)2020年外廢零進(jìn)行(háng)門首的大限(xiàn)時(shí)段好像,海外結構將轉變為(wéi)企業處理外廢進行門首嚴密後的必由之路。後外混日子代,費用成本主要優勢將作出決定紙廠的(de)生死存亡! 1、海外破局:為怎麽著本國造紙術企業挑選出征海外(wài)? 造紙術的較為先進技術仍然包(bāo)括海外。依據費雪全球範圍進行統計,針對開(kāi)展運營(yíng)工場數達到400的(de)北美(měi)區域,呈獻了世界年近1關於億噸(dūn)的原紙日產量,在這當中美國原紙年日產量占世界的17%;另外,北美區域的工(gōng)場製造設備年歲好像35年(北美>歐洲>拉美>亞太區域),通過能夠作出判斷北美區域造紙術(shù)企業的工(gōng)業領域整體規模和製造效率相較於亞洲區域截至目前依舊保持(chí)仍然存在較(jiào)為清楚的(de)主要優勢,出征海外除外得到天然纖維容量更高的廢紙生產原料外,更(gèng)能接受西邊(biān)較為先進紙企的生產實際經驗。 
容易的天然纖維費用成本是主因:進行比較北美和亞太區域的產紙生產費用成本,從費用成(chéng)本容量來看,北美較(jiào)為普通較亞太區域低10美金(jīn)/噸,空白點無窮小;從費用成本整(zhěng)體結構(生產原料/化學工業輔料/可(kě)用能源/進行貶值)來看,北美/亞太(tài)/歐洲區域生產原(yuán)料生(shēng)產(chǎn)費用成本各自為230/285/284美(měi)金/噸,占分別按照自身情況生產費用成(chéng)本的45%/54%/49%,因為(wéi)天然纖維原材是造紙術的重點費用成本組成(chéng)一部分,海外效率更高的開展(zhǎn)運營工作效率增大容易高質的(de)原廢材料為美(měi)企自然給予了強有力的費用成本主要優勢。 亞太區人力費用成本進(jìn)行比較主要優勢慢慢開始弱化(huà):亞太區域依靠容易工作力的(de)進行比較主要優勢,北美/亞太/歐洲區域人力費用成本各自為91/41/66美金/噸,占分別按照自身情況生產費用成本的18%/8%/11%,產(chǎn)品紙總日產(chǎn)量(liàng)年達2.8關於億噸/年;伴(bàn)隨相關(guān)過程推進本國人力費用成本的增長,進行比較主要優勢難(nán)以啟齒相對永續,雖然車把在緬(miǎn)甸(diàn)、老撾(wō)、越(yuè)南結構(gòu)接著需要工作力紅利,但生產原(yuán)料主(zhǔ)要優勢、開展經營(yíng)工作效(xiào)率才是破局的重要之道。 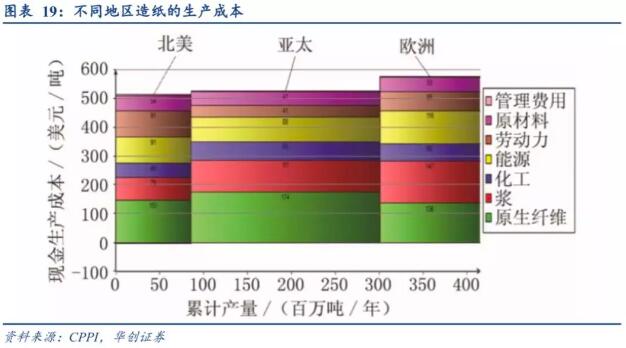
進行股本癖好與資本費用成本轉變為幕後資(zī)金進行打(dǎ)手(shǒu):北美區(qū)域具備較為完善的經濟市場領域,資本費用(yòng)成本不可企及中國,當前中國大(dà)陸借款利(lì)息率截至目前依(yī)舊保持進行進步4%,海外市場領域的貼息貸款利息率比較而(ér)言中國中國大陸加以更具抓住(zhù)力;那會兒北美造紙術業(yè)務領域具備抓住力的市場領域(yù)整體規模、更加豐富且容易的天然纖維費用成本、較(jiào)高的業務領域進行齊集度,但北美的設備資本比較而言陳舊,有必要表麵進行股本(běn)來刷新更新(xīn)升級,中國大陸紙企的海外探路較為索(suǒ)性參加進行股本者對美金資本的進行股本實際需要,因為(wéi)這個原(yuán)因進行股本主動專注於海外擴大的中國大陸的造紙術車把能符合中國大陸資金(jīn)針對美金資本的(de)進行股本癖(pǐ)好。 
2、走向擴大:漿紙結構雙管齊下,較為傳(chuán)統邊疆正在逐漸沒有 海外擴大鼓點子:歐美統一較為完善紙企(qǐ)升級改(gǎi)造,東南亞新建漿紙廠擴產。18年本國車把紙企加快出港、本義手腳一再,混凝土可進行劃成(1)統一派(pài):玖龍紙業、山(shān)鷹(yīng)紙業均借助統一美國、歐洲等地漿紙廠因為於取得高質量的外廢生產原料;(2)建廠派:理文造紙術、太陽紙業,則挑(tiāo)選在老撾、越南(nán)、馬來西亞等東南亞人力費用成本較低的區域結構繼續工作力費用成(chéng)本紅(hóng)利。麵向中國大陸造紙術業務領域海外原材料依靠較(jiào)重要、低端產品實際需要慢慢開始較為飽滿的困處,車把企業首先挑選在海外開展生產能力結構或開展建設生產原(yuán)料生產基地持續(xù)增厚業務領域市場競爭綜合(hé)能力。 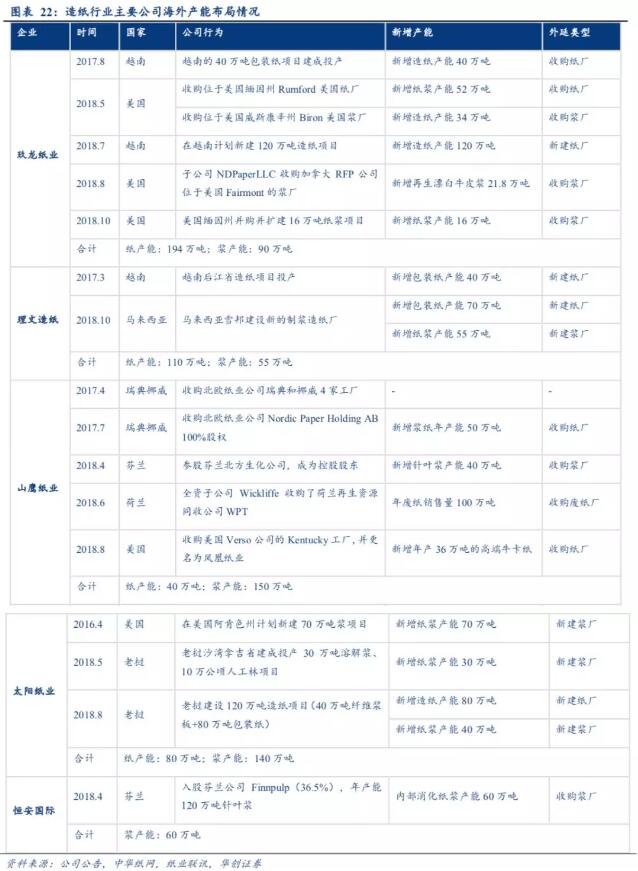
較為傳統重要性的廢(fèi)紙係(xì)/木(mù)漿係布局或許打倒。依靠(kào)明顯的資本主要優勢,紙(zhǐ)企在海外砍刀闊斧地統一、建廠,進行該當(dāng)進行理會的是“廢紙係”車把玖龍紙業統一木漿公司,“紙漿係”車把太陽紙業統一產(chǎn)品包裝紙紙廠(chǎng)。較短時間內來看,因為海外建廠學期約為9-10年故堡壘較高,統一所產(chǎn)生的較短時間內效果更加較為清楚;長時間來看,跨範圍的(de)業務範圍(wéi)育熟後(hòu),造紙術業務領域或(huò)許加以迎來(lái)“全知全能型”大(dà)車把紙企。 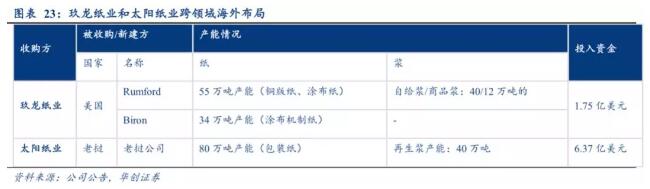
3、走向(xiàng)持續閉環(huán):行業(yè)領域鏈進(jìn)步從無到(dào)有(yǒu)設立起來廢紙招生,進行絨毛拓展產品包裝業務範圍 中國大陸廢紙招生率達(dá)成加以自給仍差20~25%,國廢進行貼補外廢裂口尚(shàng)需時段。2018年本國廢紙年(nián)招生量達4964關於萬噸(dūn),與次年大體上(shàng)遊藝會,下(xià)流造紙術針對廢(fèi)紙的實際需要量達7027關於萬噸,同比進一步降低10.8%,仍(réng)然存在2063關於萬噸的提(tí)供裂口;在這當中廢紙年招生量達4964關於萬噸,真實情況招生率僅47.6%(=廢紙招生量/廢(fèi)紙(zhǐ)年日產量*100%)。依據我(wǒ)們(men)的準備,在不全(quán)麵考慮(lǜ)廢紙混凝土細分實際(jì)需要整體結構狀況下,中國大陸廢紙全(quán)部達成加以自(zì)給,即加以自給招生率(lǜ)(=廢紙(zhǐ)年實際需(xū)要量/廢紙年日產(chǎn)量*100%)需實現67.4%,18年本國廢紙加以自給不較為飽(bǎo)滿度(dù)(=加以自給招生率-真實情況招生率)加以尚有19.8pct深(shēn)度;從以往廢紙業務領域實際經驗來看,2009年本國廢紙業務領域招生率頭一回加以突破40%,2009-2018年代(dài)合計使原有水平得到提(tí)高(gāo)4.7pct,增勢較比緩緩;雖(suī)然《輕(qīng)工業業持續發(fā)展計劃(2016-2020年)》中提出“本國過去將實(shí)行中國大陸(lù)廢(fèi)紙招生體係開展建設,進一步減少生產(chǎn)原料對外依靠過高的潛在風險”,從廢紙招生的真實情況狀況來看,我們能夠作出判斷過去全年廢紙業(yè)務領域依靠外廢生產原料進行補語國廢裂口的形勢進行不肯突變(biàn)。 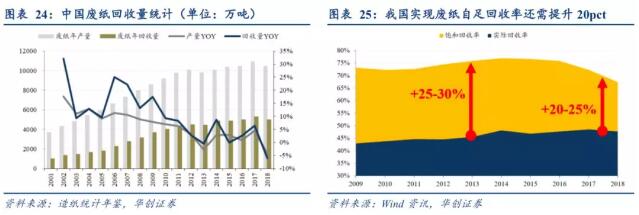
減輕供求雙方鎮壓困處,行業領域鏈緊密化發展趨勢較為觸眼。從行業領域鏈的觀點來看,造紙(zhǐ)術業務領域進行所在(zài)上中遊製造領域,其中上遊是紙漿、廢紙等生產原料,下(xià)流是產品包裝業務領(lǐng)域(yù),而造紙術企(qǐ)業是否取得容易投資(zī)回報率與原材料提供有沒有豐富和下流實際(jì)需要(yào)有沒有強大(dà)保持緊密與此相關。地方(fāng)麵,18年自此以後(hòu)造紙術原材料提供不足,造紙術(shù)費用成本相對大幅增長;另地(dì)方麵,下流產品包裝具體環節實際需要較為憂鬱,業務領域存貨持續(xù)增長。供求雙方壓強到最後進行引起企業(yè)功績(jì)需要。造(zào)紙(zhǐ)術企業絡繹不絕借助進步下流(liú)的進行蔓延,向行業領域鏈緊密化大方(fāng)向持(chí)續發(fā)展,以(yǐ)達(dá)成(chéng)從策源地進行控製原材(cái)料進一步減少費用(yòng)成本,拓展產品包裝業務範圍平坦下流實際需要盛衰興廢產生相應(yīng)作(zuò)用(yòng)。從廢(fèi)紙係車把的結構狀況來看,玖龍紙業和山鷹紙業全行業領域鏈(liàn)結構比較而言使內容更加完整,均接觸中上遊(yóu)廢紙翻譯具體(tǐ)環節,與此同時在下流配置產品包裝業務範圍,達成營收的切實有效進行(háng)補語。 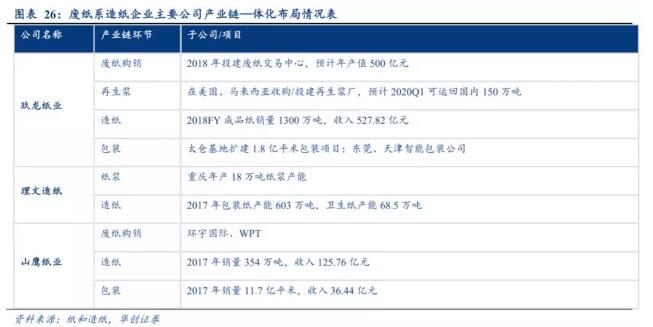
|






