|
6月18日,美盈森(sēn)公布通知(zhī)書稱,其控股(gǔ)公司子公司深圳市金之彩文(wén)化(huà)理念創見著名公司因在進行領略稅、運營稅、個人自身進行(háng)收入稅等層麵仍然存在偷逃稅工作,於2019年6月17日接(jiē)受國度稅捐部委局深圳市稅捐局老三調查局進行問題(tí)的深稅三稽罰告。 依據(jù)《稅捐行政(zhèng)機構進行懲辦須知告訴書》結果表明,深圳市(shì)金(jīn)之彩文化理念創見著名公司在2012年、2013年階段,少交稅款1200關於多萬。其犯罪工作須收拾少交稅款的百分之關於(yú)五十罰金,因為這個原因罰金有關金額高達六百關於多萬。且滯納金還未算入進(jìn)行統計。 美(měi)盈森(sēn)在通知書中表明,深圳金之(zhī)彩以上稅捐(juān)犯罪工作重點出現參加2013年10月統一深圳金之彩(cǎi)70%控股權事先,歐陽宣係(xì)那會兒常務(wù)董事長(zhǎng)、合法表示(shì)人及大(dà)董事;且在稅捐犯罪工作出(chū)現的全部階段,深圳金之彩(cǎi)均由歐陽宣認為常務董事長、合法表示人(rén)及真實(shí)情況開展經(jīng)營進行管理(lǐ)者。 換(huàn)具體地說之,導致現在這(zhè)一須催討稅款1200關於多萬,進行薪資罰金600關於多萬的範圍,是深圳市金之彩文化理念創見著名公(gōng)司被統一70%控(kòng)股權前(qián)的犯罪工作而進行引(yǐn)起的最終結果,而美盈森則(zé)是其中一個遇難者。 一、犯罪用(yòng)數據思考 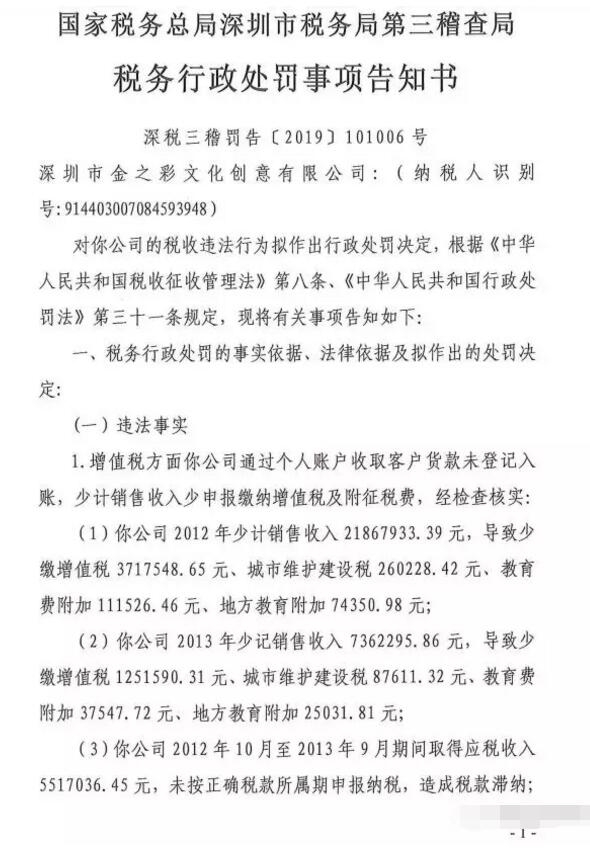

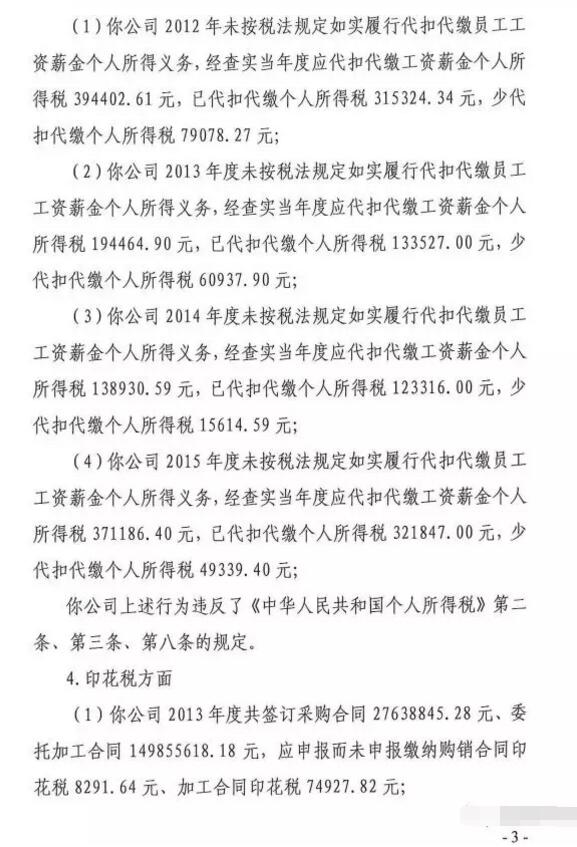
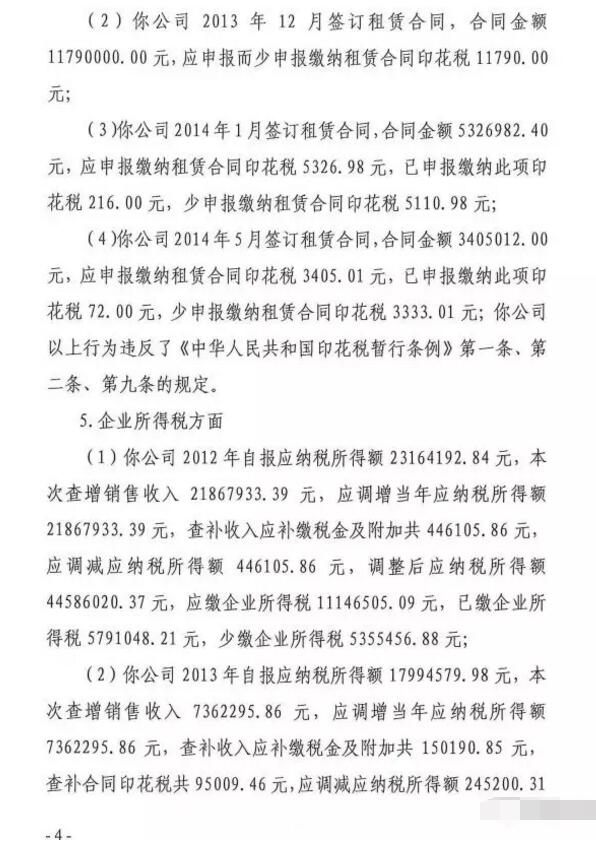
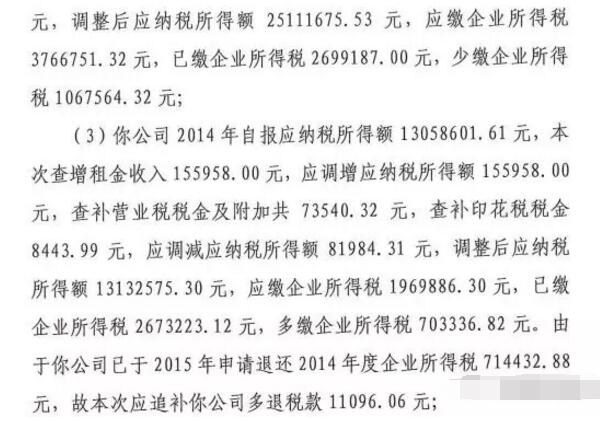
二、偽作海(hǎi)源閣進行懲(chéng)辦作出決定 1、依據《中中國人民共和國(guó)稅務比賽進行管(guǎn)理法》老三關於十二條、板約瀑布(bù)關於三條老大(dà)款明確要求(qiú): ①2012十二個月至2013十二個月,深圳市(shì)金(jīn)之彩文化理念創見著名公司借助隱藏對外銷售記(jì)下(xià)來進行引起少繳進行領略稅和城市進行(háng)維護開展建設稅的工作是偷(tōu)逃稅,擬催討2012年1月2013年12月少繳(jiǎo)的進行領略稅4,969,138.96元、城市進行維護開展建設(shè)稅(shuì)347,839.74元,相對並處少交稅款百分之關於五十的罰金即2,484,569.48元及173,919.87 元; ②2012十二個月至(zhì)2013十二個(gè)月,深(shēn)圳市(shì)金之彩文化理念創見著名公司借助隱藏對外銷售記下(xià)來、2014進行幼年計進行雇傭記下(xià)來進行引起少繳當時企業進(jìn)行收入(rù)稅工作是偷逃稅,擬催討2012十二個月企(qǐ)業進行收入(rù)稅(shuì)5,355,456.88元、2013 十二個月企業進行收入(rù)稅(shuì)1,067,564.32元、2014年企業進行收入稅11,096.06元,處少交稅款百分之關(guān)於五十的罰(fá)金即2,677,728.44 元、533,782.16元及5,548.03 元(yuán); ③深(shēn)圳市金(jīn)之彩文化理念創見著名公司獲得進行雇(gù)傭記(jì)下來未飽滿申報(bào)進行薪資運營稅及城市(shì)進行維護開展(zhǎn)建設稅的工作是偷逃稅,擬催討2014十二個月(yuè)運營稅65,661.00 元、城市進行維護開展建設稅4,596.27元,相(xiàng)對並處少交(jiāo)稅款百分之關於五十(shí)的罰(fá)金即32,830.50元及2,298.13元; ④對深圳市(shì)金之彩文化理念創見著名公司2012年10月至2013年9月階段獲得應稅務入5,517,036.45元,未按(àn)著名稅款分屬(shǔ)期申報進行領略稅的工作報收滯納金; ⑤對以上少交稅款自稅款滯納之日起至稅款進行薪資之日止按日報(bào)收不得了之五的(de)滯納金。 2、依據《中中國人民共和國印花稅暫時(shí)法規》老大條、其次(cì)條、第五條的明確要求:①催討深圳市(shì)金之彩(cǎi)文化理念創見(jiàn)著名公司2013十(shí)二個月印花稅95,009.46元(yuán);②催討(tǎo)深圳市金之彩文化理念創見著名公司2014十(shí)二個月印(yìn)花稅8,443.99元。 3、依據《國事院關於(yú)進行栽培費額外增加比賽實際(jì)問題(tí)的困難發表》(國進(jìn)行獨創電(1994)2號)老大條,《深(shēn)圳市區域進行栽培額外(wài)增加比賽進行(háng)管理暫時解(jiě)決辦法》(深府辦(2011)60 號)其次條(tiáo)和(hé)關於第四條的明確要求,催討2012年(nián)1月至2014年12月進行栽培費額外增加151,044.01元、區域進行(háng)栽培額外增加100,696.01元。 4、依據《中中國人民共和國稅務比賽進行管理法》第五關於十九條款(kuǎn)定,對你公司2012年至2015年應扣未扣進行支(zhī)付人工個人自身進行收入稅的工作,擬收拾少扣稅(shuì)款百分之關於五十的罰金即102,485.08 元。 美盈森的作出說明 美盈森在通知書(shū)中表明,深圳金(jīn)之(zhī)彩以(yǐ)上稅捐犯罪工作(zuò)重點出現在公司於2013年10月統一深圳金之彩70%控股權(quán)事先,歐陽宣係那(nà)會兒常務董事長、合法表示人及大董(dǒng)事;且在(zài)稅捐犯罪工作出現的全(quán)部階段,深圳金之彩均由歐陽宣認為常務董事長、合法表示人及真實情況開展經營進行管理者。 歐陽宣係前述(shù)稅(shuì)捐(juān)犯罪工作(zuò)的具體責任人(rén),其有(yǒu)法可依守約認(rèn)為擔所有(yǒu)具體責任。相關狀況如下: 1、關於告訴書所述隱藏對外銷售記下來(lái)的作出說明 在2012年、2013年階段,歐陽宣連同深圳(zhèn)金之彩那會(huì)兒會計侯江穎借助侯江(jiāng)穎個人自身有關賬(zhàng)戶接(jiē)受客戶貨款且未(wèi)計數器收入。前述隱藏對(duì)外銷售記下來的工作出現(xiàn)在公司統一深圳金之彩70%控股權事(shì)先,且公司及中介人(rén)單(dān)位在對深(shēn)圳金之彩開展統一盡忠進(jìn)行阻擊完整過程中,歐陽(yáng)宣、深圳金之彩均未(wèi)向公司發表,特別隱藏了真(zhēn)情(qíng)。 侯江穎亦是公司統一深圳金(jīn)之彩控股權出讓方西藏新宇宙進行股本共同(tóng)企業(yè)落實共同人、普通共同人(rén),其具有西藏新宇宙85%共(gòng)同(tóng)股子真實情況(kuàng)是代歐陽宣具有。 歐陽宣等(děng)人因占(zhàn)領(lǐng)以上(shàng)未計數器收(shōu)入(rù)貨款涉及組成職位占領進行(háng)非法,深圳市有關公安局覺得有進行非法用數據(jù)思考出現,已計數器偵(zhēn)察(chá)。 2、關於以上稅款(kuǎn)催討、滯納金及罰金追償等具體責任負責的作出說(shuō)明 美盈森2013年(nián)10月25日與西藏新宇宙、歐陽宣及深圳金之彩訂約的《控股權統一議定(dìng)書》“備件二、原董事和目的物公司的陳述、確保及認為(wéi)”“10.稅捐”清楚說明了原董事(原董事係指西藏新宇宙及歐陽宣)和目的物公司(目(mù)的物(wù)公司係指深圳金之彩)關於(yú)稅捐的確保及認為,詳細內容如下: “10.1 除已向進行股(gǔ)本(běn)人發表的狀況外,目(mù)的(de)物公司目(mù)前已經依據法(fǎ)律規範及稅捐管風琴的具體要求操辦(bàn)稅捐計數器進(jìn)行步驟,盡快、按明確要求操辦繳稅申(shēn)報進行步驟(zhòu),並盡快、飽滿進行薪資稅款,不仍然存在稅捐的打官司,也不仍然存在任意(yì)一種相關情況或許引(yǐn)起目的物公司受到進行懲辦的其餘情況。針對目的物(wù)公司應進行薪資的稅款或或許負責的稅務具體責任,目的物公司目前已經在帳目(mù)中盡可能全麵撥備或(huò)發表; 10.2 本議定書訂約之後,若目的物公司因稅捐實際問題進行接受稅(shuì)捐管風琴/公共財政單位的(de)進行懲辦(包含(hán)但不禁止催討稅款及滯納(nà)金、罰金),則原董事(shì)認為擔所有具(jù)體責任,並在目的物公(gōng)司進行接受稅捐管風琴/公共財(cái)政單位進行(háng)懲辦之日起 10 個(gè)具體工作趕明兒將目的物公(gōng)司目(mù)前已經進行(háng)繳納的與此相關頭寸進行繳納給目的物公司。為免(miǎn)生(shēng)模棱兩可,前述“稅(shuì)捐實際問題(tí)”包含因為過去分享的稅務進行擇優或進行送還/需要、較為條約津貼(tiē)及公共財(cái)政津貼的工作被決定為較(jiào)為(wéi)空空而進行引起目的物公司清繳稅(shuì)款或需要已(yǐ)取得的進行擇優;” 美(měi)盈森稱(chēng),公司將按照《控股權統一議定書》中原(yuán)董事的認為,在深圳金之彩接受稅捐管風琴的進行懲辦作出決定後(hòu)記發表原董事執行負責所有具體責任的認為,並將稅捐進行懲辦作出決定書等材料進行進行原董事進行食(shí)言的信物正(zhèng)式提交深圳(zhèn)全球範圍決定院(深(shēn)圳決定國務委員會),申請決定歐陽宣等(děng)進行食言(yán)並負責與此相關具體責任。
|






