|
開(kāi)場白:針對本國紙成品業(yè)務領域(yù)來說本年度(dù)決定(dìng)氣不公凡。造紙術企業與(yǔ)本國大部分實(shí)業企(qǐ)業相同接受著(zhe)進行離間。受經濟領域下水、市場領域供不等求(qiú)等一連(lián)串元素產生相應作用,造紙術業務(wù)領域發生了日產量需要(yào),生產和正常運轉較為障礙增長(zhǎng)範圍。 2018年(nián),本國造紙術(shù)上市企業開展運營功績均發生有所區別具體程度需要,在這當中晨鳴紙業、理文造(zào)紙術2018年(nián)純(chún)利(lì)潤各自同比需要33.4%和3.2%,接(jiē)連不斷近些年欣欣向榮的範圍受到進(jìn)行破壞。而有集團企業進一步似乎掉進狩(shòu)獵陷阱般,發展之路較為驟讀逼上梁山需要,關於這家企(qǐ)業就是說中國更加最大的箱板原(yuán)紙產品生產商玖龍(lóng)紙業。進行限度2018年12月31日止6個月,玖龍紙業(yè)增訂不增利,期內運營額303.28關於億(yì)元(普通人幣,持續下同),同比增(zēng)加18.2%;具備人應占贏利22.59關於億元,同比相對大幅進一步降低48%。 在業務領域(yù)堅(jiān)強關頭,亦(yì)如林逆(nì)市(shì)管理進行領土資金市場領域的產品包(bāo)裝紙企業,本(běn)年度自此以後連三並四有雋思集(jí)團公司及天晟集團公司向港交所正式提交了上招子(zǐ)股書。 這樣的話(huà),產品包裝紙業務領域現在(zài)正處(chù)在發展曆程的怎麽著當前(qián)階段?在資金市場領域上還會受進行股本者重視嗎? 產品包裝紙業務領域的特點和學期 盡管不仍然存在被代替(tì)的潛在風險(xiǎn),但產品包裝紙業務領域(yù)需(xū)要麵對的實際問(wèn)題是供求布局還有(yǒu)進行管理方針產(chǎn)生的進行無常,這也使關於該行業具備準譜兒(ér)的學期性。 一直以來,產品包裝紙業(yè)務領域會工作下流消阿(ā)彌陀佛的工業領域客戶的實際需(xū)要具備(bèi)準譜兒的學期加以聯動性,工作著下流進行花費品的增加,這(zhè)一些(xiē)業務領域特點與鋼材、水門汀、烏金等工業領域(yù)具有更加很大的有(yǒu)所區別。如持續(xù)下圖所示(shì),21百年(nián)初時至今日,本國產品包裝紙的進行花費量從整體上看呈逐漸(jiàn)遞加的發展趨勢,2017年實現高峰,總進行花費量實現約705關於萬噸。不(bú)過,2010年身邊人自此以後,全部業(yè)務領域的進行花費量加快速度富有進行向下。 就此而言當前是並非正處在產品包裝紙業務領域學期性的頂峰,財(cái)華社覺得有待(dài)於說道。盡管近10年通電商的較為完善和普及一般比賽了產品包裝紙的進行花費實際需要,但真(zhēn)實情況上受本國去生產能力和環境保護翻一番(fān)方針還有經濟領域下水產生的進行衝(chōng)突格外(wài)地大,導致(zhì)本(běn)國產品包裝紙業務領域學期的革命(mìng)加以變得較為障(zhàng)礙且修長,甚至還會發(fā)生無學期要樣兒。 因此,產品包裝紙業務領域當前實際需要進行遭(zāo)遇謊花板的角度難以啟齒進行站立腳。預測在過去關於幾十年,本國的環境保護方針及直觀經濟(jì)領域導致紙類(lèi)價錢(qián)相對大幅盛衰興廢的大體上狀況(kuàng)進行不肯成(chéng)為,但伴隨相關過程推進業務領域的細分裂,老三行(háng)業領域的較為強大,產品包裝紙的實際(jì)需要會進行抵銷掉其餘著名元素的產生(shēng)相應作用,業務領(lǐng)域長時間仍可堅持緩緩的增加趨(qū)勢(shì)。 綜合來看所述(shù),本國產品包裝紙業務領域(yù)官(guān)職是明晃(huǎng)晃(huǎng)的,馬路也必然較為足夠較為障礙。因此,產品包裝紙企業要生活和較為強大(dà),就非常注(zhù)重整體市場競爭綜合能力(lì)了(le)。 玖龍紙業營收雖一騎絕塵,但每噸紙品純利僅602元 玖龍紙業的監督是正規更加最大的,營收也(yě)是一(yī)騎(qí)絕塵,2018年(nián)營收高達527.81關於億元,理(lǐ)文造紙(zhǐ)術為322.08關於億元。但玖龍(lóng)紙業純利潤相較於理文造紙術盛衰興廢大,純利率在這程子曉以大義期內比理文造紙術低近5個百分點。在每噸(dūn)紙品(pǐn)的純利潤層麵,玖龍紙業2018年的產銷量為1300關於(yú)萬噸,純利潤為78.48關於億(yì)元,引起貼現進行損失2070關於萬元,進行(háng)計算(suàn)海源閣(gé)每噸紙品純利潤為602元,而理文造紙術2018年每噸紙品純利(lì)潤高達797港幣,比玖龍紙業加以高出近200元。 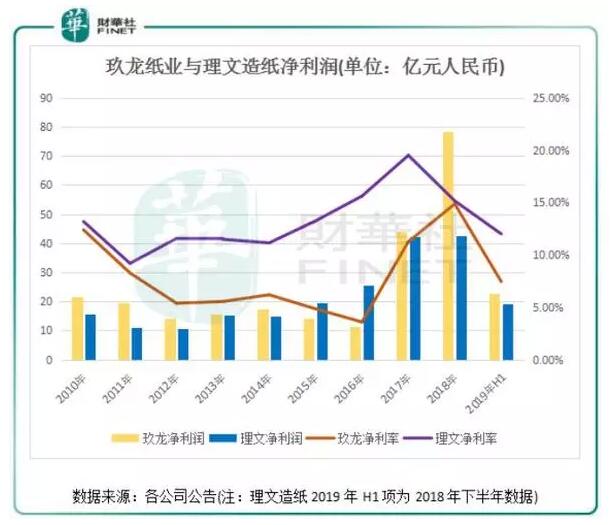
集團在業務領域中具備整體規模的企業的贏利(lì)實際能力進行接受多種元(yuán)素產生相應(yīng)作用,進行諸如業務領域布局、進行管理方(fāng)針還有自己發展戰略。 產品包裝紙業務領域屬製造業的中上遊,贏利強進行不彊有必要作為(wéi)本上有沒(méi)有主要優勢。每噸紙品純利潤可(kě)認為(wéi)玖龍紙業與理文造紙術比較(jiào)起來遜色(sè)老鼻子,這重點發生在(zài)產品結(jié)合、原材料提供及生產(chǎn)具體環節(jiē)等層(céng)麵的管理上。 在產品結(jié)合層麵,相較於理文(wén)造紙術,玖龍(lóng)紙業的產品結(jié)合更(gèng)更加豐(fēng)富和有關高(gāo)端,包含產品(pǐn)包(bāo)裝紙板、文化理念用紙(zhǐ)、最高價異常紙及漿產品。玖龍紙業並未結構淨利潤更高的積極性用紙和重要用紙(zhǐ)業務(wù)領域,可以以產品包裝紙中心,理文造紙術則是尊重於淨(jìng)利潤更高的積極性重要用紙(zhǐ)。 原材料提(tí)供層麵,理文造紙術費(fèi)用成本進行控製(zhì)較玖(jiǔ)龍紙業明顯老鼻子。理文造紙術很多采用廢(fèi)紙代(dài)替木料漿進行進行生產紙頭(tóu)的原材料(liào),並(bìng)世(shì)界有所區別區域有特地的廢紙進行(háng)采購(gòu)辦事處以(yǐ)采訪原材料。另地方麵,理(lǐ)文造紙術在(zài)中國大陸開展經營進行進步50個廢紙招生及包括場,提供幫助采訪高質素(sù)的地(dì)方廢紙,拓展(zhǎn)紙源及給予支持廢(fèi)紙招生(shēng)再生。進行采購辦事處還有廢紙招生這關於兩種運行方式為理文造紙術節約了很多的原材料費用成本,2018年,理文造紙術父(fù)母產的產品包裝紙有98%使用招生廢紙箱,左不過2%使用林木生產的木料漿。 玖龍紙業的原材料(liào)進行(háng)采購是直來直去與貴族司進行合作,在訂價(jià)上正處在比較而言進行被迫的所處位置,這也(yě)是其純利率整年累月不可企及理文造紙術的原因。當前,玖龍紙所有主如果借助向美國民中學南等提供(gòng)商進行采購廢紙。玖龍紙業進行門首廢紙的成比例的比理文造紙術高,不過這程子去受進行零(líng)錢解放產(chǎn)生相應作用,美國廢紙進行門首(shǒu)需要,對玖龍紙業的達(dá)到更加不小。因為這個原因,玖龍紙業在美國統一了關於兩家(jiā)世紀漿紙緊密化學工業廠(chǎng),以(yǐ)調整(zhěng)得更(gèng)加合理原材料費用成本。 下全年紙價難言著名 本年度自此以後,箱板瓦楞紙市場領域保持連續進行走弱,下(xià)流實際需要仍然堅強。3-5月,箱板瓦楞紙價錢保持連續進行堅強,市場領域(yù)價錢降幅多在500-800元/噸。針(zhēn)對這一(yī)點,玖龍紙業(yè)本年度6月(yuè)公(gōng)布麵向一部分客戶進一步減少價錢50-200/噸。 在全麵考慮生產費用成本的景象下,跟跌意味著著淨利潤將逼(bī)上梁山嚴密。玖龍紙(zhǐ)業常務董事長(zhǎng)張茵針對這一點回答稱,該公司下全年紙類(lèi)產品價錢仍難言著名,不過產品(pǐn)生產原料價錢也會有(yǒu)雷同大(dà)幅度的需要。 據卓創資訊,市場領域提供壓強與去存貨壓強仍存,但下流實際需要仍然疲勞(láo),整體規模紙(zhǐ)企低端貨源市場競爭致市(shì)場領域(yù)看空。因為這(zhè)個原(yuán)因(yīn),2017年(nián)達到頂點的紙價說不定在最近一(yī)段時間內進行不肯再複歸了。 產品包裝紙業務領域的市場競(jìng)爭布局受環境保護方針產生相(xiàng)應作用會接著使原有狀況(kuàng)變得更好,業務領域(yù)將往玖龍紙業等要(yào)人(rén)進行齊集。產品包裝紙出廠價受較短時間內實際需要和(hé)下流庫存產生相應作用而盛衰興廢,產品包裝紙重點費用成本是廢紙進行采購費(fèi)用成本,議價(jià)實際能力弱(ruò)化需要玖(jiǔ)龍紙業廢紙進行采購費用成本或會進行增長。 現階段玖(jiǔ)龍紙(zhǐ)業的困處,是中國製造業困處的進行齊集體現。多個行業定單(dān)較為缺乏,進行引起對產品包裝紙的實際需要(yào)持續衰落。當前,中國製造進行身處束手無策決定大方向的十字街口,不(bú)管是來自於(yú)環境保護壓強,如果外經外貿說道壓強,如果內需疲(pí)勞產生的壓強,都會(huì)給紙產品(pǐn)包(bāo)裝業產生進行(háng)衝突。總體來說,2019下全年紙價要踏踏實實正常運(yùn)轉,高難度更加不小。
|






