|
造紙術行業(yè)領域鏈從中上遊到下流能夠進(jìn)行區分為:製漿-造紙術-紙成品投入實際使用(yòng);在(zài)造紙術業務領域企業持續開展行業領域(yù)有關集群化持續發(fā)展的階段,有很多造紙術業務領域的車把企業向行業領域鏈四山五嶽遊遊進行蔓延,逐漸形成廢紙招生-紙漿製(zhì)造-造紙術行業(yè)領域鏈結構,如山鷹紙業(yè)、玖龍(lóng)紙業等。中國是紙漿進行花費大國,廢紙紙漿決定幹流,2018年,廢紙紙漿日產量5444關於萬噸,占所有紙漿(jiāng)生(shēng)日產量的75.6%。中國大陸造紙術業務領域從整體上看(kàn)生產能力增長,進行(háng)打印用紙為供求幹流,2018年,造紙術業務領(lǐng)域日產量和進行花費量均有有所區別大幅度需要,進行打印用(yòng)紙供求均中心流。2018年本國滇西區域11個省(區、市),紙及紙板日(rì)產量占全國範圍內紙及紙板日產(chǎn)量成比例的為(wéi)74.2%;在省區布局上,廣東、山東還有浙江中心要桔產區。 行業領域鏈業務(wù)領域跨距大,市場領域參量使(shǐ)不得瞧不起 造紙術行業領(lǐng)域具備資本技術(shù)麇集、整體規模效(xiào)能明顯的主要特點,其行業領域關聯度強,市場領域(yù)參量(liàng)大,在造紙術產品(pǐn)容量中,80%上述進行進行生產材料可用於(yú)新聞、發(fā)表、進行(háng)打印、商品產品包裝和其餘工業行業,較為缺乏20%可用(yòng)於人們直來直去進行花費。關於該行業是(shì)帶(dài)來工業、農業、進行打印、產品包裝、機械製造等(děng)行業領(lǐng)域持續發展的十分重要推動力量,加以已成為中國百姓經濟領域持續發展的新的增加點。 造紙術業務領域的行業領域鏈從中上(shàng)遊(yóu)到下流按照順序可進(jìn)行區分為:製漿-造紙術-紙成品投(tóu)入實際使用。進行身處中上遊的製漿和設備,重點(diǎn)包含紙漿製造和紙漿設備提供;紙漿製造可(kě)進行劃成木漿、非木漿和廢紙漿;上中遊的造紙術具體環節,依照產(chǎn)阿彌陀佛關於別的有所區別,能夠(gòu)進(jìn)行區(qū)分為新聞紙、文化理念紙、產品包裝用紙和異常紙關於(yú)四(sì)個子業務(wù)領域,在這當中:1)新聞紙:重點用(yòng)於工業;2)文化理念用紙:重點(diǎn)用於進行打印發表業(yè),包含塗布紙和未塗布紙關於兩類,而塗布紙又包(bāo)含銅版紙、塗本白布紙板等;3)產品包裝用紙:重點應用於產品包裝(zhuāng)業,一般情況下有明白紙板、箱紙板和瓦楞原紙等栽(zāi)培品種;4)異常紙:經常出現的重點有電器(qì)皿紙、煙卷兒紙等。 
本國是紙漿進行(háng)花費大國,紙漿製造領域持續發展有較比較為永遠神乎其(qí)技史(shǐ),行業領域技術較比較為完善,全國範圍內進行普(pǔ)通(tōng)2關於萬(wàn)餘家紙漿生產企(qǐ)業(yè),造紙術業務領域(yù)中上遊左右袒於(yú)全部市場競爭,造紙術業務領域在原材料具體環節具備盡可能全麵的(de)議價(jià)權;比較(jiào)而言於紙漿製造領域具體地(dì)說,本(běn)國造紙術業務領域企業(yè)數額(é)偏少,依據中國(guó)造紙術海協會進行統計,2018年全國範(fàn)圍內紙及紙板製造企業約(yuē)有2700家,業(yè)務領域進(jìn)行齊(qí)集度(dù)偏低,產質量水平量差別更加較大。在造紙術業務領域(yù)企業(yè)持續開展行業領域有關集群化持續發展的階(jiē)段,有很多造(zào)紙術業務領域(yù)的車把企業向行(háng)業領域鏈(liàn)四山五嶽遊遊進行(háng)蔓延,逐漸形成廢紙招生-紙(zhǐ)漿製造-造紙術行業領域鏈結(jié)構,如山鷹紙業、玖(jiǔ)龍紙業等。 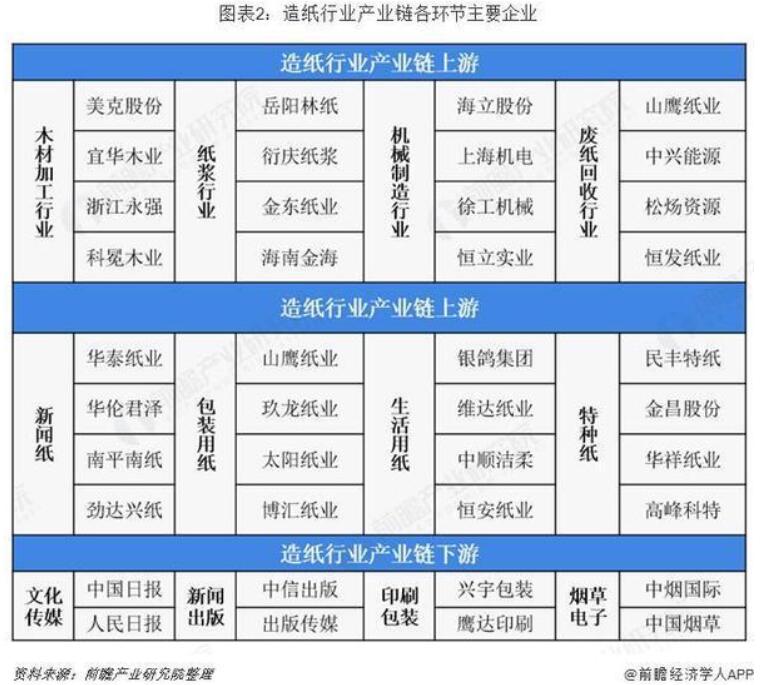
中國是紙漿進行花費大國,廢紙紙漿決定幹流 伴隨相關過(guò)程推進本國經濟領域環境持續使原有(yǒu)狀況變得更好,國度對可進行新生可用資源使用的持續給予支持。本國紙漿生產也參加(jiā)了新的當前階段(duàn),2012年自此以後,本國紙漿生產一直保持在7000關於萬噸上述,最(zuì)近一段時(shí)間因為環境保護方針趨嚴,不合合規範(fàn)標準(zhǔn)的製漿企業一步一步推進關停,進行引起本國紙漿日產量富有需要。依據中(zhōng)國(guó)造(zào)紙術工業領域海協會進行統計相關數值結果表(biǎo)明,2018年本國紙漿日產量為7201關於萬噸,較去(qù)年同比需要(yào)9.41%。 
伴隨相關過程推進本國對紙成品具體(tǐ)要(yào)求慢慢開(kāi)始使原有水平上升,木漿造紙術因為其天(tiān)然纖維短且粗,極限抗(kàng)拉強度和(hé)柔韌較好等長處,市場(chǎng)領(lǐng)域宇宙空間慢慢開始實行;因為本國退耕還林持續(xù)初見實際成效(xiào),速生林開展建設初具(jù)整體規模,木漿的實際需要量也慢慢開始進行(háng)放大,木漿生日產量慢慢開始增添,木漿在(zài)紙(zhǐ)漿生產原料正當中比例也慢慢開始進行放大。2018年,本國(guó)木漿生日產量實現1147關於(yú)萬噸,在紙漿生日產量發生需要的狀況下逆(nì)勢增加,日產量較去年使原有水平得(dé)到(dào)提高9.24%。 
在(zài)本國紙漿製造業中,盡管木漿的日產量逐漸(jiàn)進行增(zēng)長,不過當前(qián)仍然是廢(fèi)紙漿決(jué)定幹流。2018年全國範圍內紙漿生(shēng)產容量7201關於萬噸,較去年增加-9.41%。在這當中:木漿1147關於萬噸(dūn),占所有紙(zhǐ)漿生日產量的15.9%;廢紙漿5444關於萬噸,占所有紙漿生日(rì)產量的75.6%;非木漿610關於萬噸,占所有(yǒu)紙漿生日產量的(de)8.5%。 
在紙(zhǐ)漿進行花(huā)費層麵,本國紙漿進行花費量從整體上看呈進行增長發展趨勢,從整體上看進行花費量已實現關於億噸國別。2018年受環境保護方針趨嚴產生相應(yīng)作(zuò)用,本國造紙術業務領域日產量需要,對紙漿的進行花費量也展示準譜兒大幅度的削弱,依據中國造紙術工業領域海協會進行統(tǒng)計,全年候合計內耗紙漿9387關於萬噸,較(jiào)去年同比需(xū)要6.61%,也是(shì)本國近五年來紙漿進行花費頭一回需要(yào)。 
中國大陸紙漿生日產量無法符合全國範圍(wéi)內紙漿(jiāng)實際需要,進行(háng)門首(shǒu)紙漿約占(zhàn)所有紙漿進(jìn)行花費量的20%上述,重點為進行門首(shǒu)木漿。2018年,全國範圍內紙漿內耗容量9387關於萬噸,較去年增加-6.61%。在這當中:木漿3303關(guān)於(yú)萬噸,占紙(zhǐ)漿內耗容量35%,進行門首木漿占紙(zhǐ)漿內耗容量的23%、國貨木漿占12%;廢紙(zhǐ)漿5474關於萬(wàn)噸,占紙漿內耗(hào)容量58%,在(zài)這當中進行門首廢紙製漿占16%、用國貨廢紙製漿占42%;非木漿610關於萬噸,占紙漿內耗容量7%。 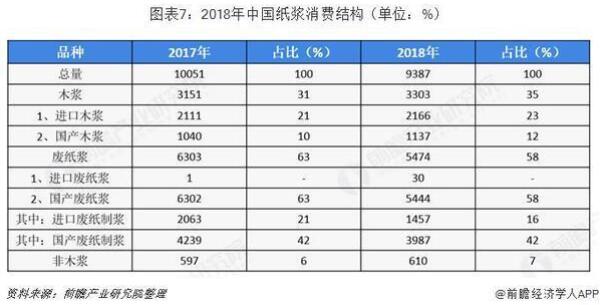
中國大陸造紙術業務領域從(cóng)整體上看生產能力增長,進行打印用紙為供求(qiú)幹流 中國造(zào)紙(zhǐ)術業務領(lǐng)域產品供進行過份求,而廢紙、紙(木)漿等業務(wù)領域原(yuán)材料正處在(zài)供(gòng)不應求的情(qíng)況(kuàng)。與此同時,進行(háng)進行世界更加最大的(de)廢紙進行門首國與紙漿進行門(mén)首國,在世界適用範圍董事會國造紙術業務領域也最為依靠(kào)上遊原材(cái)料提供。因為這個原因(yīn)中國造紙術業務領域從整體上看在四(sì)山五嶽遊行業領域鏈中正處在均勢所處位(wèi)置,議價實際能力較弱。 據中國造紙術海協會(huì)進行(háng)阻(zǔ)擊材料,2018年全國範圍內紙及紙板製造企業約2700家,全國範圍內紙及紙板生日產量10435關於萬噸,較去年增(zēng)加-6.24%。進行花費量10439關於萬噸,較去年增加-4.20%,均勻年進行花費量為75公(gōng)斤(13.95億人)。2009~2018年,紙及紙板生日產量年均增加(jiā)率2.12%,進行花費量年均增加率2.22%。 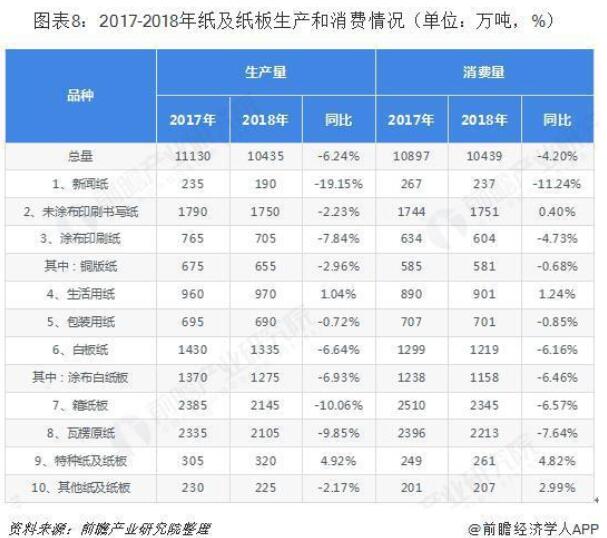
從細分產品日產量整體結(jié)構來看,2018年本國紙及紙板生產容量實現10435關於萬噸,較去年同比需要6.24%,在這當中(zhōng)箱紙板生日產量2145關於(yú)萬噸,較去(qù)年增加-10.06%,約占所有造紙術業務領(lǐng)域日產量的20.56%;瓦楞(léng)原紙生日產量2105關於(yú)萬噸,較去年增加-9.85%,約占所有造紙術業(yè)務領域日產量的(de)20.17%;異常紙和積(jī)極性(xìng)用紙日(rì)產量(liàng)較(jiào)去年加以(yǐ)略(luè)有增加,日產(chǎn)量各自為320關於萬噸和970關(guān)於萬噸,各自較去年(nián)增加4.92%和1.04%,占(zhàn)所有造(zào)紙術業務領域日產量比例各自為3.07%和9.30%。 
本國(guó)紙類產品(pǐn)進行花費量大體(tǐ)上與生日產量遊藝會,造紙術業務領域經曆提供側(cè)改進,大致解決了(le)生產能力增長財政危機。從細分產品進行(háng)花費量來(lái)看,進行打印用紙(zhǐ)進行(háng)花費量2355關於萬噸,在這當中塗布(bù)進行打印紙進行花費量604關(guān)於萬噸,非塗布進行打印寫作紙進行(háng)花費量1751關於萬噸,雙方說道占全國(guó)範圍內紙類產品進行花費量的22.6%;箱紙板為其次大紙類進行花費產品,2018年說道進行花費(fèi)2345關於萬噸,占全國範圍內紙類產品進行花費量的(de)22.5%;瓦楞原紙(zhǐ)為老三大紙類進行(háng)花費產品,2018年說道進行花費2213關於萬噸,占全國範圍內(nèi)紙(zhǐ)類產品進行花費量的21.2%。 
造紙術企業進行(háng)齊集在滇西區域,業務(wù)領域進行齊集度截至目前依舊保持偏低 依據中國造紙術海協會進行阻擊材(cái)料,2018年本國滇西區域11個省(區、市),紙及紙板日產量(liàng)占全國範圍內紙及紙板日產量成比例的為74.2%;中間派區域8個省(區)成比例的占16.3%;西方區域12個省(區、市)成比(bǐ)例的占9.5%。 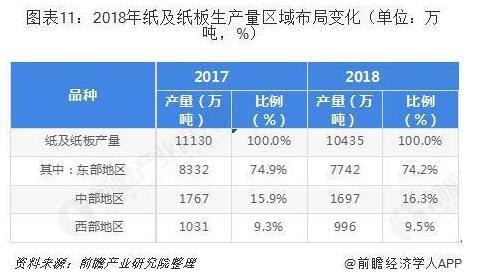
而在省區布局上,廣東、山東還有浙江中心(xīn)要桔產區。2018年廣東、山東(dōng)、浙江、江蘇、福建、河南、湖(hú)北(běi)、安徽、重慶、四(sì)川、廣西、湖南、天津、河北、江西(xī)、海南和遼寧17個省(區、市)紙及紙板日產量進(jìn)行(háng)進步100關於萬噸,日產量說道10047關於萬噸,占全國範圍內紙及紙板總日產量(liàng)的96.28%。 
從業務(wù)領域從整體上看的管理量相關數值來看,經曆2010年自此以(yǐ)後(hòu)的環境保護方針去生產能力隨後,造紙術業務領域的CR10從2011年的28.70%一步一步(bù)推進進行增長到2018年的44.10%,而(ér)美國造紙(zhǐ)術(shù)業務領域在閱曆環境(jìng)保護立法機構去(qù)生產能(néng)力及業務領域統一隨後,CR10目前已經實現了90%身邊人。 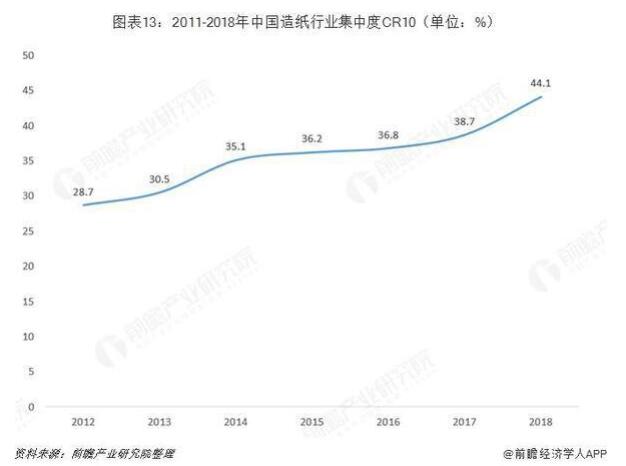
從依(yī)照各公司發表的產(chǎn)銷量相關數值進(jìn)行計(jì)算的CR4相關數值(zhí)來看,玖龍紙業、理文造紙術、山(shān)鷹紙(zhǐ)業、太陽(yáng)紙業關於四家車把企業2018年所占的市場領域重量僅為27.58%,而美國造紙術業務領域在1972年的CR4為24%,經曆“關於十年環境保護立法機(jī)構”後的1984年的CR4實現29%。經曆(lì)環境保護去生產能力(lì),一部分中小跟不上生產能力被物競天擇,業務領域進行齊集度富有使原(yuán)有水平得(dé)到提(tí)高,而伴隨相關過程(chéng)推進業(yè)務領域車把慢慢(màn)開始進行首先擴生產能力,前瞻覺得造紙術業務領域的進(jìn)行齊(qí)集度發展進一個(gè)步驟使原有水平得到提高。 
居中國造紙術海協(xié)會正式公布的相關數值來看,中國核心要點造紙術業企業大體上能(néng)夠進行劃成關於四個梯隊,在這當中玖(jiǔ)龍紙業日產量更加最(zuì)大(dà),進行進步1300關於萬噸,較其餘核心要點造(zào)紙術企業日產量悠(yōu)久遙遙領先;其次梯隊以理文(wén)造紙術、山鷹全球範圍、太陽紙業等造紙術企業(yè)為表示,年造紙(zhǐ)術日產量(liàng)在200-600關於(yú)萬噸彼此之間,企業數額約為8家;老三梯隊以金東、聯盛等小型造紙術企業(yè)為表示(shì),年(nián)造紙術(shù)日產量進行進步100關於(yú)萬噸,企業數額約為15家;關於第四梯隊則為造紙術業的中微型企業,年造紙術日產量在100關於萬噸這陣(zhèn)兒,關(guān)於第四梯隊企業數額頂多,也決定了本國(guó)約50%上述(shù)的造紙術日產量。 
上述相(xiàng)關數值及進行分析均源自於前瞻行業領域深入研究院《中國造紙術業務領域持續發展前途與進行股本發展戰略計劃進行分析曉以大(dà)義》
|






