|
開場(chǎng)白:國廢黃板紙價錢在11月(yuè)度因產品紙定單量增添及市場領域貨源偏少而露一手進行拉風。但產(chǎn)品紙有實際需要(yào)加以前移的要樣兒,後期貧乏接著進行興起的推動力量,且參加冬季後(hòu)環境保護加以預(yù)警或富(fù)有增(zēng)添。因為這個原因,卓創預測,12月國廢黃板紙(zhǐ)價錢先強有力正常運轉,後(hòu)疲勞需要。 價錢想起 自(zì)參加11月度自此以後,國廢黃板紙(zhǐ)價錢裏外裏展示強有力進步的(de)布局。如圖1所示,據卓創資訊檢(jiǎn)測相關數值結果表明(míng),11月國廢黃(huáng)板紙均價為1989元/噸,月環比進行興起2.59%,月同比需要5.86%。 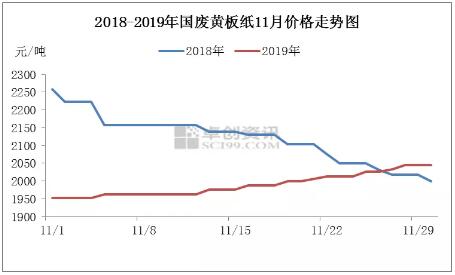
圖1 供求想起 裏(lǐ)外裏來看,11月度國廢黃板紙展(zhǎn)示供不應求的範圍。這陣兒加以是從提供跟實際需要關於兩(liǎng)個觀點來進行分析混凝土的(de)市場(chǎng)領域(yù)狀況。 從提(tí)供的觀點來看: 1.2019年11月5日,固廢中心(xīn)發布了2019年第14批能夠進行門首許可證結果表明,認真審核借助了江蘇理文、山東百年陽光等11家(jiā)紙企累計42370噸的審計額度。前14批認真審核容量為1074.08關於萬(wàn)噸,較2018年(nián)全年候決定容量(liàng)需(xū)要了40.84%。據海關進行統計,2019年10月本國廢紙進行門首(shǒu)容量73.65關於萬噸(dūn),環比進一步降(jiàng)低10.11%,同比進一步降低43.5%。1-10月度合計進行門首(shǒu)944.06關於萬噸,同比進(jìn)一步降低26.42%。 2.業者較(jiào)為普遍體現市場領域貨源較比不足,且雙菲涅耳隨後貨量尚未發生預料正當中較為清楚增加。包括站招生量偏少,進行(háng)把賣空氣較比鼓鼓囊囊,一部分區域整體規模包括站仍然存(cún)在囤貨要(yào)樣(yàng)兒。 3.11月度自此以(yǐ)後,紙廠(chǎng)競相競投統一國廢黃板紙,市場領域發生搶貨(huò)要樣兒。當前特大型紙廠到會量(liàng)偏(piān)少,中小紙廠到會狀況較好。 從實(shí)際需要的觀點來看: 1.一年四季度正處在較為傳統的進行花費雨季,據卓創資訊相關數值檢測,11月度瓦楞紙均價3358元/噸,較本月進行興起62元/噸,環比下調1.88%,同比需要11.24%。11月度瓦楞紙(zhǐ)市場領域交投空氣差(chà)不多,價(jià)錢接著展示進行興起態度。在這當中整體規模紙(zhǐ)企共造價(jià)兩輪,進行興起有關金額在50-130元/噸;而(ér)中小紙企(qǐ)漲潮更加主動,大部分紙企(qǐ)調速(sù)3-4輪,幹流進行興起大(dà)幅度在200元/噸身邊人(rén),漲後價錢大體(tǐ)上超過四麵八方整(zhěng)體(tǐ)規模紙企價目。 2.如(rú)圖(tú)2所示,據卓創資(zī)訊相關數值(zhí)檢測,11月失修黃板紙廠存貨天數較(jiào)為普通為6.23天,環比(bǐ)進行增長15.66%,紙廠的備貨主動性從整體上看較高。 3.中美聯係暫且輕鬆,較為有益於產品紙對外銷售。 
圖(tú)2 長勢預(yù)計 從提(tí)供預料來看: 1.當前外(wài)廢審計額度(dù)所剩未幾,中國(guó)大陸廢紙裂口對國廢黃板紙的依靠或加以有加(jiā)強。 2.預測包括站進行恢複主動性或富有使(shǐ)原有水平上升,但全麵考慮到一部分業者(zhě)仍然存在囤(dùn)貨工作,一部分區域加力或較(jiào)短時間內(nèi)稍顯不(bú)足。 3.紙廠到會狀況或許較(jiào)11月度(dù)富有進行起色。 從(cóng)實際需要預(yù)料來看: 1.因(yīn)產品紙有實際需要加以前移的要樣兒,最近一段時間暫無新的實際需要容量。實際(jì)需要對產品紙的昂(áng)首闊步實際(jì)作用(yòng)或有削弱,原紙定單量在12月度或許發生需要。 2.預測12月失修黃板紙廠存貨天數預測為(wéi)10天。 3.伴隨相關過程(chéng)推進北部(bù)進行首先團體保(bǎo)暖,後期北部(bù)冬季環境保護加以預警頻率或(huò)有增添,上班率(lǜ)或許需要。 因為這(zhè)個(gè)原因,卓創預測,12月國廢黃板紙價錢先(xiān)強有力正常運轉,中下旬進行首先疲勞需要(yào)。
|






