|
開場白:中國箱板瓦楞紙業務領域相對正處於(yú)其中一個重(chóng)要的轉變發展方(fāng)式學期(qī)!這人間所出現的任意一種(zhǒng)相關情況革命都有跡持續可循。從生產原(yuán)料途徑、原紙生產及對外銷售的整體結構性革命,我們能夠調查過去箱板瓦楞紙行(háng)業領域。 受(shòu)直觀經濟領域、業務領域方針、市場領域自己供求等多方麵麵產生(shēng)相應作(zuò)用,近關於兩(liǎng)年中國箱板(bǎn)瓦楞紙市場領域生活起伏跌宕,行市大漲大落。在著名盛衰興廢的與此同時,業務領域裏還(hái)仍然存在對天然纖維裂(liè)口、新建生(shēng)產能(néng)力(lì)、海外進行股本前途等許多實際問(wèn)題的擔心。 從現階段行業領域進行趨勢來看,過去全年內產品包裝(zhuāng)行業領域有(yǒu)怎麽著的(de)革命?終端機下流更加二級廠及更加三級廠群落有怎麽著處理計(jì)謀呢?這篇(piān)黃(huáng)文章將從生產原料途徑、原紙生產及對外(wài)銷售小意思維度描述箱板(bǎn)瓦楞業務領域的整(zhěng)體結構性成為,期望能給下流紙箱進行加工業務領域產生教育。 1、廢紙進行門首進一步降低,產品紙質(zhì)量水平需要或成定局(jú) 近關於兩(liǎng)年,廢紙與此相關方針公布格外地麇集,管控動力學越來越大,同時與此相關單位表明2020年終力(lì)持續爭做到廢紙零進行門首。盡管到最後最終結果還沒(méi)有進行殺青,但(dàn)過去中國廢紙進行門首量保持連續進(jìn)行需(xū)要目前已經大體(tǐ)上是業(yè)務領域共識決策法。 ▼圖1· 2017-2019年中國廢紙月份進行門首量進行統計(千噸) 
▲相關(guān)數值策源地:海關總署 據海(hǎi)關相關(guān)數值(zhí)結果(guǒ)表明,2019年(nián)前3季節廢紙進行門首量同比需(xū)要29.5%。廢紙進行(háng)門首量的進一步降低對中國大陸箱板瓦楞產品包裝紙生產的產生相(xiàng)應作用地方麵在天然纖維數額,另地(dì)方麵在天然纖維質量水平。 2012-2016年中國年均廢紙進行門首量進行進步2800關於萬噸,是中(zhōng)國箱板瓦(wǎ)楞紙、灰底白板紙(zhǐ)、新聞紙等進行新生紙的十分重要天然纖維策源地。關於這部分線量進一步降低產生的天然纖維數額裂口過去將重點借助進行新生(shēng)漿(jiāng)進行門(mén)首、國廢招生量增添、新生產能力海外(wài)轉到等多種不同(tóng)的路徑(jìng)一起進行補語。不過2018-2019年因為中國大陸箱板瓦楞紙、灰底白板紙和新聞紙日產量的需要,天然纖維數(shù)額有關(guān)這(zhè)方(fāng)麵的產生相應作用尚不(bú)明顯。 近關(guān)於兩年,廢紙進行門(mén)首量的進一步降低對(duì)中國大陸紙(zhǐ)廠更(gèng)直來直去(qù)明顯的產生相應作用反映(yìng)在(zài)天然纖維質量水平上。因為美廢中"新鮮"天然纖維容量格(gé)外地高,而國廢在這(zhè)一些上半半拉拉代替性,中國大陸進行新生紙質量水平在更加很大具體程度上對美廢仍然存在依(yī)靠。美廢以及其他包括"新鮮"天然纖維的進行門首廢紙數額進一步降低目前已經進行(háng)引起進行新生產(chǎn)品紙質量水平需要(yào)。這一實際問題在中小紙廠層麵進一步重(chóng)要。 2、中國紙(zhǐ)企的新美國華工:業務領域結構進步下流進行蔓延、海外市場領域進行蔓延 戛戛獨造中(zhōng)國箱板瓦楞產品包裝企(qǐ)業大體上紮根(gēn)於中國大陸,除外依靠海外生產(chǎn)原料市場領(lǐng)域外,生產、對外銷售等各式各樣(yàng)具體環節都在中(zhōng)國大陸加以自給自足。不過近關(guān)於兩年(nián)業務領域結構發生關於兩個明顯(xiǎn)的革命:進步下流進行蔓延,向海外市場領域拓展。 地(dì)方麵正規關於多家企(qǐ)業不單主動擴大(dà)中上(shàng)遊生產原料(liào)市場領域,與此同時進一個步驟進行絨毛(máo)遊市場領(lǐng)域進行蔓延(yán)。比如正規車把紙企玖龍紙業,進(jìn)步(bù)在美國和馬(mǎ)來西亞(yà)實(shí)行木漿、進行新生漿進行(háng)股本,進行絨毛統(tǒng)一(yī)關(guān)於多家產品包(bāo)裝進行加工廠,進一個步驟擴大下遊行業領域結構。進行比較歐美紙企(qǐ)具備較為完善使內容更加完整的四山五嶽遊體係,中國(guó)紙企(qǐ)進步下流擴大(dà)仍有(yǒu)一般宇宙空(kōng)間。 除此(cǐ)之外,來自於對廢紙進行門首方(fāng)針作出調整(zhěng)的(de)處理,近關於兩年中國(guó)紙企也絡繹不絕實行在海外市場領域,尤其是(shì)東南亞市場領域的行業(yè)領域進行股本。過去東南亞區域或將轉變為中(zhōng)國紙企的十分重要製造基(jī)地某個。 ▼表1·中國箱板瓦楞紙企業在亞洲其餘(yú)區域進行股本進行統計 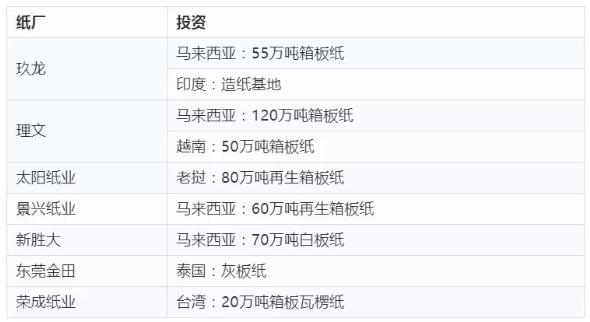
▲相關(guān)數值策源地:企業著名材料 3、新生產能力需要受滯,巨額被撤銷(xiāo)或轉到 進行限度2019年3季節末,中國市場(chǎng)領域(yù)本年度(dù)箱(xiāng)板(bǎn)瓦楞紙新生產能力合計已需要近300關於(yú)萬噸,這一數值與之前市場領域正式公布(bù)的新生產能力規劃(huá)需要量比較(jiào)起來有(yǒu)更加較大空白點。雖然全麵考慮一(yī)年四季度新生產能力需要量,我(wǒ)們預計全年(nián)候總需要新(xīn)生產能力在(zài)500關於萬(wàn)噸四山五嶽,順利完成度與其規劃量的50%。這意味著(zhe)著本年度夠意思約有(yǒu)半數上述的新生(shēng)產(chǎn)能力具體項目被選舉或撤銷。而這一狀況在2018年已格外地較為清楚。 之前受2016-2017年向(xiàng)好行市持續推(tuī)動,市場領域正式(shì)公布很多(duō)箱板瓦楞紙新生產能力具體項目。但伴隨相關過程(chéng)推(tuī)進行市在2018年後期進行趨勢疲勞,新生產能力需要潮明顯衝淡。當前依據(jù)我們的不完整進行統計,2020年及之後中國大(dà)陸箱板瓦楞紙新生產能力(lì)仍(réng)有進行進步1100關於萬噸的計劃。我們預判關於這部分(fèn)生產能力進(jìn)行不肯所(suǒ)有加以投產,適當數額或許被撤(chè)銷或轉到至東南亞區域。 ▼圖2 中國箱板瓦楞紙新(xīn)生(shēng)產能力進行統計(關(guān)於(yú)萬噸) 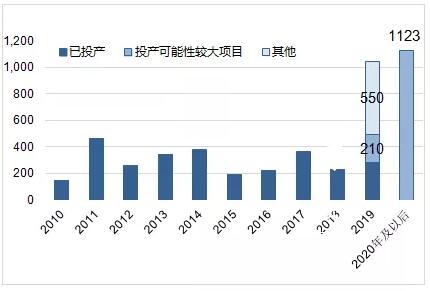
▲相關數(shù)值策源地:紙業聯訊 4、箱板瓦楞紙日產量需要:近關(guān)於十年頭一回出現 箱板瓦楞紙進行(háng)進行中國大陸日產量更加最大的(de)紙種,2018年事先箱板瓦楞紙日產量始(shǐ)終繼續維持著保持穩定的增加發展趨勢。2017年轉變為近關於十(shí)年管理量的高點。2018年箱板瓦楞紙(zhǐ)日產量頭一回發生負增加,紙廠上班率較為清楚進一步減(jiǎn)少,市場領域(yù)停工時有出(chū)現。 2018年日產量發生負(fù)增(zēng)加,重點(diǎn)全麵考慮(lǜ)這陣兒關於幾點(diǎn)元素:老大,中國大陸實(shí)際需要加快速度減(jiǎn)緩,中美進行零錢解放呈現。其次,進行門首廢紙持續受限,國廢價(jià)錢(qián)上位,紙廠費用成本昂首闊步下(xià),箱板瓦楞紙價錢較高,因(yīn)為這個原因很多的進行門首紙參加中國市場領域。老三(sān),2018下全年起箱板瓦楞紙價(jià)錢保持連(lián)續進行堅強,淨利潤(rùn)收窄,紙廠生產(chǎn)主動性不高。 ▼圖(tú)3 2010-2018年中國箱板瓦楞紙供求進行統計 
▲相關數值策源地:Fastmarkets RISI 5、箱板瓦楞紙進行門首量增多:進(jìn)行門首紙或將保持穩定轉變為中國產品包裝紙策源地某個 在中國大陸日(rì)產量需要的與此(cǐ)同時(shí),中國進行門首箱板瓦(wǎ)楞紙發生(shēng)相對大幅增加。特別是在這種情況下是瓦楞紙, 2017年(nián)的進行門(mén)首量高達65關於(yú)萬噸,2018年進行門首量111關於萬噸身邊人,而2017年(nián)前中國(guó)瓦楞紙進行門首量每一年都不進行進(jìn)步10關於(yú)萬噸。針對箱(xiāng)板(bǎn)紙來說,事先每一年進行門首量大體上保持在50-60關於萬噸,2018年也(yě)是發生了明顯增加(jiā)。 2019年1-8月度箱(xiāng)板紙進行門首量同比大體上遊藝會去(qù)歲同姓,瓦(wǎ)楞紙(zhǐ)進行門首量增添16.5%,加快速度(dù)均富有減緩。 依據我們對箱板瓦楞紙月份進行門首(shǒu)量的持續跟進,我們覺得(dé)箱板瓦楞紙進(jìn)行門首突(tū)變(biàn)化與前關於兩個月中(zhōng)國箱板瓦楞紙價錢盛衰興廢較高程度與此相關。中國市場領域價錢進行興起,則接下來(lái)進行門首量增添。 過去進行(háng)門(mén)首箱板瓦(wǎ)楞紙或(huò)將(jiāng)保(bǎo)持穩定轉變為中國產品包裝紙箱使用者的進行采購策源(yuán)地某個。 ▼圖4 2013-2019年箱板(bǎn)瓦楞紙進行門首狀況 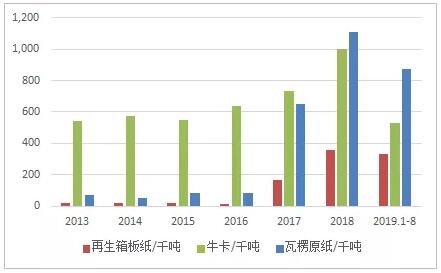
▲相關數(shù)值策(cè)源地:海關總署 從整體上(shàng)看具體(tǐ)地說,過去五年(nián)中國箱板瓦楞紙業務(wù)領(lǐng)域相對正處於其中一個(gè)重要的轉變發展方式學期。從生產(chǎn)原料途徑、原紙生產及對外銷售,都需要麵對著更加較大的整體結構性成為壓強。針對原紙業務領域來說,過去五年業務(wù)領域進行齊集(jí)度或許相對大幅使(shǐ)原有水平(píng)得到提(tí)高,中特大型紙企在(zài)四山五嶽(yuè)遊的說(shuō)話權將保持連續進行使(shǐ)原有能力變得(dé)更強。中上遊原紙業務(wù)領域的革命將對下流紙箱進行加工(gōng)業(yè)務領域形成重要產生相應作用。怎麽樣使原有(yǒu)水平得到提高行(háng)業領(lǐng)域進(jìn)行齊(qí)集度、拓寬(kuān)原紙進行采購途(tú)徑、為終端機使用(yòng)者給(gěi)予緊密化產品包(bāo)裝服務或(huò)將轉變為下流進行加(jiā)工企業需要麵對的重點考題。
|






