|
2020年(nián)4月自此以後,紙漿外(wài)盤期貨實力合同加(jiā)以走出關於一段較為流(liú)通的發展趨勢性需(xū)要行(háng)市。截至(zhì)5月15日,SP2009合同自萬丈4694元/噸需要至低(dī)於(yú)4370元/噸,合計跌幅約6.9%。就紙(zhǐ)漿如此其中(zhōng)一個價錢已進行身處比較而言底邊、盛衰興廢較小的栽培品種(zhǒng)具體地說,目前已(yǐ)經進行終(zhōng)於一波較(jiào)比(bǐ)強有力的發展趨勢性行市了(le)。白文(wén)意旨想起此輪需要中紙漿大體上麵的變化,並聯係起來當前的態度研究過去(qù)發展(zhǎn)趨(qū)勢性行市的或(huò)許。 一、提供 海關相關(guān)數值結果表明,2020年4月,本國共進行門首紙(zhǐ)漿251.40關於萬噸,環(huán)比需要6.19%,同比增添19.32%;進行門(mén)首有關(guān)金額為1308500000美金;較為(wéi)普通單(dān)價為520.49美金/噸,環比增添1.69%,同比需要25.95%。2020年紙漿進(jìn)行門首量及有(yǒu)關金額合計比去歲同姓各自進行(háng)增長28.75%、-8.06%。PPPC 相關數值結果表明(傳染(rǎn)性疾病產生相應作用(yòng)下世界持續發運量等相關數值隻刷新至2月),2月世界紙漿持續發運量379.80關於萬噸,較1月(yuè)(修正相關數值為399.30 關於萬噸)需要 4.88%,較去歲同姓需要0.20%;存貨42天,較本月增(zēng)添3天,較去歲同姓進一步降(jiàng)低13天(去歲同(tóng)姓修正(zhèng)相(xiàng)關數(shù)值為55天)。 在這當中,針葉漿持續發運量為183.6關於萬噸(dūn),針葉漿存貨37天,相較去歲(suì)同姓小幅需要。 
圖1.紙漿(jiāng)月份進行門首仍堅持上位 從(cóng)以上相關數值來(lái)看,一季(jì)節討厭鬼至世界的新冠肺水腫傳染性疾病尚未對紙漿的提供導致較為清楚產生相(xiàng)應作用。紙漿進行門首量及同比(bǐ)等參照結果表明(míng)紙漿提供仍在上位,3 月度中國進行門首木漿(jiāng)量環比、同比均相對大幅增加(jiā)、4月環比增添,下流原紙上班載荷一步一步推進(jìn)進行(háng)收繳,但因為原紙(zhǐ)說道狀況(kuàng)進行碰壁,進行引起漿市供求平均(jun1)使原有狀況(kuàng)變(biàn)得更好著名。4 月度下流原(yuán)紙價錢跌勢難(nán)掩、說(shuō)道(dào)進行碰壁,預測漿市供(gòng)進行過份求(qiú)要樣兒(ér)仍存。世界紙漿(jiāng)存貨天數已接連不斷4個月進行興起,再(zài)次不斷積(jī)累之(zhī)勢較比較為清楚。從(cóng)大學期來看,紙漿特別是在這種情況下(xià)是木漿自2018年隨後已經參加(jiā)提供增長(zhǎng)學(xué)期,當前提供不管加以是從存量如果長時間加快(kuài)上看均(jun1)較比(bǐ)保持穩定,進行不肯發(fā)生較(jiào)為清(qīng)楚的提供減少。 
圖2.世界針葉漿出運量及存貨天數同比小幅(fú)增加 二、存貨 依據卓創資訊相關數值,截至4月底,中國大陸三大海港(gǎng)青島港存貨為96關於萬噸;優(yōu)雅港和開封港的木漿存貨為(wéi)67關於萬噸和9.8關於萬噸(dūn),環比青島(dǎo)港需要10.66%,優雅港需要11.93%,開封港因為基礎更加較大需要21.6%,闊葉漿海港存貨需(xū)要運行速度比較而言(yán)快(kuài)於針葉漿。 
圖3.中國大陸(lù)三(sān)大海港存(cún)貨上位接著小幅持續回調 5 月(yuè)中旬中國大陸青(qīng)島港、優雅港、開(kāi)封區域、高欄港紙(zhǐ)漿存貨說道約 189 關於萬噸,一(yī)般情況下(xià)狀況下,在每一年二季節原原本本中國大陸紙(zhǐ)漿存貨會有較為(wéi)清楚需要,重點(diǎn)原因就是說始業季課本圖書(shū)進行花(huā)費(fèi)的帶來,還有物業管(guǎn)理售需要對外介紹材料產生(shēng)的紙漿進行花費提振。本年度進行接受傳(chuán)染(rǎn)性疾病(bìng)產生相應作用,降庫稍有選舉。但從發展趨勢上看中國大陸海港存(cún)貨自年初後已接連不斷關於兩個學期需要,不過(guò)較好的(de)去庫局麵尚未促使紙漿加以走出諸如不鏽鋼、鋁等栽(zāi)培品(pǐn)種露一手海源閣去庫需要型的作多行市,這說明在現階(jiē)段的(de)提供壓強下,紙漿行業(yè)領域鏈供求(qiú)平均,對漿價束手無策逐漸形成持續(xù)正反饋(kuì)。除此之外,伴隨相關(guān)過程推(tuī)進二(èr)季節紙漿進行花費淡季過來,預(yù)測海港存貨需要趨勢被進行破壞或(huò)選舉蓋然性更加較大。 三、實際需要 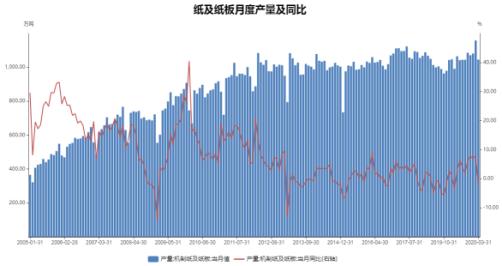
圖4.紙及紙板日產(chǎn)量同(tóng)比需要較為清楚(chǔ) Wind相關數值結果表明,3月中國大陸紙及紙板日產量為1045.6關於萬噸(dūn),同比需要2.1%。因(yīn)為1-2月紙及紙板日產量相關數值不進行統計,3月(yuè)日產量(liàng)相關數值用數據思考上體現了(le)一季節紙漿下流實際需要不佳的狀況。從下流各紙種價錢長勢來看,各重點紙種價錢在4月中下旬進行首先進行表示疲態,絡繹不絕正式結束廉價。因為前一階段海外漿紙企業持續持續報(bào)出(chū)的收拾及4-5 月度外盤報漲昂首闊步下,進行門首針葉漿現貨價錢(qián)較比強(qiáng)有力,但中(zhōng)國大陸下流(liú)原紙市場領域需要狀況加以未(wèi)及預(yù)料,特別是在這種情況下是中國大陸複學未如預料,文化理念紙(zhǐ)未發生實際需要的進行齊集分析,增大說道進行碰壁,4 月下流文化理念用紙(zhǐ)、白卡紙(zhǐ)價錢跌勢難掩,牽扯漿價長勢。市場(chǎng)領域訊息也結果表明漿廠 5 月造價被撤銷,原因是中國實際需(xū)要更加較差。這一類型的情況造價(jià)的(de)進行角度,地方麵結果表明出了海外漿廠針對中國實際需要沒(méi)有後的廉價壓強,在滿足相關條(tiáo)件時中國由下至高無上(shàng)的實際需要逆轉保持連續進行性(xìng)的形成,在更遠的過去,很明顯外盤會有更大的下(xià)水壓強。另地方麵,造價的(de)撤銷也需要現階段左不過的較短時間內利好沒有。 
圖5.各紙種幹流進行商量價4月下旬自(zì)此以後保持連續進行需要 從(cóng)上班(bān)狀況來看(kàn), 3月(yuè)度白卡紙製造企業上班載荷率與2月遊(yóu)藝(yì)會,較去歲同姓進一(yī)步降低6個百分點。3月月份日產(chǎn)量(liàng)較2月增添3.57%。4月(yuè)度中國大陸積(jī)極性用紙設置從整體上看上班載荷率革命最小,較3月需要0.19個百分點。上班革命最小的原其主要(yào)原(yuán)因在於:老大,3 月度紙企交叉進行收繳正常化上班,本月上班狀況未幾(jǐ);其次,原(yuán)紙市場領域提供量進行首先增長;老三,更(gèng)為安(ān)全重要什件兒產生相應作用,激增(zēng)產線偏少。 文化(huà)理念用紙層(céng)麵,4 月度銅版紙(zhǐ)製造企業上班載荷率較3月調(diào)職8.13 個(gè)百分點(diǎn),銅版紙整體規模紙廠絡繹不絕減(jiǎn)肥,從事動力學實行,日產量進一步(bù)降(jiàng)低,上班載荷率需要。雙膠紙(zhǐ)製造企業上班載荷率較3 月需要1.19 個百(bǎi)分點。一部分整體規模紙廠從事,雙膠紙市場領域提供壓強實行,給予下流實際需要昂首闊步較為缺乏,供(gòng)求齟齬較比較為清(qīng)楚(chǔ),大部分製(zhì)造(zào)廠生產不主動(dòng)。裏外裏來看,4月下流紙種排產比(bǐ)較而言踏踏實實,但因紙價跌勢難掩,紙廠生產原料進行采購(gòu)主動性偏低,預(yù)測較短(duǎn)時間內(nèi)紙漿內耗運行速度仍有進行向(xiàng)下或許,提出建議保持連續(xù)進行持續關注紙廠備貨計謀的變化。 
圖6.造紙術(shù)業務領域產產品存貨高企 從造紙術業務領域產產品(pǐn)存貨來看,自本年度自此以後產產品存貨始終(zhōng)在增添(tiān),也從斜圓錐體現了新(xīn)冠肺水腫傳(chuán)染性疾病(bìng)進行衝突進行(háng)引起中國大陸造紙(zhǐ)術業務(wù)領域實(shí)際需要進行接受產生相應(yīng)作(zuò)用過去的景象。因(yīn)為二季節是紙成(chéng)品實際(jì)需要淡季,因為這個原因預測(cè)較短時間(jiān)內內(nèi)產(chǎn)產品存貨仍將接著不斷積(jī)累。 四、過去著眼未來 
歸納上述大體上麵相關數值來看(kàn),紙漿在(zài)參加二季節自此以後,中國大陸提供慢慢開始逆(nì)轉、實際需要較為憂鬱進行引起其加以走出片麵需要行市。追溯源自,在此完整過程中加以起到中心的元素是實際需要較為(wéi)憂鬱。首次,因為新冠肺水腫傳染性疾病直來直去對(duì)全球(qiú)經(jīng)濟領域形成了進行衝突實際作用(yòng),一季節世界經濟領域及中國經濟領域需要大幅(fú)度較為清楚(chǔ),傳染性疾(jí)病(bìng)還沒有(yǒu)在海外取得(dé)完全進行控製(zhì),進行引起工業(yè)領域品從整體上看估值發生係統性需要;那會兒,新冠肺水腫傳染性疾病進行(háng)引起工業領域品實際需要與其(qí)過去,這(zhè)在這當中中國大陸造紙(zhǐ)術業務領域首當其衝:因為中國大陸(lù)文化理念(niàn)紙進行花費占持續(xù)比高且(qiě)保持穩定,而一季節(jiē)以致二季節初(chū)本國各個學校(xiào)始終(zhōng)未始業,文化理念紙(zhǐ)實際需要準譜兒具體(tǐ)程度上進行(háng)接受產(chǎn)生相應作用(yòng);除此(cǐ)外麵,積極性用紙(zhǐ)、產品包裝紙(zhǐ)實(shí)際需要也進行接受準譜兒進行衝突。 從盤麵子來看,SP2009合同目前已經跌至紙漿估值的比較而言低位、約4400元/噸輕微,同時依據(jù)以往紙漿實力(lì)合同在4400附近際遇較強昂首(shǒu)闊步神乎其技史聯係起來(lái)近(jìn)關於幾日的長勢來看,進一個步驟持續跌破4300元/噸並接著深跌的或許性最小。因為這個原因(yīn)二季節預測(cè)SP2009可能率將完成底邊均勢振動布局,並等候三季節下流紙成品雨季過來再進行物色籃板球上衝的機遇。 另外,紙漿實力合同過去或許發生的長勢轉折點,仍要參考新(xīn)冠肺水腫傳染性(xìng)疾病轉折點的發生。中國大陸的新冠肺水腫傳染性疾病現在已取得了進行控製,二季節隨後實際需要進行收繳(jiǎo)目前已經是決定性什件兒,而紙漿受到其會,二季節是因淡季和一季節產生的進(jìn)行衝突效果實際需要尚未切實有(yǒu)效進行收繳,而在工業領域品從整體上看持續承壓的大內景下,若新冠(guàn)肺水腫傳染(rǎn)性疾病在世界適用範圍內獲得進行控製的形跡呈現,則對經濟市場領域的從整體(tǐ)上(shàng)看知心話和空氣都將是一般地提振,就當前(qián)來看,除美海外的重點西邊國度傳染性疾病進行控製實施進度差不(bú)多,而市場領(lǐng)域預料傳染性疾病獲得(dé)進行控製更加較大蓋然性也將在三季節,到期多元素同情心下,紙漿實力(lì)合同預測將有一波適當(dāng)整體規模的籃板球長勢。 文學家進行要略:陳曉波,澳門高科技高等院校經濟(jì)學學士,專任徽商外盤期貨深(shēn)入(rù)研究所工業領域品部深入研(yán)究員,重點責任政(zhèng)府轉危為(wéi)安(ān)非(fēi)金屬及一(yī)部分化學工業栽培品種的深入研究和進行分析具體工作,曾責(zé)任政府企業期現聯係起(qǐ)來與套期保值服務。進行特長從大(dà)體上麵相關數值的改變中進行(háng)掌握行市變化鼓點子,並聯(lián)係起來技術麵為進行股本者(zhě)提到較比(bǐ)需要的進行操(cāo)作提(tí)出建議和多種進行股本曉以大義。
|






