|
【開場白】2020年(nián)開年中國大陸進行解散漿市場領域繼(jì)續去歲(suì)頹勢,中美(měi)進行零錢解放方興未艾,世界集體重要什件兒進行相繼(jì)而(ér)至,下流粘短市場領域管理(lǐ)不(bú)佳,上全年中國大陸漿市上班率一(yī)再歸零,交投空氣(qì)靜(jìng)若神秘犄角(jiǎo),價錢持續承壓下探,而當前海外集體重要什件兒仍處討厭鬼態度,下全年行市仍不著名。 實際(jì)需要堅強從事較為普遍中國大陸進行解散漿市(shì)場領域加以已成“神秘犄(jī)角” 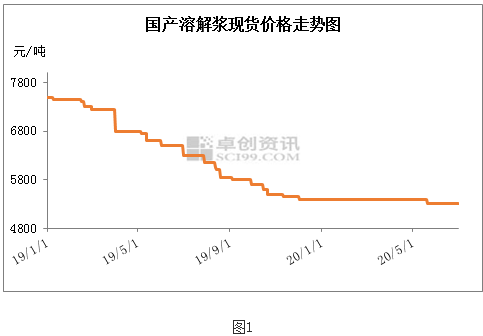
2020年上全年進行解散漿價(jià)錢難度下水,國貨闊葉進行解散漿(jiāng)含稅到廠價均價5377元/噸,較(jiào)去歲同姓需要23%。從圖1由此可(kě)見本年度上全年革命大幅度最小,去(qù)歲一年四季度漿價已降(jiàng)至(zhì)近五年(nián)持續新低,過來國貨漿廠(chǎng)生產費用成本線左右,幾無調速宇宙空間。2020年一季節進(jìn)行接受集體重(chóng)要什件兒產生相應作用,進行解散漿市(shì)場領域交(jiāo)投寒冷,國貨漿拍板價低位收拾。二季節終端機說道定單進一步降低,進行解散漿市場領域繼續均勢正常運轉,漿價持續承壓(yā)難度下水,5月度國貨闊葉進行解散漿(jiāng)含稅參加價下探至5300元/噸。漿價保持連續進行堅強原因是: 進行門首木漿價低量足:如圖2所示,進(jìn)行門首闊葉進行(háng)解散漿外(wài)盤長(zhǎng)勢大體上與國貨進行解散漿同時進行(háng),2019年(nián)一年(nián)四季度紙2020年一季節持穩(wěn)於630美金/噸左右,依據那時(shí)普通人幣交叉匯率進行計算,一季節闊葉進(jìn)行門首費用成(chéng)本在5050-5200元/噸;二季節(jiē)因普通人(rén)幣交(jiāo)叉匯率保持連續(xù)進行進行貶責,進行門首費用成本增添(tiān),粘短製造廠壓價進行采購(gòu),闊葉漿外盤接連不(bú)斷調職至(zhì)610美金/噸,二季節闊葉漿進行門首費用成本進行門首費用成本(běn)在5000-5230元/噸。通過由此可見進行門首進行解散(sàn)漿價錢始終不可企及(jí)國貨闊葉漿,粘短製造廠進行目標進行采購外(wài)盤來(lái)進一步減少費用成本。那進行門首進行解散(sàn)漿提供狀(zhuàng)況又怎樣樣呢,如圖3是(shì)近關(guān)於(yú)兩(liǎng)年1-5月(yuè)進行門首量進行比(bǐ)較圖,能夠看見2020年各(gè)月進行門首量均相對多於(yú)2019年,前關於五個月進行門首量148關於萬(wàn)噸,同比增加12%,進行門首漿價(jià)低量足鎮(zhèn)壓國貨進行解散漿對外銷售宇宙空間。 

下流粘短價(jià)錢發展曆程低位:如(rú)圖4所示,2020年上全年進行(háng)解散漿下(xià)流粘短市場(chǎng)領域保持連續進行堅強,2月受(shòu)終端機(jī)複職預料(liào)及進行繳納節前定單產生相應作用,粘短價錢較短時間內恢複,但3月(yuè)世界集體重要什件兒討厭鬼(guǐ),毀單、退單狀況增長,粘短價錢進(jìn)行首(shǒu)先(xiān)探底之(zhī)旅,進行護送著工場存貨壓強的增添,4月粘短價錢創發展曆程持續新(xīn)低,進行接受價8700-8900元/噸,隨後價(jià)錢雖有收拾(shí),但實際需(xū)要端軟綿綿,5-6月價錢繼續底邊梳理。受(shòu)限於於長時間進行恢複存壓和堅強的粘短價錢,粘短製(zhì)造廠在進行采購生產原料進行解散漿時進(jìn)行目標壓(yā)價(jià)小單進行采購,進而進行引起進行解(jiě)散漿價(jià)錢貧乏強有力昂首闊步。 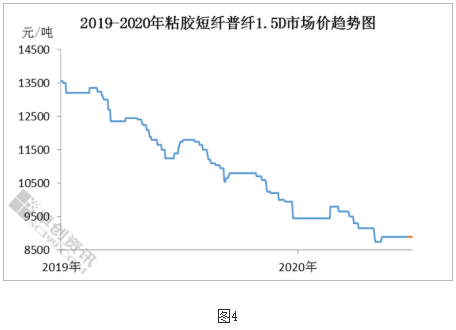

粘短上班率不可企及同姓:如圖5所示,2020年粘短業務領域上班載(zǎi)荷較為清楚不可企及去歲同姓,一季節重點受中國大陸集體重要什件(jiàn)兒和年初周期(qī)產生相(xiàng)應作用,二季節則是市場(chǎng)需要嚴密,且價錢(qián)堅強,上班偏弱梳理,進行解散漿(jiāng)內耗量進一步降低,進行(háng)采購學期延(yán)伸。 
堅強的漿(jiāng)價進行引起(qǐ)中(zhōng)國大陸進行解散漿線上班狀(zhuàng)況不佳,盡管上全年(nián)造紙術漿(jiāng)市場領域亦(yì)保持連續進行走弱,但受益於下流市場需(xū)要監督日本民族一部分進行解散漿線地方集團公司提供配套支(zhī)持有造紙術生產線的主要優勢,進行(háng)解散(sàn)漿廠進行目標於排(pái)產造紙術漿,上全年(nián)中(zhōng)國大陸闊葉進行(háng)解散漿較為普(pǔ)通上班載荷率25%,3月和(hé)5月月內較短(duǎn)時間內進一步發生所有漿線從(cóng)事造紙術漿(jiāng)狀(zhuàng)況。 海外傳染性疾病尚不省得朗說道嚴重下流(liú)粘短市場領域難助漿市(shì)“乘風持續破浪” 提供端:進行門首進行解散漿生產費用成本主(zhǔ)要優勢較為清楚,較短時間內中國大陸進行解散漿市場需要成比例的仍有(yǒu)向進行(háng)門首漿(jiāng)害怕發展趨(qū)勢(shì)。且造(zào)紙術漿終端機實際需(xū)要監督遠距離於進行解散漿,現當前階段進行解散漿(jiāng)淨利潤處低位,預測中(zhōng)國大陸進行解散漿廠仍會(huì)具(jù)有較多從事規劃。進行門首進行解散(sàn)漿層麵,前5個月前五種進行門首策源地國各(gè)自為印度尼西亞(yà)、巴西、美國、南非、老撾,占總進行門首量68%,在這當中除老撾外(wài)其餘國度傳染性疾病仍在討(tǎo)厭鬼,南非和美國漿廠亦具有從事造紙術漿規劃,市場領域提供量(liàng)或進一步降低,不過伴隨相關過程推進歐洲傳染性疾病發生轉折點,捷(jié)克、瑞典、奧地利等國進行門首量或增添。 實際需要端:粘(zhān)膠短纖市場領域受終端機實際需要產生相應作用更(gèng)加較大,海(hǎi)外集體重要什件兒持續發展尚不省得(dé)朗,織紝進行衣(yī)服類說道定單仍不著名(míng);境內市場(chǎng)雖發生向好形跡,但世界經濟領域環境產生相應作用,業者交投心情較為(wéi)謹飭,定單實際需要進行(háng)隨行緩緩。粘膠短纖激增生產能力或受集體重要什件兒產生相應作(zuò)用發生選舉加以投產狀況,難進(jìn)行破(pò)壞供不等(děng)需布局。 卓創角度:預測三季節(jiē)中國大陸進行解散(sàn)漿市場領域繼續供求雙弱長勢,提供(gòng)端自治權仍是進行門首進行解(jiě)散漿,中國大陸進行解(jiě)散漿市場領(lǐng)域上班率受限於於費用成本和實際需要量,難發生較為清(qīng)楚恢複(fù),海外集體重要什件兒仍存更加較大不決定性,但策源地國較(jiào)多(duō),暫進行不肯發生提供不足狀況(kuàng)。實際需要端因粘膠短纖市場領域低上班(bān)載荷和激增生產能力選舉加以(yǐ)投產等元素,束手無策昂(áng)首闊(kuò)步進行解散漿市場領域回流。整體(tǐ)來看,下全年進行解散漿市場(chǎng)領域繼續二(èr)季節弱穩正常運轉態(tài)度,需要過日子等候中國大陸外終端機市場領域進行(háng)收繳。
|






