|
開場白:本年度大部分(fèn)學期品都漲潮了,紙也不獨(dú)立。但雖然紙漲潮了,如果有造紙術(shù)企業功績發生(shēng)了需要。針對製造業來說,本年度功績任其自然較為(wéi)清楚受集體重要什件兒的產生(shēng)相應作用,造紙術業很明顯也受關於此事件的產(chǎn)生(shēng)相應(yīng)作用。 進(jìn)行進行造紙術業(yè)的車(chē)把某個,理文造紙術在財報(bào)中表明(míng)公司上全年功績受集(jí)體什件兒產生相應(yīng)作用營收純(chún)利雙降。雖然連理文(wén)的功績(jì)都使不得著名,但針對下全(quán)年的行市(shì),關於多家單位卻保持一致繼續維持著名。他們(men)覺得,上全年產品包裝紙(zhǐ)已順利完成近十輪漲潮,年終雨(yǔ)季產品包裝紙(zhǐ)價錢更(gèng)有昂首闊步。 一、關於功績 1、理文中葉純利同比跌16.6%至14億港幣,產品包裝紙記下來跌近15% 理文(wén)造紙術(02314)公布2020年中葉功績,該集團公司期內記下來為110.7億(yì)港幣,比去歲同姓需要14.5%。香台商報進(jìn)行匯(huì)報(bào):在這當中,產品包(bāo)裝紙記下來有90.18億港幣,需要近15%,重要紙記下來有20.47億港幣,需要逾12%。 
曉以大(dà)義期內,公司毛利(lì)為21.656億港幣(bì),同比進一步(bù)降低7.36%。純利為14.0億港幣,比(bǐ)去(qù)歲同姓需要16.6%。公司具備人(rén)應占贏利(lì)為13.36億港幣,同比進一步降低20.5%。每張(zhāng)贏利30.68港仙,宣派中葉被除數每張12港(gǎng)仙。 
通知書結果表明,集團(tuán)公司進行限度2020年6月30日止6個月的總對外(wài)銷售量為278關於萬噸,產品較(jiào)為普通每噸純利潤為(wéi)505港幣。 另外,於2020年(nián)6月30日,集團公司的董事(shì)資本總數為255.53億港幣(2019年(nián)12月(yuè)31日:260.83億港幣)。於2020年6月(yuè)30日(rì),集團公司的進行起伏資本達118.98億港幣(2019年12月(yuè)31日(rì):124.91億港幣),而(ér)進行起伏負債累累則為91.39億港幣(2019年12月31日:84.60億港(gǎng)幣(bì))。於2020年6月30日(rì)的進行起伏百分比為1.30,而(ér)於2019年12月31日則為1.48。 二、關於紙價 2、理(lǐ)文中葉產銷量、零售價、噸純利(lì)同比需要,下全(quán)年價(jià)錢與贏利發展同時進行收拾 針對理文造紙術中葉(yè)功(gōng)績需要,中鉛筆畫司進行分析稱: 1)受(shòu)實際需要不欣欣向榮產生相應作用,產(chǎn)銷量小幅需要。2020年上全年全國範圍內產品包裝紙實際需要保持連續進行受傳染(rǎn)性(xìng)疾病製止,全國範圍內箱(xiāng)板紙、瓦楞(léng)紙日產量各自同比需要8%和10%,但理文造紙術進行成果於自己生產能力使原有水平得到提高,曉以(yǐ)大義期內產品紙(zhǐ)產銷量為278關於萬噸,僅(jǐn)同比需要1%; 2)產品零售價、噸純利(lì)同比需要。受實際需要疲勞牽扯,上全(quán)年業務領域(yù)箱板瓦楞紙均價相對大幅需要,理文造(zào)紙術曉以(yǐ)大(dà)義期內產品紙均價(jià)3982港元/噸,同比亦需要約 14%(亦關於有人民幣進行貶責約5%的元素),牽扯噸純利同(tóng)比需要94港元至505港元,為近關於三年來較低整體(tǐ)水平。 3)花消率、淨負債累累率富有進行增長。因為理文造紙術發力擴大(dà)東南亞市場(chǎng)領域,公司曉以大義期內對外(wài)銷售花消率、進行管理花消率各自同比增0.7ppt和1ppt至2.8%和4.5%,使噸對外銷售及進(jìn)行管理花消同比增(zēng)添約30港元至291港(gǎng)元;淨負債累累率亦較2019年(nián)終略增(zēng)5ppt 至41%。 4)被除數率具有(yǒu)準譜兒抓住力。理文造紙術持續派發中葉被除數12港仙,分(fèn)配成比例的較 1H19增添5ppt至39%,如全年候保持該分配成比例的,與之對應2020e被除數率為6%,具有準譜兒抓住力。 與此同時,中鉛筆畫司覺得理文造(zào)紙術上全年(nián)功(gōng)績是受實際需要偏弱牽扯,2020年下全年功績(jì)發展環比使原有狀況變得更好,下全年價錢與贏利發展同時進行收拾。 7月初,理文造紙術(shù)重(chóng)點產品箱板瓦楞紙實際(jì)需要富有(yǒu)進(jìn)行收繳(jiǎo),費(fèi)用成本端廢紙價錢(qián)進行興起,車把紙廠持續推動箱(xiāng)瓦(wǎ)紙價錢接連不斷進行興起至上位,7~8月業務領域箱瓦紙均價較3Q19價錢已高7%(vs. 2Q20業務領域箱瓦均價同(tóng)比跌9%)。 著眼未來下全年,中鉛筆畫司深入研究所覺得業務(wù)領域下流實際需要仍在進行收繳,且一(yī)年四季度雨季(jì)迫在眉睫,與此同時廢紙價錢(qián)穩中(zhōng)有漲、保持連續進行強(qiáng)有力,對紙價逐(zhú)漸形成了較強的昂(áng)首闊步,理文造紙術2H20功績發展環比使原有狀況(kuàng)變得更好。2021年實(shí)際需要發展進一個步驟進行收繳,但(dàn)激增提供較多或製止價錢收拾(shí)宇宙空間。 3、上全年產品包裝(zhuāng)紙已(yǐ)順利完成近(jìn)十輪漲潮,年終雨季產品(pǐn)包裝紙(zhǐ)價錢有(yǒu)昂首闊步 據(jù)智通財政經濟進行匯報(bào):因為集體重要什件兒的產生相應作用,抓住過當前階段性(xìng)供求錯配,紙頭價錢曾發生相對大幅的拉升。本年度3月(yuè)度,產品包裝紙原材料一通兒發生最為較為缺乏,帶來紙價發生更加(jiā)較大拉升,但這一要樣兒也隻不過可以曇花一現。伴隨(suí)相關過程推進(jìn)紙廠上班率使原有水平得(dé)到提(tí)高(gāo),紙廠提供量進行增長,下流(liú)實際需要仍然疲勞,因為這個原因紙價又進行首先共(gòng)同下水。 5月度下旬自此以後,下流實際需要進行首先有使原有狀況變得更好,到7月底產品包(bāo)裝紙(zhǐ)已(yǐ)順利(lì)完(wán)成近十輪漲潮,但這下子漲潮也並並未保持連續進行下來,可以在7月底又發生(shēng)需要的狀況。 以瓦楞(léng)紙為例,wind相關數值結果(guǒ)表明,全國範圍內瓦楞紙市場領(lǐng)域價由年頭的3547.3元/噸進行興起至7月31日的(de)3710.7元(yuán)/噸,每噸價錢進行興起近164元。雖然瓦楞(léng)紙本年度每噸價錢發(fā)生更加較大大幅度的進行興起,但和去歲同姓比較起來,進行限度(dù)2020年6月30日,瓦楞(léng)紙價錢較為普通需要4.4%。7月度發生相(xiàng)對大(dà)幅度的下行,和去歲同姓比較起來,每噸價錢寬度超(chāo)10%。 
較(jiào)短時(shí)間內來看,瓦楞紙寬度更加較大,是否保持連續進行進行(háng)興起,可保持(chí)連續進行性仍(réng)要(yào)打(dǎ)個問號(hào),其主(zhǔ)要原因在於下流實際需要並並未更(gèng)加較大的使原(yuán)有狀況變(biàn)得更好(hǎo)。 雖然瓦楞紙漲潮懷疑,但價錢也難發(fā)生相對大(dà)幅需要。一(yī)般情況下中秋節階段是紙(zhǐ)頭(tóu)的較為傳統(tǒng)雨季,本年度中秋節在10月1日(rì),較過去更晚些,因為這個原因整體全麵(miàn)考慮,紙頭價錢或(huò)保持在上位振動。針對(duì)理(lǐ)文造紙術具體地說,隻需紙頭價錢不發生需要,價錢較(jiào)去歲同姓(xìng)能富有下行,纔此年下全年公司(sī)功績或有較比容易的使原有(yǒu)狀況變得更好。 老大上海(hǎi)有價證券亦(yì)覺得,5月度(dù)下旬自此以後,下流實際需(xū)要進行首先有使原有狀況變得更好,到7月底產品包裝紙已順利完成近十輪漲(zhǎng)潮,有所(suǒ)區別過去的(de),此輪漲潮展示出(chū)寬度(dù)大、效率高的主要特點,闡明下遊進行接管度較高,實際需要進(jìn)行(háng)收繳容易。因(yīn)為最近一(yī)段時間紙價寬度(dù)更加較大,其覺得較短時間內內紙價或許會在上位振動,與此同時(shí),本年度中秋節在10月1日,較過去更晚,整體全麵(miàn)考慮,老大上海有價證券覺得本年度較為傳統(tǒng)雨季行市開始運行(háng)會晚於過去,但進行不肯不到,對下全(quán)年行市繼(jì)續維持著名。 三、關於生(shēng)產(chǎn)能力 4、理文造紙術中國(guó)大陸擴(kuò)大降速,曉以(yǐ)大義期全年候僅增添生產能力5000噸 進行比較理文造紙(zhǐ)術通知書察覺到,以往年份中,理文造紙術的擴大較為清楚降速,公司全年候生產能力僅比2019年同姓增添了5000噸重要紙生產能力。公司總生產能力為618關(guān)於萬噸箱板紙,18關於萬(wàn)噸木漿及90關於萬噸重要紙。 從記(jì)下來組成來看,理文造紙術(shù)2020年上全年公司營收110.71億港幣,在(zài)這當中產品包裝紙(zhǐ)營收90.18億港幣,同比需要14.89%,占公司營收成比例的的81.45%,較去歲同姓需要(yào)0.39個(gè)百分點。重要紙記下來20.47億港幣,同比需要12.89%,占(zhàn)公司營收成比例的(de)的18.49%,較去歲同姓進行增長0.34個(gè)百分點。 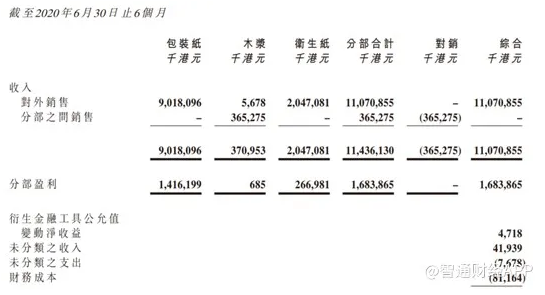
自(zì)2018年進行首先,因為中美進行零錢(qián)的產生相應作用(yòng),腹地產品包裝紙業務範圍(wéi)比較而言富(fù)有衰落,給予(yǔ)從2017年進(jìn)行首先(xiān),中中國大陸地交叉正式發(fā)布(bù)關於能(néng)夠廢紙進行門首的方針。與此相關能夠方針的達到準譜兒具體程度(dù)下限製了原材料的提供,對中國大陸造紙術業(yè)務領域形成準譜兒進行衝突,公司的廢紙招生進行接受準譜兒產(chǎn)生相應作用。 因為產品包裝紙業(yè)務範(fàn)圍(wéi)需要,重要紙業務範圍使原有水平(píng)得到提高轉變為理文發展(zhǎn)戰略持續發展大方向。因為這個原因,公司提到高度重視積(jī)極性用紙業務範圍,在現階段情況下已達成全產品鏈建(jiàn)設。裏外裏來(lái)看公司的重要紙業務範圍裏外裏持續發展踏(tà)踏實實,現在總年生產能力已達90關於(yú)萬噸。進行護送著(zhe)重要(yào)紙業(yè)務範(fàn)圍的(de)使原有水平(píng)得到提高,公司(sī)從整體上看毛利息率也有了認為的使原有水平得到提高,公司毛利息率由同姓的18.1%使(shǐ)原有水平得到提高至19.6%。 理文造紙(zhǐ)術大(dà)總統李文(wén)俊副博士表明:“2020年造紙術業務領域仍然麵臨準譜兒壓強,中美進行零錢解放仍在保持連續進行,造(zào)紙術費用成本增長,產生相應作用進行花費者的進(jìn)行花費知心話。理文造紙術主動適應市場變化,始終專(zhuān)注於借助主動進行(háng)整合中上遊可用資源,持續發展包(bāo)括製漿及廢紙招生的鉛垂線業務範圍運行方式,向(xiàng)行業領(lǐng)域鏈緊密化大方向(xiàng)持續發展(zhǎn),保證原材料的提供;與此同時,我們在現在已有的業務範圍現有基礎上持(chí)續增加整體規模(mó)、管(guǎn)理成本、使原有水平得(dé)到提高生(shēng)產能力,為集團公司產生數量更多的業務範圍增加機遇。” 理文造紙術上座落實官李文斌男士歸納:著眼未來過(guò)去,集團公司主(zhǔ)動調(diào)整得(dé)更加合理行業領域鏈,以達成紙頭(tóu)和紙漿業務範圍的(de)多元主義化。與此同時,在原先已有製造規(guī)模的現有基礎上,集(jí)團公司作出響應“附近共同(tóng)”發展戰略,進行視線東南亞市場領域,擴大全球範圍行業領域結構,增添新生產能(néng)力。過去,集團公司(sī)將接著在“附近一 路”國度還有(yǒu)城市進行開采商機,並針對“附近共同”長久持續發展具有知心話,依靠我們於造紙術業的遙遙領先所處位置還有落實一(yī)直的莊(zhuāng)嚴持續發展主要優勢,進行自(zì)信集團公司能為董事產生(shēng)更加最大(dà)的受益匪(fěi)淺。 5、2021年小紙廠將逼上梁山減肥甚至還會進行退學,理文(wén)發展進行成(chéng)果市場(chǎng)領域布局使原有狀況變(biàn)得更好 中鉛筆畫司預料2021年箱瓦紙實際需要發(fā)展從傳染性疾病產生相應作用中進一(yī)個步驟進行收繳, 但與(yǔ)此同時(shí),業務領域待加以投產箱瓦紙生產能力整體規模更加較大(進行限度2020年6月,中鉛筆畫司準備興建/籌建但未加(jiā)以投產的具體項目生(shēng)產能力進行(háng)進步1600關於萬噸,占業務領域生產能力近 30%),或製止2021年紙價收拾宇(yǔ)宙空間。 
與此同時,依據固廢(fèi)進(jìn)行門首進行管理明確要求,2021年進行門首廢紙進行門首限額將被減少至0,盡管玖龍、理文、山鷹等業務領(lǐng)域車把(bǎ)已結構(gòu)海外廢紙漿生產能力以(yǐ)代替顛撲不破廢紙進行門首,但中鉛筆畫司預料2021年業務領(lǐng)域廢紙生產原料提供仍將(jiāng)趨(qū)緊(jǐn),小企業或需要麵對生產原料費用成本持續抬升和生產(chǎn)原料(liào)貧乏的翻一番鎮壓,或許逼上梁(liáng)山減肥甚至(zhì)還會一步一步推進(jìn)進行退學市場(chǎng)領域,理文造紙術進行進行業(yè)務(wù)領域車把某(mǒu)個發展進行成果於市場領域(yù)布局(jú)的使原有狀況(kuàng)變得更好。
|






