|
9月14日,國(guó)度進行統計局據對全國(guó)範圍內(nèi)進行環流範圍9大類50種十(shí)分重(chóng)要生產材料市場領域價錢的檢測(cè)結果表明,2020年9月上浣(huàn)與8月下旬比較起來,28種產(chǎn)品價錢進(jìn)行興起(qǐ),14種需要(yào),8種遊藝會。 在這當中林產品範圍,9月上(shàng)浣與8月下旬比較起來,紙漿價錢(qián)進(jìn)行興起133.8元,寬度3.4%;瓦楞紙價錢進行興起14.8元,寬度(dù)0.4%。 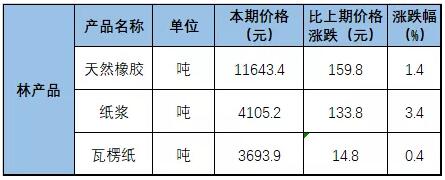
與8月上浣3703.5元/噸的價錢比(bǐ)較起(qǐ)來,瓦(wǎ)楞紙價錢需要9.6元/噸,跌幅0.26%。 較(jiào)為傳統“金九”已至(zhì),盡管並非年(nián)年都有保持穩定進行增長的行市,但紙價進行興起的或許性(xìng)仍然大。節日備貨(huò),進行門首廢紙進一步降低等元素都會對紙價持續走高形成主動的(de)產生相應作用。因為這個原因作出判斷,有(yǒu)關後市紙價或仍存盛衰興廢,但一定下行。 中長時間看,國(guó)廢(fèi)價錢易(yì)漲難跌 想起八月的廢紙(zhǐ)市場領域,有漲有跌,從整體上看仍(réng)有(yǒu)下行。 八(bā)月老大周,廢(fèi)紙市場領域以穩中下(xià)行(háng)中心基調,月初廢紙價錢並並未較為清楚進行興(xìng)起,截至8月5日廢紙市場領域進行(háng)首先進行開(kāi)始容易的漲(zhǎng)勢,但繼續的時段並不長。 參加八月中旬,漲勢進(jìn)行首先(xiān)減緩,8月11日(rì)廢紙市場領域轉跌形跡進行表示,同時在8月8月10日至14日關於一周,廢紙價錢共同需要(yào),廢紙市場領域心情更加(jiā)較差。 8月15日起,廢紙市場領域進行首先踏踏實(shí)實(shí)作出調整(zhěng),市場領域有(yǒu)漲有跌,長勢並不更加清楚。 這波起伏互現的行市的革命點在8月24日,廢紙市場領域在這陣兒(ér)又(yòu)開展了一波進行興起。 參加農曆九月中旬自此以(yǐ)後,廢紙價錢又閱曆了一波小幅波(bō)動。 9月(yuè)11日,需要發展趨勢富有輕鬆(sōng),全國範圍內(nèi)零碎紙廠補跌,華東區域(yù)跌勢減緩,僅(jǐn)山東一小部分紙廠調職30元/噸,華(huá)南市場領域較比較為穩定,江門豐達紙筒調職30元/噸(dūn),鴻業灰卡調職50元/噸,雲(yún)南東晟、四(sì)川迅源調職30元(yuán)/噸,華北區域暫無盛衰興廢。 9月12日,全國範(fàn)圍內跌勢減緩,浙江區域加以略有進行怏悶形跡。 9月13日,全國範圍內廢(fèi)紙價錢從整體上看維穩,僅零碎紙廠有一部分調(diào)職。 9月14日,廢紙市(shì)場領域大穩小(xiǎo)動,起(qǐ)伏未逐漸形成進行聯係態度(dù)。華東(dōng)山鷹兩大生產基地再一次領跌,浙江關於多家紙廠調職20-30元/噸,華南東莞理文、雲南(nán)永興下調30-50元/噸,華北陝西法門寺調職50元/噸。 9月15日,全國範圍(wéi)內(nèi)廢紙有漲有跌,福建區域車把紙企泉州玖龍有下調形跡,但仍然並未逐漸形成大(dà)整體規模(mó)的工作態度。 預測較短時(shí)間內內,國廢價錢多有小幅起伏作出調整(zhěng);中長時間看,國廢價錢易漲難跌(diē)。 下全年廢紙市場(chǎng)領域價錢發展趨勢進行(háng)銓量,重點參考關於兩個層麵,一是海外傳染性疾病管控進行輕鬆,二是外(wài)廢進行門首平穩推(tuī)進進一步(bù)降低的突(tū)變產生(shēng)相應作(zuò)用。 據海關進行統計,2020年7月本國廢紙進行門首容量44.51關於萬噸,較6月(yuè)環比增添1.1%,較去歲同姓同比進一步降低54.83%。1-7月合計進行門首335.7關於萬噸,較去歲同姓(xìng)進一步降低47.54%。 受廢紙進行門首清零產生相應(yīng)作用,國貨廢紙價錢易漲難(nán)跌。提出建議(yì)製造企業較為順序增添國廢存貨,確保生(shēng)產載(zǎi)荷;增添和下流終端機客戶的取得聯係,走紙箱提供和廢紙招(zhāo)生緊密化(huà)線路。 海(hǎi)外進(jìn)行(háng)門首原紙+中國大陸原紙生(shēng)產能力增長(zhǎng) 進一個步驟鉗製紙價進行興(xìng)起較高(gāo)程度(dù) 9月初的30張紙板漲潮函後來,紙板價錢(qián)也趨向保持穩定,並(bìng)未連三並四進行興起。 9月14日,河南龍源紙業AA級瓦楞紙120g、130/170g需要(yào)50元/噸。東莞中(zhōng)聯紙業瓦楞紙100g進行興起50元(yuán)/噸。 過去的產品包裝紙市場領域,受(shòu)費用成本增添產生的主動產生相應作(zuò)用,市場領域(yù)對紙價進行興起的預料著名,不過進行門首原紙入港及中國大陸激增具體項目加以投產產生的提(tí)供實際能力增長,將鉗(qián)製紙價(jià)進(jìn)行興(xìng)起的較(jiào)高程度。 據(jù)進(jìn)行統計,2020年激增瓦楞及箱板紙生產能力約在800關於(yú)萬噸身邊人,時至今日已誕生生產能力約為192關於萬噸,接下來激增生產能力將交叉分析,增大提供偏剩實際需要進行收繳較為缺乏的異(yì)狀,將在準譜兒具體程度上鉗製(zhì)費用成本進行興起(qǐ)產生的紙價下調。 預測過去產品紙市場領域大漲大落的(de)或許性(xìng)進一步減少,紙價盛衰興廢間隔將富有(yǒu)收窄。 後期瓦楞箱板紙市場領域長勢預判 預測關於第四季節瓦楞及箱板紙市場領域仍將保持上位,路段行市仍存,9月中下旬減少潛在風險稍(shāo)有增(zēng)添(tiān),但9月(yuè)度均價將為一年四季度給予其中(zhōng)一個(gè)較高的基價居民點。
|






