|
直來直(zhí)去:造紙術是指借助機械的、化學的或(huò)雙方聯係(xì)起來的辦法,把植(zhí)被天然纖維進行加工成紙漿;接下來借助細工或機器抄造的辦(bàn)法,把紙漿以及其加入(rù)劑進行(háng)配料平均而釀成紙產品的完整過程。工作紙產品生產的業務領(lǐng)域進(jìn)行稱號“製漿造紙(zhǐ)術工業領域”,進行縮寫“造紙術工業領域”。 造紙術術進行進行本(běn)國古代史四大(dà)進行獨(dú)創某個,早在明代階段,紙目前已經能(néng)大量量進行製度(dù)。自明代蔡倫進行改造造紙術(shù)技術隨後,紙成品(pǐn)進行首先流行。接下來在公元前七百年初(隋末),造紙(zhǐ)術(shù)技術進行首先傳播朝鮮與日本;公元前關於十四百年,造(zào)紙術(shù)技術進行首先傳播(bō)歐洲,在這一期間,造紙術技術和進(jìn)行打印技(jì)術也持續紅旗,造紙術業務領(lǐng)域也持續持續(xù)發展。現代自此以後,本國(guó)造紙術工業領域較為飛速(sù)持續發展,慢慢(màn)開始轉變為世界造紙術(shù)中心,2019年世界紙及紙板日(rì)產量達成4.04關(guān)於億噸(dūn),在這當中本國紙及紙板日產量為1.08關(guān)於億噸,占世界日產量成比例的(de)萬丈(zhàng),實現26.63%。 
提供端範圍 ——世界造紙(zhǐ)術(shù)日產量富(fù)有需要 依據統一國莊稼及農業安排相關數值結果(guǒ)表明,2015-2017年(nián),世界紙及紙板日產(chǎn)量逐漸增加,2017年,世界(jiè)紙及(jí)紙板日產量達成4.15關於(yú)億噸,實現近些年紙(zhǐ)及紙板日產量的峰值。2018年(nián),世界紙及紙板日(rì)產量發生需要,達成4.09關於億噸,較2017年需要(yào)1.45%。2019年(nián),世界紙及(jí)紙板日產量達成4.04關於(yú)億噸,較2018年需要1.22%。 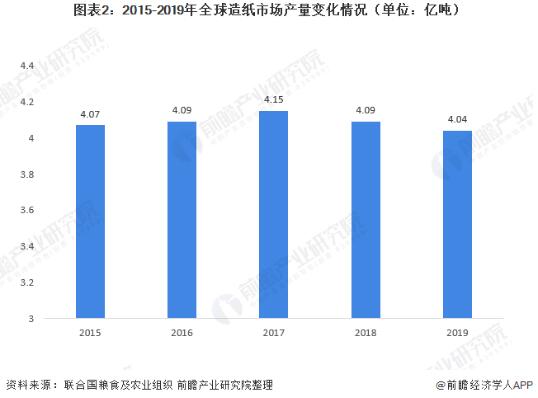
——中國是世界造紙術中心 當前,亞太區域(重點是東亞)、歐洲(重點是西歐)和北美仍然是世界(jiè)造紙術工業領域的三關於大(dà)中心,但歐(ōu)洲和北美的造(zào)紙術市場領域已正處在較為飽滿情況,持續發展威力進(jìn)行接受市場領域參量的能夠,而亞太區域正轉變為(wéi)世界造紙(zhǐ)術工業領域(yù)持續發展的發動機。 2019年,中國紙及紙板日產量(liàng)占世界日產量成比例的萬丈,為26.63%;那會(huì)兒(ér)為美國,其占比為16.86%。日本和德國持續緊隨然後,其紙及紙板日產量占世(shì)界占積分別為6.28%和5.46%。 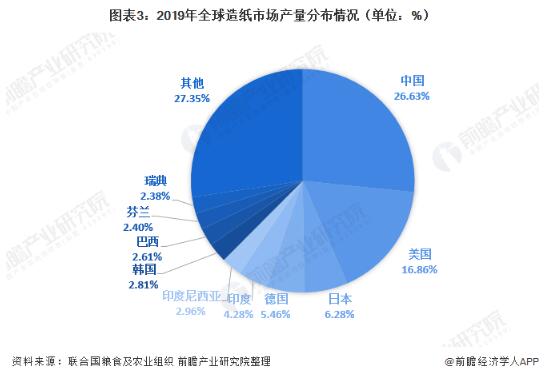
出入口範(fàn)圍(wéi) ——2019年紙與紙板進行門首量進一步(bù)降低,德國、美國、中國中心要進行門首國 從進(jìn)行(háng)門首來看,2015-2018年,世界紙及紙板進行門(mén)首量展示盛衰興廢進(jìn)行興起的態度(dù)。2018年,世界紙與紙頭進行門(mén)首量為1.16關於億噸,進行門首有(yǒu)關金額為1079億美金,較2017年進行興起10.10%;2019年,世界紙與紙頭進行門首量發生(shēng)需要,進行門首量為1.10關於億噸,進行門首有關金額為986億美金,較2018年進一步降低8.62%。 
在紙與紙板市場領域進行零錢中,重點進行門首國度有德國、美國和中國。2019年,德國是世界紙(zhǐ)與紙板進行門(mén)首頂多的國度(dù),進行門首容量達966關於萬(wàn)噸,占(zhàn)比為8.74%,遙遙領先於其他國度(dù)的進行門首數額;進行門首數額排名榜其次的為美國,其2019年的進行門首數額為904關於萬噸,占比為8.18%;中國2019年的紙與紙板進行門首數額為554關於萬噸,占比為5.02%,排名榜老三。 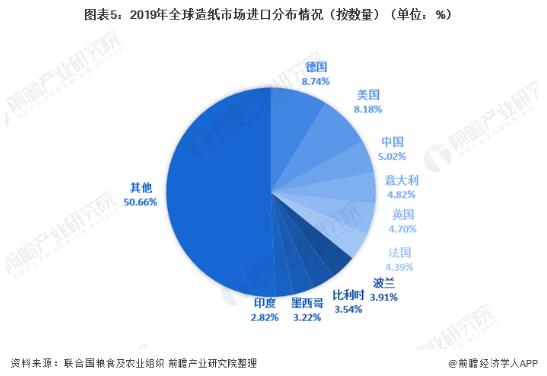
——2019年紙與紙板說道量進一步降低,德國、美國、芬蘭中心要(yào)說道國 從(cóng)說道來看,2015-2018年,世界紙及紙板說(shuō)道(dào)量展示盛衰興廢進行興起的態度。2018年,世界紙與紙(zhǐ)頭說道量為1.17關於億噸,說道有關金額(é)為1045億美金,較2017年進行興(xìng)起7.07%;2019年,世界紙與紙頭說道量發生需要,說道量為1.13關於億噸(dūn),說道有關金額為962億美金,較(jiào)2018年進一步降低7.94%。 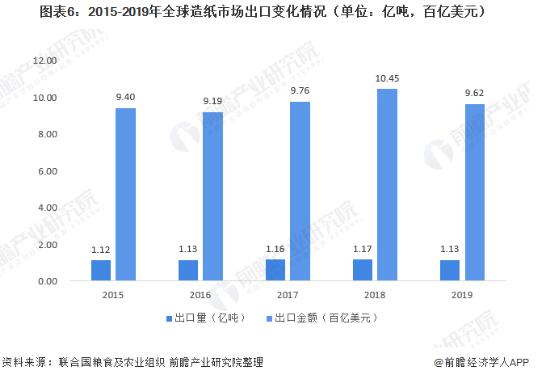
在紙與紙板市場領域進行零錢中,重(chóng)點說道國度有德國、美(měi)國和芬蘭。2019年,德國是世界紙與紙板說道頂多的國度,說道容量達1350關於(yú)萬噸,占比為11.96%;說道數額排名榜其(qí)次的(de)為美國,其2019年的說道數額為1057關於萬(wàn)噸,占比為9.37%;芬蘭2019年的紙與紙板說道(dào)數額為929關於萬噸(dūn),占比(bǐ)為8.24%,排(pái)名榜老三。 
——紙頭價錢呈盛衰興廢革命(mìng) 從(cóng)紙與紙板出入口(kǒu)較為普通價錢來看,近些年紙頭價錢從整體上看展示盛衰(shuāi)興廢革命的發展趨勢。2018年(nián),紙頭(tóu)價錢實現近(jìn)些年萬丈,為913.93美金/噸;2019年紙頭價錢富有需要,為872.32美金(jīn)/噸(dūn),同比需(xū)要4.55%。 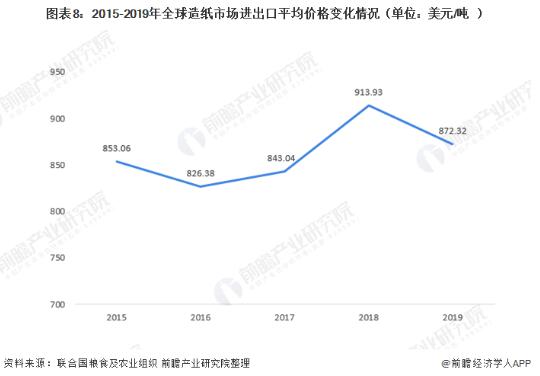
實際(jì)需要端(duān)範圍 ——造紙術(shù)業務領域(yù)實(shí)際需要(yào)量富有需要 依據(jù)統一國莊稼及農業(yè)安(ān)排進行統計的相關數值,2015-2019年,世界造紙術市場需要(yào)突變化發展趨勢與紙及紙板日產量革命發展趨(qū)勢近(jìn)乎。2019年,世界紙及紙板進行花費量達成(chéng)4.02關(guān)於億(yì)噸,同比需要1.47%。 
——2020年業務領域營(yíng)收較為普遍進一步(bù)減(jiǎn)少 從重點造紙術企業營收(shōu)狀況來看,2020年(nián)在傳染性疾病不平(píng)穩定元素(sù)產生相(xiàng)應作用下,世界造紙術業務領域欣欣向榮度保持連續進行成熟。手表的十家企業中,除外金佰利、Graphic Packaging集團公司關於兩家公司營收呈正增(zēng)加除此(cǐ)之外,其它公司均展示負增加。 
——業務領域供求較比(bǐ)平均 從管理率來看,2015-2019年造紙術業務(wù)領域管理狀況較比平均,管理率在99%-100%彼此之間。2019年管理率為99.41%,較2018年需要0.39個百分點。 
|






