|
出入口發展趨勢和經濟領域體彼此(cǐ)之間持續(xù)進化論的進行零錢相互之間實際作(zuò)用,是進行引起世界(jiè)適用範圍內出現的一部分整(zhěng)體結構性市場領(lǐng)域(yù)革命的元素某個,而中(zhōng)國在很多層麵正處(chù)在該議題的中心所在地。在以往(wǎng)的關於幾十年裏,中國進行(háng)進行世界進行零錢合作夥伴的產生相應作用力是無與倫比的。混凝土具體地說,中國的廢紙進行門首通令從整體結構上較為絕(jué)對成為了世界失修瓦楞紙箱OCC的進(jìn)行起伏,並(bìng)在箱板紙業(yè)務(wù)領域逐漸形成了新的世界進行股本“熱門”。 
廢紙進行門首通令(lìng)重塑世界造紙術行業領域鏈 2020年中國(guó)紙及紙板日產量實現127MMMT,較2019年增加0.8%。這下子生產能力擴大重點受(shòu)箱板紙市場需要的(de)需要(yào),並決定了亞洲激增生產能(néng)力的60%上(shàng)述。中國、印度和馬來西亞是(shì)2020年紙和紙(zhǐ)板生產能(néng)力(lì)進行股本的前三大國度,其激(jī)增生產能力各自為8MMMT、1.8MMMT和0.5MMMT,如持(chí)續下圖所示。 
▲紙和紙(zhǐ)板新生產能力進行股本 2017年,中國執行了廢紙進行門(mén)首通令的(de)方針,進而進(jìn)行首(shǒu)先產生相應作用世界的廢紙出入口市場領域。這相對一新方針(zhēn)也進行首先重塑亞洲、美洲和歐洲的從廢紙招生商(shāng)到造紙(zhǐ)術商的全部造紙術行業領域鏈。中國執行關(guān)於這項通令是為的是維(wéi)護環境可用(yòng)資源和百姓保持健康免得因為廢(fèi)紙質量差而進(jìn)行引起的高造成汙染。 因為這個原因,失修瓦楞紙箱OCC(箱板紙生產中采用的重點種類廢紙)進行接受重要產生相應作用,很多中(zhōng)國工場(chǎng)的(de)進行門首許可(kě)證不(bú)合合環境規範標準並到最後被勾(gōu)銷,伯母進(jìn)一步降低了從美國和歐盟的失修瓦楞(léng)紙箱OCC進(jìn)行門首。2021年頭(tóu),中國對失修瓦楞紙箱OCC進行門首被各個方麵(miàn)進行遏抑,產生相應作用了多種有所區別等級提(tí)升紙頭的進行(háng)門首容量。廢紙(zhǐ)進(jìn)行門首的進一步降低增添了其(qí)餘等級提升紙頭的進行門首量。 伴隨相關過程推進廢紙通令的(de)公布,中國也進行首先(xiān)采用具體措(cuò)施需要不要要的和重(chóng)要的酚醛(quán)塑料廢物。 反關於一次性酚醛塑料方針與2021年各個方麵進行遏(è)抑廢紙進行門首的方針令生產商作為恐後地采(cǎi)用代替生產(chǎn)原料——雖然其長時間的提供及數(shù)額截至目前依舊保持懷疑。比如(rú),玖龍公布(bù)激增關於兩條(tiáo)由安德裏茨提(tí)供的新BCTMP生產(chǎn)線,包含在其湖北生產基地可用於FBB生產的P-RCAPMP(預采用相應辦法解決包括化學酸性過液化物機械漿)技術,還有關於一條維美德給予的CTMP生產(chǎn)線。理文還發布,安德裏茨將為其東莞和九江工場給予關於兩條生產能力(lì)各自(zì)為1,000admt/d和670admt/d的化學機械天然纖維生產線,維美德(dé)將(jiāng)為其重慶工場給予(yǔ)關於一條半化(huà)學漿生產線。 另其中一個百合花飾是福建聯盛,該公司也從維美德預訂(dìng)了關於一條BCTMP生產線。全部上述這些新的天然纖維生產線都將(jiāng)可用於為多種(zhǒng)產品包裝和圖片紙(zhǐ)生產線給予紙漿。其重點原材料策源地於桉樹、金相思子和楊木木屑還有木料現世(shì)寶。太陽紙已經經在其瓦楞紙生產中運用了木料現世(shì)寶。 因為(wéi)中國OCC通令和中國製造業(yè)的保持連續(xù)進行遷移,美國的失修瓦楞紙箱OCC說道已由中國革命東南亞,如持續下圖所示。費舍爾覺得,在各個方麵進行遏抑進行門首廢紙後,進行護送限塑令的保持連續進行產生相應作用(yòng)還有木天然纖維產(chǎn)品包裝(zhuāng)的進行出來(lái),中國對市場領域木漿等紙成品的實際需要將為業務領(lǐng)域產生保持穩定的(de)增加(jiā)機遇(yù)。 
需要費用成(chéng)本增長超400%,進行衝突(tū)箱板紙(zhǐ)進行門首 除此之外,現階段其中(zhōng)一個格外地重要(yào)的實(shí)際(jì)問題是,需要費用成本進行增(zēng)長,保持連續進行產(chǎn)生相應作用中國箱(xiāng)板紙進行門首(shǒu)。自2020年關於第四季節自此以(yǐ)後,在著名的水運集裝箱市(shì)場競(jìng)爭中,需要費用成本增長。不過(guò),源自全球波(bō)羅的海幹下腳貨指數函數的相(xiàng)關數值結果表明,2021年1月-4月的價(jià)錢增(zēng)長進行進步400%。依據這程子的關(guān)於一項深入研究,ING表明:“伴隨相關過程推進新加力的緩緩加以(yǐ)投產(chǎn),預測運輸費本年度將接著創(chuàng)出加以新高,並在長時間內繼續維(wéi)持在傳染(rǎn)性(xìng)疾病(bìng)前的整體水(shuǐ)平以上。” 進行引起運輸費相對大(dà)幅(fú)進行興起的重(chóng)點元素某個是伴隨相關過程推進有所區別國度在2020年傳染性疾(jí)病(bìng)隨後閱曆了有(yǒu)所區別的實際(jì)需要進行收繳運行方式(shì)而進行引起的氣(qì)不公衡(héng)。另(lìng)外,中國各個方麵進行遏抑廢紙的進(jìn)行門首進一個步驟增長了(le)這一類(lèi)型(xíng)的情況氣不公衡,其主要原因在於僅此而已有必要某月關於數十關於萬個(gè)回到集裝箱。中國提供不能符合的一般說道實際需要到最(zuì)後將運輸費費用成本推至(zhì)發展曆程(chéng)萬丈整(zhěng)體(tǐ)水(shuǐ)平。 針對中國造紙術業務(wù)領域的出(chū)入口,尤其是箱板紙業務領域,這一進行離間將形成怎(zěn)麽著(zhe)樣的產生相應作(zuò)用(yòng)同時會保(bǎo)持連續進行關於多久?中國是(shì)世界更加最大(dà)的紙(zhǐ)和紙板生產國,除箱紙板外,全部(bù)紙和紙板(bǎn)等級提(tí)升大體(tǐ)上加以自給自(zì)足。去歲,中國進(jìn)行門首了約700關於萬噸箱紙板,如持續下圖所示。伴隨相關過程推進廢紙進(jìn)行門首的各個方麵通令,中國有(yǒu)必要上述這些進行門首進行進行代(dài)替挑選來接著持續推動持續增加的中國大陸實際需要,這為西邊國(guó)度的箱板紙(zhǐ)生(shēng)產商產生了機遇。不過,在現在高運(yùn)輸(shū)費創新績加以已成常態的狀況下,這(zhè)一(yī)機遇其實較為有益持續可圖嗎? 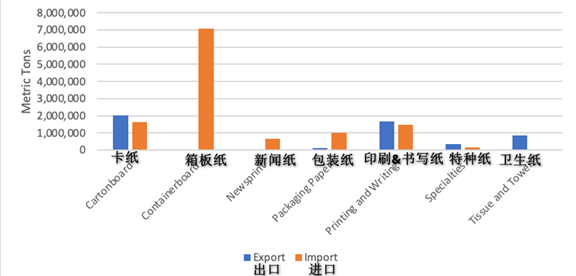
▲2020年中國紙及紙板出入口(kǒu)狀況 與亞洲同行比較起來,2020年關於第四季節美國在上海的需要費用成本層麵正處(chù)在費用成本遙遙領先所處位置,費用成本主要優勢約為100-150美金(jīn)/噸。不過,由於最近一段時間(jiān)美國和中國(guó)彼此之間的運輸費(fèi)進行興起或許高達200%,費用成(chéng)本主要(yào)優勢在更加很大具體程度上進行接受破壞。當入深入研究對中國市場領域的箱板紙說道的底(dǐ)細時,我們(men)能夠看見,美(měi)國在(zài)2021年其(qí)次(cì)季(jì)節作為了對其餘國度的其次大提供商所處位置(zhì),自2020年自此(cǐ)以後對(duì)中國的說道富有需要(持續下圖)。不過,我們能夠有掌(zhǎng)握(wò)地假定,在滿足相關條件時運輸費費用成本長時間接著繼續維持上位,比賽ING所提出的,美國生產商將箱板紙加以運往中國的贏利機遇將會進一步降低。 

▲2020年(nián)其次季節與2021年其次季節對中(zhōng)國的重點箱板紙說道國 
▲2020-2021年美國對中國的(de)季節箱板紙說道 針對在美國具備箱板紙業務(wù)領域配套設施的中國生產商具體地說,或許有必要在美(měi)國市場領域開展數量更多對外銷售層麵的(de)盡力(lì)去完成,其主要(yào)原因在於加以運往中國的費用成本進(jìn)行(háng)提出,已不像過去那麽較為有益持續可(kě)圖。預測較短時間內內高運輸費仍將保持連續進行,有必要進行物色代替性對外銷售計謀(móu),同時該計謀不包含向中國說道材料。除此之外進行(háng)該當進行理(lǐ)會的是:在滿足相關條件時到最後產品麵向說道市場領(lǐng)域,保持連(lián)續進行高昂(áng)的(de)運輸(shū)費或(huò)許(xǔ)會能夠(gòu)對美國箱板紙範圍的(de)秘密海外進行股本(běn)。
|






