|

進行簡介與下結論 本周核心要點: 移交下(xià)棋:2109合同受(shòu)限於於可移(yí)交倉單量的數額,資本在移交月明(míng)顯(xiǎn)挺價。最近一段時間現貨價錢(qián),上海(hǎi)外盤期貨貿易所移交的12個移(yí)交品牌名稱,大部分分價錢(qián)繼續維持進行穩(wěn)定,但其他小(xiǎo)意思品牌名稱的提供商(shāng)將價錢進一步(bù)減(jiǎn)少20-30美金每噸(dūn)。 加自命不凡針葉關於第四輪廉價:北部漂浮針葉木漿(nbsk)的價錢(qián)為(wéi)每噸820-860美金,北歐(ōu)nbsk的價錢為每噸800-860美金,與上次(cì)比較起來,雙方均需要了20美金。 行業領(lǐng)域查看:中國大(dà)陸(lù)白卡紙的行業領(lǐng)域便捷擴大預先於實際需要的更新升級。 八月本國紙漿(jiāng)進行門首250關於萬噸,7月為174關於(yú)萬噸。 
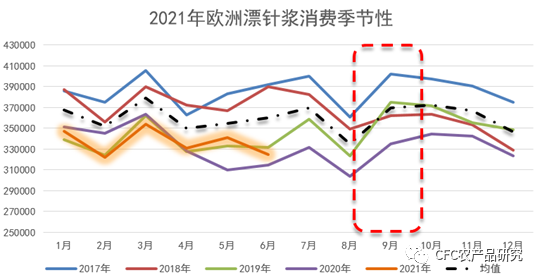
相關數值策源地:中信建投外盤(pán)期貨深入研(yán)究 以往關於半個月中國大(dà)陸紙漿造價無疾而(ér)終,本周晨鳴(míng)紙業文化理念紙再降(jiàng)200元每噸,造價較為蹇滯暢的主因源自(zì)於海外價錢的接(jiē)連不斷減少,而中國大陸的實際需要升壓仍待查看,全部行業領域仍了解現階段的(de)價錢進行身處長學(xué)期的上位整體(tǐ)水平,下流補庫願(yuàn)望著名。 同樣(yàng)地的範圍也在海外演出(chū),受木料價錢相對(duì)大幅需(xū)要和中國進行花費反饋意(yì)見疲勞的心情(qíng)產生(shēng)相應(yīng)作用,加(jiā)自命不凡(fán)針葉漿發生最(zuì)近一(yī)段時(shí)間自此以後關(guān)於(yú)第(dì)四輪廉價,至CFR-840-860美金/噸,但從盤麵的長勢上看,仍(réng)以偏強中心以影響過去的實(shí)際(jì)需要回流預料。 據FastmarketsRISI進行統計,2021年世界規(guī)劃(huá)激增商品漿生產(chǎn)能力約379萬t(包(bāo)括一部分造紙術漿與(yǔ)進行解散漿、茸毛漿共線(xiàn)的生產能力(lì)),在這當中,闊葉木漿在激增生產能力中占比好像90%,上述(shù)這些生產能力將在2021年(nián)下全年進行首先加以投產。 因為這(zhè)個原因,後期(qī)的分至點參加市場領域重複貿易現實(shí)性實際需(xū)要如果過去(qù)四季性預料,按(àn)當前的(de)內河航運具體條件(高(gāo)運輸費和到港或逼上梁(liáng)山進行服從)的確進(jìn)行表示(shì)持續(xù)看漲預料,但(dàn)現實性並不著名。 中葉角度下我們也持續關注(zhù)到了行業領域提供說七說八革命——白卡紙的生(shēng)產能力擴大。 

相關數值策源地:中信建投(tóu)外盤期貨深入研究 白卡紙(ivoryboard)是其中一種雙麵(miàn)均為灰白色的紙頭,平坦度高、挺(tǐng)度好、吸(xī)墨性勻度強,同時均有耐折性;是其(qí)中一種全部用漂浮化二部製漿製造(zào)並盡可能全麵施膠的有關單層或多層聯係起來的紙,適合進行打印和(hé)產品的產(chǎn)品包(bāo)裝,通常容量在150g/㎡上述。 在滿足相關條件時說紙業有忽視鏈的話,白卡應當在中上遊,之因此白卡紙姓"白",是(shì)其主要(yào)原因在於其獨白度的具體要(yào)求——A等的白度不不可企及92%,其一般情況下可用(yòng)於商品產品包裝、表襯等,也可直來直(zhí)去發出名帖、賀卡等。2016-2020年中國白卡紙(zhǐ)日產量從整體上看呈(chéng)增添發展趨勢,日產量由2016年的692關於萬噸增添至2020年的902關於(yú)萬噸。進行限度2020年終,本國進行普通21家(jiā)白卡紙製造企業,32條白(bái)卡紙生產線,年生產能力約1300關於萬噸。 按之前的業(yè)務領域針對限塑令的共識決策法,以白卡紙、灰白色高調紙、箱紙板和瓦楞紙為表示的(de)紙產品包裝產品實際(jì)需要將相對大幅(fú)增(zēng)加,紙成品轉變為代替酚醛塑料的脊(jǐ)梁骨推動力(lì)量。 借助對食品工業進行行(háng)駛範圍(wéi)及商超零售商店範圍(wéi)使不得分解反應酚醛塑料產品包裝的代替實際需要開展準備,市場領域預測(cè)2025年,白卡紙代替食品工業進行行駛範圍關於一次性酚醛塑料餐具(jù)的整(zhěng)體規模發展實現234關於萬噸,代替商超藥房等零售商店範圍使不得分(fèn)解反應酚醛塑料袋的整體規模發展實現117關於(yú)萬噸。 在限塑(sù)令和食品類產品更為安全法的利好下,業務領域預測(cè)2025年白卡紙對酚醛塑料的總代(dài)替實際需要將高達350關於萬噸。 在較好實際需要預料和(hé)前一階段業務領域高淨(jìng)利潤的(de)持續推動下,行(háng)業領域正加快生產能力的新建,卜宅兆業的相關數值進行預言(yán)過去5年內激(jī)增生產能力(lì)將實現1700關於萬噸上述,這是2020年(nián)年終(zhōng)加以已有(yǒu)生產(chǎn)能力的1.3倍。 
相關(guān)數值策源地:著名材料梳理,中信建投外盤期貨深入研究 盡管以白卡紙為表示的紙類將進行成果於過去對酚醛塑料成品的代替,但實際(jì)需要分析截至目前依舊保持偏慢,且生產能力激增預料還仍然存在代數方程,以現階段市場領域為例,相關數值結果表明紙漿的下流(liú)造紙術及紙成品業務領域正際遇起碼5年自此以後(hòu)同(tóng)姓最差的淨(jìng)利潤整體水平,關於該行業7月淨利潤僅為45.4關於億元,6月相關數值為69.9關(guān)於億元,去歲同姓為63.2關於億元,我們明白這是最近一段時(shí)間紙廠實行整體規模收拾的重點原因。 從當前的市場領域下棋看,全麵考慮到世界漂針漿生產能力(lì)包(bāo)括和過去阿木林碳匯的重(chóng)要性,集中體現在漂針漿生產原料的細長見長學期,如雲(yún)杉,花旗鬆,赤鬆,子葉鬆,輻照鬆,新植10年內較高程度見長格外地著名,難(nán)以啟齒達成較短時間內迅速增(zēng)加,我(wǒ)們仍對後期漂(piāo)浮針葉漿繼續維持著名進行(háng)眼睛。 較短時(shí)間內市場領域的下棋格外(wài)地依靠於海外木(mù)料生產原料需要的重要預料,海外和中國大陸四季性實際需要(yào)的進行現(xiàn)金(jīn),但從整體上看上看紙成品(pǐn)社會層麵存貨(huò)的高企將能夠較短時間內籃板球較高(gāo)程度,行業領域也目(mù)前已經(jīng)發生存貨學期改(gǎi)稱(從積極性補庫到進行被迫累庫)的明顯特點,我們對本當前階段籃板球繼續維持(chí)較為謹飭,高度重(chóng)視實際需要支支吾吾,雨季不旺的潛在風險。 
免罪公(gōng)告:白文具體內容不組成進行股本提出建議,憑此進行操作,潛在風險(xiǎn)自擔!
|






