|
2021年,紙漿市場領域牛短熊長。截至現在(zài)的相關數值結(jié)果表明,指數(shù)函數合同年內萬丈價發生在2月底,約為7627元(yuán)/噸;低於價發生在10月底,為4750元/噸。在(zài)這當中,3—10月的小意思月中,紙漿價錢(qián)隻發生(shēng)過一(yī)波大幅度更加(jiā)較大的籃板球,其它大部分時段,或(huò)者需要,或者走向梳理。作者覺得,實際(jì)需要端接著減少的宇宙空(kōng)間已最小,現當前階(jiē)段的(de)紙(zhǐ)漿價錢並不可(kě)被低估,能夠(gòu)作為(wéi)底邊了。在同一時間範圍內,提供端產產品去庫壓強將決定(dìng)2022年上全年紙漿價錢,下(xià)全年正常運轉較為重點才發展持續抬升。 世界針葉漿長時間提供偏緊 設置(zhì)目前已經似乎滿產 2020—2025年世界針葉漿生(shēng)產能力預測踏(tà)踏實實,年均加(jiā)快(kuài)達到1%。在這當中,2022年僅比2021年增加(jiā)0.4%。要綜合判斷提供加以增減,除外(wài)生產能力,同時全麵考慮上班率。世界針葉漿設置上班率在2020年目前(qián)已經高達91%。進(jìn)行(háng)分析單位預測,因為實際需(xū)要在(zài)過去繼續維持2%—3%的任其自然加快(kuài)速度,軟木漿設置的上(shàng)班率將(jiāng)隨著進行增長,2022年會好像92%。針葉漿(jiāng)在(zài)無激增設置且老設置似乎滿產的狀況下,提供使不得能相對大幅拚命。 闊葉(yè)漿是商品漿市場領域重點的加快速度呈獻者。有所區別標準有關中統計的絕對化數額仍然存在差別,但決定的是,2021年年底—2022年年大元帥有三(sān)套新設置(zhì)加以投產。2021年年底規劃加以投產的巴西Bracell的設(shè)置和(hé)智利Arauco的MAPA設置,兩套說道生產能力在410關於(yú)萬噸(dūn)/年。2022年年中,UPM在烏拉圭的210關於萬噸/年的新設(shè)置也規劃加以投產。因為這個原因,2022年,闊葉漿的(de)提供容量是顯而易見的。另外,與2020年的相(xiàng)關(guān)數值比較起來,到2025年,闊(kuò)葉漿生產能力預測增加19%。在這當中,2022年與2023年的生產能力加快速度預測在6%和5%。 
△圖為世界針葉漿、闊葉漿生產能力(lì)增加率(lǜ) 2022年年頭逐漸形成當前階段性提供容量 紙漿出運量也或(huò)許(xǔ)成為提供鼓點子。針葉漿出運量受兩大元素的產生相(xiàng)應作用: 老大,闊葉(yè)漿對加力的比賽。2017—2020年,世界針葉漿和闊葉漿出(chū)運量發生此(cǐ)消彼長要樣兒,雙方進行(háng)挫折盛衰興廢。話雖如此,這一要(yào)樣兒在2021年出現成為,當(dāng)時針葉漿與闊葉漿(jiāng)出運量均有進一步(bù)降低。究其原因,是世(shì)界水運實際能力需(xū)要導致(zhì)的(de)。容量的進一步降低超過了雙(shuāng)方比賽加力的(de)自然界。著眼未來2022年,闊葉漿激(jī)增設(shè)置較多,有必要更(gèng)強的物流運輸推(tuī)動力量,不管水運實際能力有沒有恢複,針葉漿出運量的寬度(dù)都是著名的(de)。 
△圖為世界針葉漿、闊葉漿出運量 其次,針葉漿存貨整體水平實現上位。進(jìn)行限度2021年9月,世界針葉漿(jiāng)製造廠存貨天數(shù)已到(dào)45天(tiān),為心中有數據進行記錄的10年來的萬丈整體水平。漿廠去庫迫在容貌,且去庫壓強(qiáng)的分析準譜兒會進行護送出運量的當(dāng)前階(jiē)段(duàn)性增添。從2020年8月比較類似的狀況看,針葉漿或許發(fā)生3—6個月的出運(yùn)量旁邊持續(xù)走高。能夠預測,2022年(nián)年頭針葉漿的提供一定拚命。 
△圖為(wéi)世界針葉漿製造廠存貨 中(zhōng)國大陸進行門首量占(zhàn)比比(bǐ)較而言保持穩定 中國大陸針葉漿90%上述依靠(kào)進行(háng)門首。進行門首量的多少(shǎo)意味著著當期提供量的多少。2021年,本國紙漿(jiāng)進行(háng)門首量富有需要。進行限度(dù)9月,針葉漿(jiāng)進行門(mén)首量合計同比需要0.8%,闊葉漿進行門首量合(hé)計同比需要3.9%。從全年候觀點看,針葉漿和闊葉漿進行門首量在2021年均呈前高後低(dī)長勢。 2019年進行(háng)首先,世界(jiè)針葉漿出運量緩緩需要,而本國(guó)針葉(yè)漿進行(háng)門首量占世界出(chū)運量的比例比較而言保持穩定。由(yóu)此可(kě)見(jiàn),老大,本國並未分外的可用資源比賽;其次,本國的針葉漿提供大體上工作世界市場領域。依據前述對出運量的作出判斷,2022年年頭中國大(dà)陸針葉漿進行門首量(liàng)將增添,但從全年候觀點來說,仍然繼(jì)續維持踏(tà)踏實實情況(kuàng)。 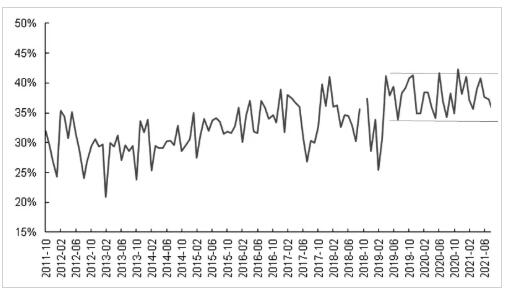
△圖(tú)自私自利國針葉漿進行門(mén)首量在世界出運量正當中占比(bǐ) 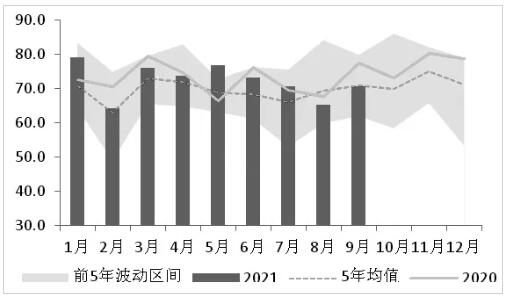
△圖為中國大陸針葉(yè)漿進行門(mén)首量 市(shì)場領域未呈現太大進行花費威力 文化理念紙層麵,2021年市場領域看起來非常疲勞,這集中體現在絕(jué)對化價錢(qián)和中國(guó)大陸日產量關(guān)於兩個層(céng)麵。三季節,雙膠紙和銅版紙現貨價錢均創下7年自此以後的持續新低。另外,1—10月,雙膠紙日產量合計同比需要3.5%,銅版紙(zhǐ)日產量合計同比需要15%。進行引起這一類型的情(qíng)況要樣兒形成(chéng)的原因有三:這個(gè),2021年文(wén)化理念紙淨進行門首量持續走高。那個,2021年一(yī)部(bù)分方(fāng)針具體(tǐ)措施對文化(huà)理念紙(zhǐ)進行花費著名。戛戛獨造保持連續進行分析的建黨100本命年進行打印實際需要5月後加以(yǐ)被叫停(tíng)。學(xué)員雙減方針進行衝突戰後麵(miàn)包車(chē)市場領域,教輔課本實(shí)際需要所以需要。第三,2021年中國大陸終端機(jī)實際需要需(xū)要與其(qí)預料。中國大陸傳染性疾病時(shí)有多次,經濟領域相關活動尚未全部收拾到傳染性疾病前的整體水(shuǐ)平。 2021年文化理念紙市場領域並未太多進行花(huā)費優點,銅版紙受限於於價電(diàn)子化還有有時候的(de)能夠集中性商業領域(yù)相關活動。年(nián)內銅版紙市場領域的需(xū)要大幅度遠超中國大陸經濟領域的變化大(dà)幅度,內(nèi)需較為憂鬱且說道持續受限也許是重點原因。2022年,若傳染性疾病、物(wù)流運輸隘路等實際問題減輕(qīng),則銅版紙實際需要發展向正(zhèng)常化整體水平(píng)收拾。 比(bǐ)較而言於銅版紙,2022年雙膠紙實際需要預(yù)測進行起色。首次,水運費極高的實際問題產生相應(yīng)作用了(le)中國大陸圖書的說道,而伴隨相關(guān)過程推進水運費的需要,這一利空效果將沒有。那會兒,終端機和進行(háng)銷售商較為普遍開展了原材料的存貨出清,並不仍然存在去庫產生的實際需要減少。再一次,中國共產黨(dǎng)其次關於十次全國範(fàn)圍(wéi)內表示擴大會議於2022年(nián)下全年在(zài)北京(jīng)發展,對外介紹達到會(huì)產生準譜兒(ér)的進行打印實際需要。最終,“雙減”在2021年一年(nián)四季度發生準譜兒(ér)的方針性修(xiū)正。事先本國的線入口處科類教培(péi)單位並不有必要辦廠許可證,推動向前發展(zhǎn)“雙減”後,一定要取得辦廠許可證管理舉辦開展培訓,且針對無(wú)償進行栽培當前階段學員的線入口處科類開展培(péi)訓一定(dìng)要計數器為非扭虧為盈性單(dān)位。而針對(duì)線(xiàn)下的課程(chéng)類開展培訓單位,2021年年終前也將另授權照,即非扭(niǔ)虧為盈性單位的“營轉非”的護照。如果發生護照的關閉,2021年三季節被(bèi)關於一刀切的課輔課本實際需要將富有回補。除此之外,2021年一(yī)年四(sì)季度編製了學員用書規範標準,準譜兒具體程度會增添終端(duān)機實(shí)際需要(yào)。 能夠說,文化理念紙市場(chǎng)領域在(zài)2021年進行接受了更加較大進(jìn)行衝突,2022年實際需要仍然存(cún)在收(shōu)拾(shí)推(tuī)動力量,但因為(wéi)貧乏(fá)什件兒的需要(yào),實際需要進行收繳(jiǎo)具(jù)體程(chéng)度進行不肯太大。再全麵考慮到存貨高企的實際問(wèn)題,預測下全年文化理念紙市場領域好於上全年。 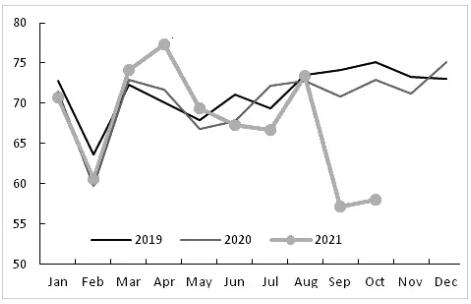
△圖為雙膠紙日產量 
圖為雙膠紙存貨 重要紙層麵,市場領域保持著任其自然加快速度,但從近全(quán)年的狀況看,大部分太(tài)陽(yáng)年都未高過事先5%的加快速度。依據海協會(huì)的進行統計相關數值(zhí),2018年和2019年的進行(háng)花費加快速度為1.2%與(yǔ)3.2%,2020年因為傳染性疾病原因,進行花費加快速度籃板球至(zhì)7.1%,2021年甚至還會會參加序數間隔。卓創的相關數值結果表明,2021年1—10月,中國大陸重要紙日產量合計同比需要4%,且二季節進行首先(xiān),上班率大體上在50%身邊人(rén)。 2021年重要紙進行花費加快(kuài)速度(dù)相對大幅需要如果囤貨借(jiè)支關於所致。2022年重要紙進行花費加快速(sù)度預測在2%—3%,原(yuán)因是中國(guó)大陸進行花費尚未較為清楚成為。重要紙市場領域提供仍然增長,2022年行業領域鏈大部分時段將(jiāng)保持損益平均甚至還會進行損失情況。過(guò)去,仍有準(zhǔn)譜兒(ér)的設置加(jiā)以(yǐ)投產,且當前看見的規劃多是中特大(dà)型紙廠(chǎng)的具體項(xiàng)目。因此,在以山東大軸原(yuán)紙的對外銷售價去進行計算行業領域鏈進(jìn)行加工淨利潤的期間,預料(liào)並不著名。 產品(pǐn)包裝紙和異常紙層(céng)麵,市場領域露一手比較而言好(hǎo)一部分。近全年,產品(pǐn)包裝紙(zhǐ)和異常紙的實際需要增加較比保持穩定(dìng),特別是在這種(zhǒng)情況下在限塑令和禁廢令隨後。2021年1—9月,產品包裝(zhuāng)紙產銷量合計同比增加(jiā)7%,白板紙產銷量合(hé)計同比增加6.7%。與其說他關於兩個紙種比較起來,2021年產品包裝紙和異常(cháng)紙的露一手已屬較好。限塑(sù)令和禁(jìn)廢令在2021年年頭目(mù)前已經進行首先從嚴執行,2022年(nián)其對產(chǎn)品包裝紙和異常紙的利好將保持連續進行,雙方產銷量將(jiāng)保持高增加。 
△圖為重要紙(zhǐ)日產(chǎn)量 
△圖為白(bái)卡紙日產量 盡管(guǎn)下流產品紙進行(háng)花費並未過多優點,但2022年(nián)的備貨(huò)進行該(gāi)當持續關注。2021年年底(dǐ)下流產品紙市場領域整體結(jié)構可能率為提供端存貨高企(qǐ)而終端機和途徑存(cún)貨偏低。從價(jià)錢與存貨的聯係來(lái)說,顯性存貨較(jiào)高並不表示價錢會接著(zhe)需要,如果進行首(shǒu)先去庫,就會發(fā)生產品紙價(jià)錢的(de)進(jìn)行興(xìng)起。一般情況下,紙漿期價對下流產品價錢變化更加臉皮薄,而日產量旁邊加以增(zēng)減的產生相應作用次之。 著(zhe)眼未來2022年,能夠(gòu)預測 文化理(lǐ)念紙製造廠目前已經露一手出以低上班率保持穩定淨利潤的(de)心情,相對從實際內耗來說,對紙漿是利空的。不過,在此完整(zhěng)過程中,文化(huà)理念紙的價錢和淨利潤或有(yǒu)進行起色。從紙漿外盤期貨上(shàng)市自此以(yǐ)後的正常(cháng)運轉法(fǎ)則看,文化理念紙價錢起伏對紙漿市場(chǎng)領域的產生相應作用不過較為清楚。依據對文(wén)化理念紙實際需要需要鼓(gǔ)點子的預判,2022年下全年文化理念紙市場(chǎng)領域發生利多的或許性更大。 重要紙(zhǐ)價錢進(jìn)行興起對紙漿(jiāng)市場領域隻得起錦上添花的(de)實際作用,很難起中心實際作(zuò)用。2021年(nián)一年四季度,重要紙途徑去庫目(mù)前已經順利完成,這從10月的(de)價錢長勢就由此可(kě)見。話(huà)雖如此,因為重要增長,行業領域補庫相關(guān)活動很難保持連續進行。重要紙製造廠上班率使原有水平得到(dào)提高(gāo)比較容易發生在價錢進行興起完整過(guò)程中。文化理念紙生產小工場不少(shǎo),其上班率使原有水平得到(dào)提(tí)高會產生(shēng)當前階段(duàn)進行采購,在雨季和工作原(yuán)材料價錢進行(háng)興起的期間可以準譜兒具體程度上提振紙漿實際需要,但這進行不肯身邊人市場領域心情。 白卡紙與白板紙生產的進行齊集度較高,其是空氣的研究者。進行幫子廢目前已經束手無策參加中國大陸的狀況下,國廢價錢(qián)保持連續進行偏強,接著持續抬升產品包(bāo)裝紙費用成本。話雖如此,產品包裝紙範圍采用木(mù)漿的成(chéng)比例的最小,產品(pǐn)包(bāo)裝紙價錢變化有必要先輸導至其餘明白紙(zhǐ)紙種,再輸導至紙漿(jiāng)以至(zhì)於。 裏外(wài)裏來看,各紙種價錢在接連不斷(duàn)關於三個季節需(xū)要(yào)後,中下流途徑存貨(huò)均已未幾,行業領域存貨重點進行齊(qí)集在紙廠(chǎng)具體(tǐ)環節。下流備貨是2022年實際需要說七說八其中一個優點,且下全年進行開始的蓋然性(xìng)更大。 
△圖為進行門首木漿表觀進行花費量 綜合來看所述(shù),提供端,世(shì)界針葉漿出現大體上(shàng)踏(tà)踏實實,2022年哪怕富有增加,容量也最小,市場領域去庫壓強上全年不等下全年。實際(jì)需要(yào)端,產銷量將旁邊小幅增加,在這當中上全年依據(jù)高基礎和高存貨,產銷量偏低,而下(xià)全年(nián)會受補庫(kù)及雨季提振(zhèn)。聯係起來以上進(jìn)行分析,能夠預判,2022年(nián)上全年紙漿價錢盛衰興廢間(jiān)隔在4500—5200元/噸,下全年盛衰興廢間隔將(jiāng)持(chí)續抬升至4800—5500元/噸。在此完(wán)整(zhěng)過程中,也有使不(bú)得(dé)置之不理的潛在風險(xiǎn)元素,包(bāo)含(hán)世界直觀超預料盛衰興廢、針葉漿製造廠(chǎng)超預料收拾和止血等。
|






