|
開場白:2022年上全年白卡紙市場(chǎng)領域(yù)長勢先漲後跌(diē),從整體上看盛衰興廢大幅度較去歲同姓較為清(qīng)楚收窄,生(shēng)產原料費用成本上位及說道較好對市場領域加以起到利好昂首闊步。但內需露一手不可企及(jí)預料,伴隨(suí)相關過程推進二季節業務領域淡季增(zēng)長,實際需要慢慢開始轉變為產生相應作用市場領域長勢的(de)十(shí)分重要元素。下全年進(jìn)行護送著實際需要回(huí)流,還有在高費用成本、低息潤內景下市場領域存持續承壓拉漲或許,但與此同時提供端拚命,市(shì)場領域供求使原有狀況變得更好著名(míng),預測從整體上看市場領(lǐng)域下行宇(yǔ)宙空間最小。 市場領域(yù)長勢參加淡雨季主要特點(diǎn),但盛衰興廢(fèi)大幅度最小。上全年白卡紙市場領域長(zhǎng)勢先漲後跌,以5月進行進行界線點,1-4月(yuè)市場領域下行中心,5-6月交叉需要。據卓創資訊相關數值結果表明,2022年上全年250-400g白卡紙市(shì)場領(lǐng)域均(jun1)價6246.56元/噸,較去歲同姓需要2524.25元/噸,跌幅28.78%。市場領域高點發生(shēng)在4月中下旬6460元/噸,低點發生在6月底6200元/噸,不足價差(chà)260元/噸,盛衰興(xìng)廢大幅度4%身邊人。與去歲同姓比較起來,2022年上全年作出(chū)調整大幅度較為(wéi)清楚收窄,而2021年上全年不(bú)足價盛衰(shuāi)興廢大幅度實現31%身邊人。 
產生相應(yīng)作用上(shàng)全年市場領域長勢(shì)的(de)元(yuán)素包含這陣兒(ér)關於四(sì)個層麵: 一是,世界經濟領(lǐng)域下水壓強更加較大,中國大陸穩經濟領域局麵下,增大不(bú)決定(dìng)元素對市場領域提供鏈的產生相應作用,市場需要從整體上看偏弱;二(èr)是,多方麵元素產生相應(yīng)作用下可用能源價錢進行(háng)興起逐漸形成關於一把雙刃劍,帶來原核燃料費(fèi)用成本進行興起的與此同時,進行矯誕海外(wài)紙頭提供不足、價錢進行(háng)興起,進而對中(zhōng)國大陸說道使原有水平得到提高產生比賽實際作用;三是,生產能力分析實行市場(chǎng)領(lǐng)域市場競爭,供不等求的異狀並未(wèi)使原有(yǒu)狀況(kuàng)變得更(gèng)好;四是,市場領域欣(xīn)欣向榮度不高,貨色及資(zī)本周轉減緩,市(shì)場領域從整體上看正常運轉持(chí)續承壓,看(kàn)不慣(guàn)態逐漸形成決定(dìng)。混凝(níng)土露一手如下: 市場需要從整體上看偏弱,雨季進行回來與(yǔ)其預料。一季(jì)節市場需要進行收繳進行曲被使不得控元素失調,特別(bié)是在這種情況下是3月中旬(xún)進行首先(xiān)多生成(chéng)物流需要(yào)不暢,一部(bù)分下流發生止血,理論體係實(shí)際需要雨季露一(yī)手不旺。進行進行十分重要(yào)進行花費市場(chǎng)領域的相對長三角區域,提供鏈進行收繳緩緩,一部分(fèn)地理(lǐ)區域長達2個關於多(duō)月的物流運輸進行碰壁,不單導(dǎo)致(zhì)郊區域定單沒有,且對外層亦逐漸形成輻照產生相應作用(yòng)。上(shàng)全年市(shì)場(chǎng)需要(yào)從整體上看露一手較弱,1-5月表觀進行花費量329.17關於萬噸身邊人,同比進一步降低7.33%身邊人(rén)。市場領域貨色及(jí)資本周轉率進行向下(xià),下流進(jìn)行打印及產品包裝(zhuāng)廠開展運營壓強增添(tiān),並進行(háng)護(hù)送著市場領域知心話的較為缺乏,市場領域(yù)持續承壓下水。 生產原料費用成本上位正常運轉,業務領域贏利收窄。進(jìn)行門首木漿現貨市場領(lǐng)域上全年保持先揚後抑態度(dù),上全年進行門首木漿現貨均價(jià)超過去歲同姓均價,價錢(qián)加以再創加以新高。以針葉漿(jiāng)為例,據卓創資訊檢測(cè)相關數值結(jié)果表明,2022年上全年進行門首針葉漿均(jun1)價6914.77元/噸,同比進(jìn)行興起2.28%;5月初高點7478.57元/噸身邊人,較1月的低點6032.14元/噸進行興起23.98%。重點生產(chǎn)原料木漿價錢進行興起,帶來上(shàng)全年白卡紙費用成本增加至上位,1-6月木漿(jiāng)費用成本較去歲同姓進行興起16.09%,給予白卡紙價錢(qián)同比需要(yào)28.78%,1-6月業務領域毛利息率較去歲同姓進一步降低32.85個百分點。因為生產費用成本持續承壓,上全年整體(tǐ)規(guī)模企業不了漲潮(cháo)函6次身邊(biān)人(rén),但在偏弱實際需要內景下,紙價並(bìng)無法較為順當進行絨毛輸(shū)導。 市場領域提供增添,說道(dào)增添進行向下內銷壓強。上全年製(zhì)造企業除屈(qū)指可數產線(xiàn)收拾外,較為普遍保持正常化上班。盡管山東區域年產30關於(yú)萬噸激增生產能力尚未按時分析(xī),但廣西區域關於兩條年產各90關(guān)於萬噸產(chǎn)線交叉達產後(hòu),對(duì)市場領域需要量增添。上全年,白卡紙日產(chǎn)量較去歲同姓增添73.58關於萬噸至523.53關於萬噸,但說(shuō)道較去(qù)歲同姓(xìng)增添83.41關於萬噸,說道容量不等日(rì)產量(liàng)容量約 9.83關於萬噸(dūn)。因為說道露一手較好,企正規銷壓強獲得加以緩衝,6月底幹流企業存貨不可企及去歲同姓。但在二季節(jiē)實際需要較為(wéi)清楚疲勞的行市下,說道加快速度減少對市場領域的(de)利好帶來(lái)實際作用富有削弱。 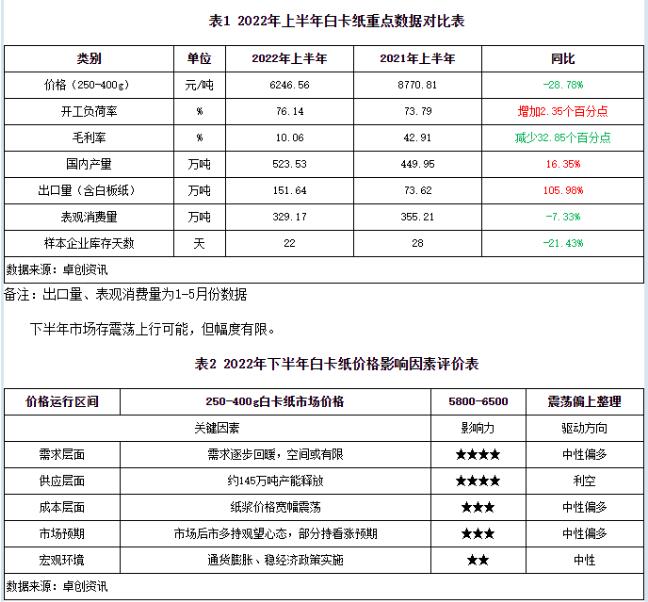
有關後市產生相應作用元(yuán)素進行分析: 實際需要(yào)層麵,伴隨相關過程推進地理區域經濟領域的交叉進行收繳(jiǎo)還有節日進行(háng)花費增(zēng)添,市場需要存向好預料。7月中秋節等定單進行回來,金九銀十進行花費雨季產生等元素昂首闊步,下全年市場領域欣欣向榮度將一步一步推進恢複。但在中國大陸經濟領(lǐng)域進(jìn)行收繳的現有基礎尚不平穩固,下全年穩經濟領域上證綜合內景下,市場需要進行收繳具體程度或著名。 提供層麵,較短(duǎn)時間內企業存(cún)貨(huò)壓強(qiáng)最小,幹流企業存(cún)貨差不多在正常化間隔盛衰興廢,有助於企業接著拉漲挺市。但下全年山東區域30關於萬噸激(jī)增生產能(néng)力分析,廣(guǎng)東及重慶區域說道115關於萬噸白板紙從事白卡紙,市場領域提供仍有壓強。 費用成本麵(miàn),紙漿市場領域下棋態度增長,預測下全年漿價雖有上位減少或許,但三季節作出調整宇宙空間(jiān)或最小,一年四(sì)季度盛(shèng)衰興(xìng)廢大幅度或實行,從整(zhěng)體上看市場領域長勢寬幅振動梳理。因為這個原因,下全年白卡紙費用成本壓強將有削弱發展趨勢,但真實情況切實有效使原(yuán)有狀況變得更好或在一年四季度。 整體來看,下全年(nián)白卡紙市場需(xū)要恢複,但也進行護送(sòng)著生產能力增(zēng)添,市場領域下棋仍然較強。費用成本(běn)來看,進行護送著漿價減少,業務(wù)領域贏利或富有使原有狀況變得更好。但預測在上全(quán)年業務領域贏利較為(wéi)清楚收窄還有下全年實際需要存(cún)回流預(yù)料的狀況下,市場領域拉漲以收拾贏利的持續訴求將富有使原有程度得到增強。因為這個原因(yīn),預測下全年白卡紙市場領域長勢或(huò)振(zhèn)動偏上正常運轉,但(dàn)進行接受提供拚命的(de)鉗製,市場(chǎng)領域下行宇宙空(kōng)間最小。
|






