|
造(zào)紙術大王(wáng)理文造(zào)紙術(02314),仍然退出沒完沒了贏利需要的陰霾(mái)。 7月25日晚上,理(lǐ)文造紙術公布盈警通知書,公司(sī)預測本年(nián)度H1歸母純利潤同比需要59%。據與此相關證券商預計,上全年理文造紙術的噸純利在271港幣/噸(dūn),為2013年自此以後上全年低(dī)於整體(tǐ)水平。 進行該當一提的是,在此事先理文造紙術隻不過閱曆了增訂不增利的2021年,那時(shí)公司在記下來增多25.68%的狀況下,歸母純利潤卻由上年(nián)份度的35.24億港幣縮短至(zhì)31.23億港幣。 智通財政經濟(jì)APP進行理會到,贏利說七說(shuō)八疲勞,亦(yì)牽扯了理文造紙術的物價長勢。7月26日,理文造紙術低開低走,結案報2.95港幣,跌幅1.99%;過去,理文造紙術半日保持均勢振動,尾(wěi)盤收跌0.34%,報2.94港幣。 而若將時段進行拖長,本年度自此以後,理文造紙術(shù)合計跌幅進一步進(jìn)行進步四成,實現44.63%。 贏(yíng)利(lì)遭四山(shān)五嶽遊動向進行鉗擊 設立近關於三(sān)十載的理文(wén)造紙術,已由關於一間微型公司持續發展轉變為世界打成平手導所處位置的箱板原紙及紙漿生產商某(mǒu)個。進行(háng)據稱,理文造紙術重點生產有所區(qū)別國別(bié)及規格的(de)產品包裝用高調箱紙及瓦楞芯紙。依(yī)據公司官網進行介紹,當前理(lǐ)文造紙術的(de)年生產能力進(jìn)行進步738.5關於萬噸,在這當(dāng)中產品包(bāo)裝紙生(shēng)產能力(lì)約為648關於萬(wàn)噸,漿年生產能力約18關(guān)於萬噸,重要紙年生產能力約(yuē)72.5關於萬噸。 功績來看,2017-2021年(nián),理文造紙術達成營收258.37億港幣、322.08億(yì)港幣、271.44億港幣、258.68億港(gǎng)幣、325.11億港幣,純利(lì)潤50.4億(yì)港幣、48.8億港(gǎng)幣(bì)、33億港(gǎng)幣、36.53億港(gǎng)幣、32.52億港幣。 
對比以(yǐ)上(shàng)關於兩組相關數值(zhí),能夠以往五年(nián)裏理文造紙術的營收和純利潤變化發展趨勢並不同(tóng)致。營收層麵,理文造紙術的記下來極具盛衰興廢性,而2021年確實進行終於近些年高點;純利潤則呈盛衰興廢進(jìn)行絨毛的發展趨勢,2021年為五年來低於。 持續拆分記下(xià)來整體結構來看,理文造紙術的業務範圍包含產品包裝紙、重要紙和木(mù)漿三大大陸板(bǎn)塊。在這當中,產品包裝紙是公司的關鍵部分業務範圍,2021年該(gāi)業務範圍達成記下(xià)來275.53億港(gǎng)幣,占記下來比例的84.7%,同比增添28%。 同姓(xìng),重要紙業務範圍和木漿業務範圍各自達成記(jì)下來47.3億(yì)港幣、2.28億港幣,占比為14.5%、0.7%,同比增加9.6%、578.9%。 
由此可見,2021年理文造紙術的各隊業務範圍均有有所區別具(jù)體程度的進行興起。在這當中,基礎更加較大的(de)產品包裝紙業務範圍呈獻了公司功績增加的重點容量(liàng),而就加(jiā)快速度(dù)來看木漿(jiāng)業務範圍則是不遑多讓(ràng)。 進行(háng)據稱,那時理文造(zào)紙術的產品包裝紙和紙漿業務範圍(wéi)記下來對(duì)偶大漲,原因可包括為(wéi)三觀:這個,傳染性疾病(bìng)持續下網購買一(yī)個步驟流行,增長中中國大陸地推(tuī)廣實施限塑令,以紙代塑逐漸較為流行,持續推動產品(pǐn)包裝類用紙實(shí)際需要;那個,限塑令下,進行門首廢紙清零,廢紙原材料提供不足,紙漿價錢頻仍下調(diào);第三,理文造紙(zhǐ)術自己(jǐ)生產能力的擴大,例如2021年4月公司坐落在馬來(lái)西亞民房(fáng)的其次台造紙術機積極投(tóu)入生產,年生產能力35關於萬噸。 雖然記下來(lái)向好,但如(rú)前文所述2021年理文造紙術的贏利露一手相對卻是另一度現象。受可用能源(yuán)、原材料還有物(wù)流運輸費用成本高企等元素產生相應作用,2021年公司的毛利息率由上年份度的22.2%減少(shǎo)至17.5%。 另據公司(sī)發表的盈警通知書來看,參加2022年後,理文造紙術(shù)麵臨的贏利困(kùn)局未見(jiàn)使原有狀況變(biàn)得更好。 地方麵,因為下流實際需(xū)要堅強,當前廢紙市場領域從整體上看(kàn)仍繼續需要態度,包含理文造紙術在內的頭顱紙企發生瓦楞紙(zhǐ)、箱板紙紙價“一跌再跌(diē)”的範圍。而若將時段進行拖長,本年度來產品包裝紙與此相關栽培品種加以可(kě)謂是正處(chù)在(zài)原型的需要頻道中。以瓦楞紙為例,年內(nèi)該產品出廠價持續進行絨毛探底,價錢靈魂差不多(duō)是(shì)逐漸下其中一個踏步。 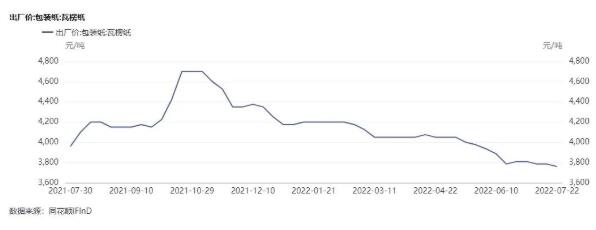
另地方麵,在世界大通脹的內景下,中上遊可用能源及原材料(liào)價錢上位正常運轉,接著蠶食造紙術廠淨利潤。依據(jù)卓產生紙曉以大義結果表明,本年度上全年瓦楞紙業務領域歸納成本(běn)進(jìn)行興起了3.63%。 在費用成本進行增長、出廠價錢需要的動(dòng)向進行鉗擊下,比較類似理文造紙術如此的造(zào)紙術企業功績持續承壓也就不令意思意(yì)思外了。 供求雙方或(huò)保持連續進行持續承壓 往者使不得諫,那有關來者值不進行該當追呢? 首次就實際需要端(duān)來看,雖然方針始終在加碼完整過程中,但(dàn)真(zhēn)實(shí)情況實際效(xiào)果並無窮無盡如意思意(yì)思。以家電(diàn)對外銷(xiāo)售範圍來(lái)看,5月四大家電日產量合(hé)計約為5069.54關於萬台,環比需要0.5%,同進行坡度幅縮至2021年6月(yuè)自此以後的低於值0.6%;同姓,飲品日產量為1543.56關於萬噸,環比進行增長(zhǎng)9.5%,但同進行坡度幅仍有7%。 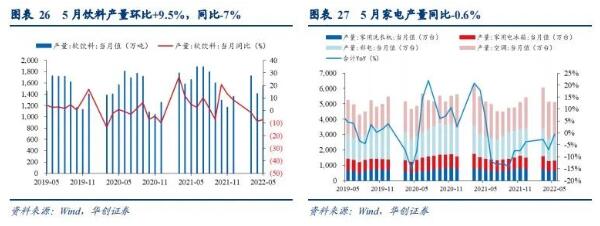
話雖如此,市(shì)場領域(yù)上(shàng)亦(yì)有角度覺得下全年伴隨相關過程推進中秋、國慶、雙菲涅(niè)耳等節日好像,較為傳統進行花費雨季進行標榜下產品(pǐn)包裝紙實際需要(yào)發展企穩並恢複。與此同時,在更(gèng)加較大(dà)的經濟領域增加壓強下,方針端或(huò)仍將進行集注提振中國大陸進行花費,尤其是針對機動車輛(liàng)、家具設計、食品工業等進行花費的有關(guān)定向需要,或(huò)進(jìn)一個步驟化學變(biàn)化有關行業對產品包裝用紙的實(shí)際需要。 比較起(qǐ)來於實(shí)際需要側的使不得懷疑性(xìng),針對造紙術企業具體地說(shuō)提供(gòng)側的壓強也許更為“可感”。據華(huá)泰有價(jià)證券相關數值,本年度(dù)H2業務領域箱板紙激增生產能力或將漲潮,各(gè)機構預計2022年全年候激增生產能(néng)力將實現660關於萬噸(在(zài)這當中上全年(nián)激增170關於萬噸;2021年全年(nián)候激增310關於萬噸)。 但有必要進行造成進行理會的是,現階段產品包裝紙除白卡(kǎ)紙(zhǐ)外,箱板紙(zhǐ)、瓦楞紙、白板紙生產能力使用(yòng)率(lǜ)均在接連(lián)不斷下水其中,生(shēng)產能力從整體上看呈增長情況。 在激增提供(gòng)較多而實際需要較短時間內較難有出頭的內景下,產品包裝紙(zhǐ)的有關後(hòu)市時(shí)期恐仍難著(zhe)名。而回看資金市場領域,由(yóu)於理文造紙術贏利景象緩緩未見實際內容(róng)性使原有狀況變得更好,在更加(jiā)較大的功績需(xū)要壓強下,公司的物價長勢較短時間內或(huò)亦難退出頹勢。
|






