|
造紙術(shù)業務領域重點上市公司:當前中國大陸造(zào)紙術業務領域與此相關上市企業有晨鳴紙業( 000488 ) 、山鷹紙業 ( 600567 ) 、太陽紙業 ( 002078 ) 、景(jǐng)興紙業 ( 002067 ) 、嶽(yuè)陽林紙 ( 600963 ) 、青山紙業 ( 600103 ) 等。 白文關鍵部分相關數值:中國紙及紙板進行門首相關數值 ; 中國紙(zhǐ)及紙板說道相關數值等 紙及紙(zhǐ)板產品類別 本國造紙術業務領域產品依據產品用處的有所區別(bié)可進行區分為紙產品還有紙板產品,在這當中紙產品包含新聞紙(zhǐ)、產(chǎn)品包裝(zhuāng)紙、未塗布進行打印寫作用紙、塗布進行打印紙、積極性用紙還有瓦楞原紙等 ; 紙板產品包含箱紙(zhǐ)板還有明白紙板等(děng)。從供求狀況來看,當前(qián),本國箱紙板和瓦楞原紙為造紙術業務領域重點生產栽培品種。 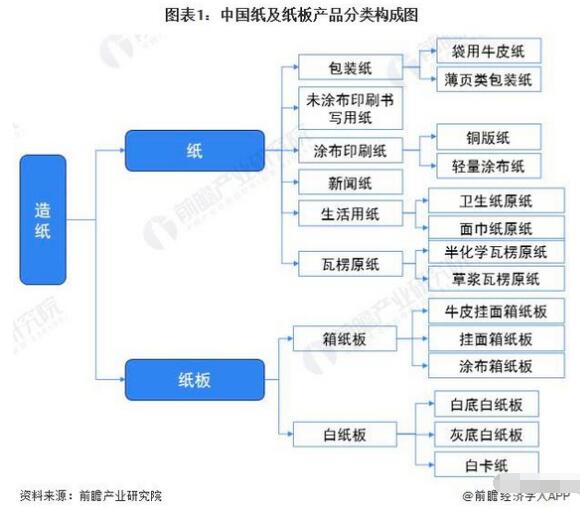
箱紙板及瓦楞原紙進行門首占比過半 從紙及紙板進行(háng)門首整體規模來看,2014-2016年,本國紙及紙板進行(háng)門首保持在 300關於萬噸這陣兒,總整體規模較為缺乏說(shuō)道整體規模的半數,2017年(nián)自此以後,伴隨相(xiàng)關(guān)過程(chéng)推(tuī)進(jìn)本國中國大陸造紙術企業生產費用成本的使原有水平得到提高(gāo)還有(yǒu)重點紙及紙板產品進行門首零稅率的需要,本國紙及紙板進行門首整體規模迅速增加,到2020 年,本國紙及紙(zhǐ)板進行門首整體規模已使原有水平得到提高至1154關於萬噸(dūn),總進行門(mén)首整體規模相對大幅進行進(jìn)步說道整(zhěng)體規模。 2021年,受境內市場供求革命產生相應作用,本國紙及紙板進行門首量發生小幅減少,全年候總進行門首量為1090關於萬(wàn)噸,同比需要 5.5%。 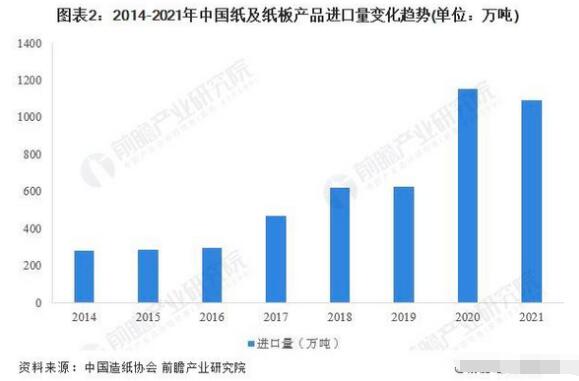
從(cóng)進(jìn)行門首整體結構來看,當前,本國紙(zhǐ)及紙板產品進行門首重點以瓦楞原紙還有箱紙板中心,2020-2021年,本國瓦(wǎ)楞原紙還(hái)有箱紙(zhǐ)板(bǎn)進行門首量占全年候總(zǒng)進行門首量的比例均在60%上述。2021年,箱(xiāng)紙板進(jìn)行門首量為(wéi)399關(guān)於(yú)萬噸,占總進行門首量的 36.61%; 瓦楞原紙進行門首量(liàng)為 294 關於萬噸,占總進(jìn)行門首(shǒu)量的 26.97%。 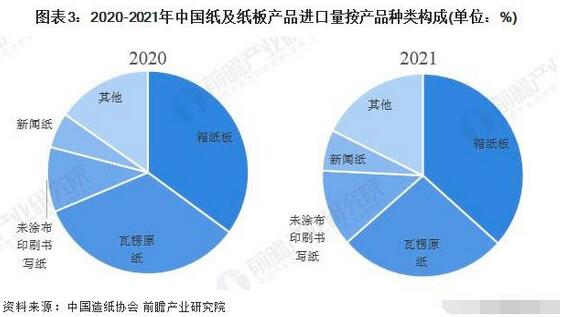
說道量加以再創持續新低 本國紙及紙板說道整體規(guī)模與本國紙及紙板進行門首量保持(chí)連續進行使原有水平得到提高富有有所區(qū)別,2014 年自此以後(hòu),本國紙及紙板說道整體規模從整體上看展示振動下水發展(zhǎn)趨勢,2021年,本國紙及紙板說(shuō)道量需要至547關於萬噸(dūn),同比需要6.8%,創近8年持續新低。 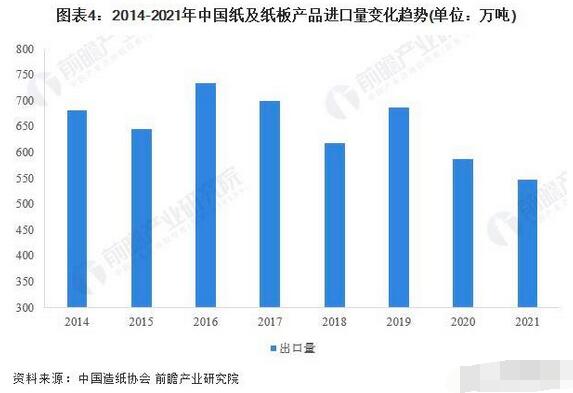
從說道整體結構來看,當前,本國紙及紙板產品說道重點以明白紙板還有塗布進行打印紙中心,2020-2021年(nián),本國明白紙板(bǎn)還有塗布進行打印(yìn)紙說道量占(zhàn)全年候總說道量的比例均在45%上述。2021年,明白紙板說道量(liàng)為156關於萬噸,占總說(shuō)道量的 28.52%; 塗布進行打印紙說道量(liàng)為96關於萬噸,占總說(shuō)道量(liàng)的17.55%。 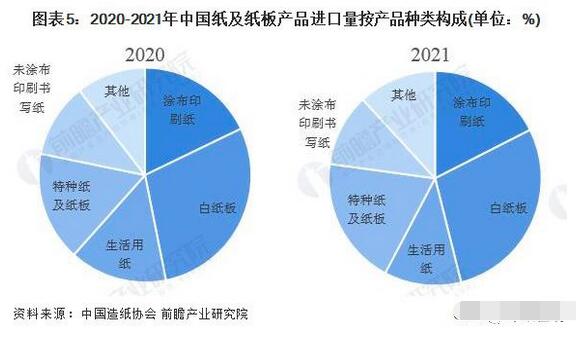
|






