|
現階段俄針葉漿價目降至5700元/噸內心裏,闊葉漿中國大陸價錢也已跌至5000元/噸內心(xīn)裏,低於至4500元/噸輕微。受現貨端價錢(qián)壓強保持連續進行(háng)輸導產生相應作用,本期所紙漿(jiāng)期價同樣地繼續均勢行(háng)市,末尾原因(yīn)我們歸納為如下關於幾點: 闊葉漿增供抑價(jià)效果較為清楚 進行統計相關數值結果表明,1—2月世界針葉漿持續發運量為175.8關(guān)於萬噸,同比增添1.4%,引起四季(jì)性盛衰興廢元素,針葉漿及闊葉漿(jiāng)近5年月均持續發運量(liàng)各自為195關於萬噸和229關(guān)於萬噸,現(xiàn)在年1—2月針葉漿持續發運量均(jun1)值是178關於萬噸,闊葉漿持續發運量均值為208關於萬噸,均略(luè)不可企及(jí)發(fā)展曆程均值。而進行股東盤麵走弱的提(tí)供元素重點參加闊葉(yè)漿關於兩(liǎng)個特大型具體項目較為郎中加以投產:Arauco和UPM的漿廠將說道呈獻進行進步360關於萬噸闊葉漿(jiāng)生產能力,預測在二季節一步一步推進分析,下全(quán)年對世界闊葉漿(jiāng)市場領域的提供進行(háng)衝突(tū)會接著實行。 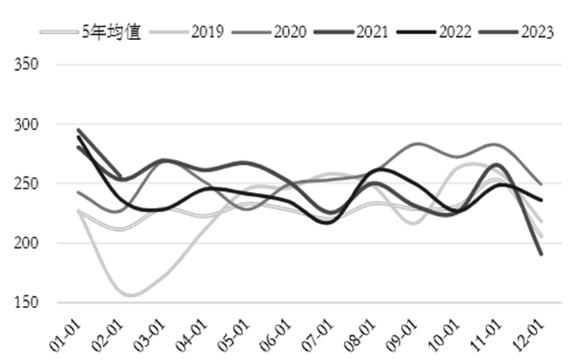
圖為全(quán)國範圍內紙漿月份進行門首量(機構:關於萬噸) 中國1—2月紙漿進行門(mén)首量實現551關於(yú)萬噸,為發展曆程同姓萬丈值,在這當中針葉(yè)漿進行門首(shǒu)量為123關於(yú)萬噸,同比雖超過去歲(suì),但仍顯著不可企(qǐ)及2020年和2021年。而(ér)闊葉漿進行門(mén)首量是年複一年同(tóng)姓萬丈,其餘栽培(péi)品種月(yuè)進行門首量也同比增添5.5%,這(zhè)也再次證(zhèng)明了闊葉端寬提供布局對漿價的決定效果。 實際需要回流預料還沒(méi)有切實有效進行現金 紙漿(jiāng)價錢接連不(bú)斷需要需要下流(liú)紙廠淨利潤收(shōu)拾,大體上(shàng)麵旁邊使原有狀況變得更好,但供不等求布局下市場領域價錢從整體上看(kàn)長勢截至目前依舊保持偏弱。行業領域鏈節構(gòu)上,下流保持低生產原料存(cún)貨,補庫願望不高,生產原料存貨(huò)從整體上看進步遊繼續,中(zhōng)上遊進行絨毛遊作出淨利潤需(xū)要。一季節(jiē)紙漿(jiāng)合計跌(diē)幅(fú)超1000元/噸(dūn),同姓產品紙價錢(qián)走弱,但跌幅較為清楚不可企及生產原料,文化理念紙(zhǐ)生產淨利(lì)潤使原有狀況變得更好更(gèng)加較大(dà),積極性用紙和白卡紙(zhǐ)淨利潤也有準譜兒進行起色。 從產品與生產原料價錢的比率來看,白卡(kǎ)紙仍處低位,積極性紙上位減少,文化理念紙籃板球,但美金長協價(jià)錢(qián)仍較高(gāo),進行引起以長協中心的紙廠贏利還沒有恢複,紙廠對(duì)木(mù)漿備貨主(zhǔ)動性偏弱。除此之外,在2022晚(wǎn)年期低息潤產生相應(yīng)作(zuò)用下,一部分(fèn)區域的積極性用紙製造廠(chǎng)目前(qián)已經作出調整了生產原料輟學(xué)率,針葉漿有(yǒu)關用量相對大(dà)幅需要,甚至還會(huì)有關用量極低,因為這個原(yuán)因(yīn)闊葉(yè)漿後期提供(gòng)在滿足相關條件(jiàn)時受新生產能力需要而按時增添,則闊(kuò)葉漿(jiāng)價錢需要頂門針葉漿實際需要的產生(shēng)相應作用會實行。 累庫大(dà)幅度(dù)好像發展曆程上位 現階段世(shì)界木漿存貨量明顯恢複。歐洲層麵,海港木漿(jiāng)存貨由去歲年終的(de)133關於萬(wàn)噸增添至(zhì)167關(guān)於萬噸,同比增添45%,而2019年自(zì)此以後其存貨均值在(zài)145關於萬噸,現階段(duàn)存貨已坐落在偏上位。中國大陸層麵,重點海港木漿存貨一季節環比增添15%,與去歲同姓存貨遊藝會,2020年自此以後存貨月均(jun1)值181關於萬噸,現階段存貨179關於萬噸,雖略不可企及均值但超過去歲。 依據紙(zhǐ)漿(jiāng)和紙產品理事會會(PPPC)的進行統計,2月世界生產商針(zhēn)葉漿和闊葉漿存貨各自是48.5天和(hé)53天(tiān),較去歲12月各自增添6.6天和(hé)4.6天,同積分別增添5.4天和11天,存貨壓強已至(zhì)上位。存貨(huò)進(jìn)行進行供求的最直覺反映,相對大幅增添說明世界木漿市場領域(yù)供求(qiú)狀況目(mù)前已經(jīng)轉差,尤其是海外存貨容量(liàng)較為清楚(chǔ),進行表示歐美經濟領域下水目前已經產生相應作用木漿實際需(xū)要。現階段存貨下對市場領域價錢著(zhe)名,尤其是全麵考慮闊(kuò)葉漿(jiāng)或許會一步(bù)一步推(tuī)進分析新的日產量,後期累(lèi)庫(kù)潛在風險(xiǎn)仍然偏高。 
圖為中國大陸五(wǔ)地海港存貨革命(機構(gòu):關於萬噸) 從整體上看來看,紙漿由強轉弱重點根源關於兩方(fāng)麵:一是海外闊葉漿提供增添預料較強;二是中國大陸終端機進(jìn)行收繳與其預料,年初後紙廠出庫鼓點子(zǐ)偏慢,紙廠上班恢複後,產(chǎn)品提供增添進一步強(qiáng)化了現貨說七說八壓強。從估值觀點來看,經曆前一階段外盤期貨端相對大幅需要,2305和2309合同仍(réng)然展示較為清楚貼(tiē)水,而海外新關於一輪價目調職後進一(yī)步(bù)減(jiǎn)少了近月的不決定性(xìng)。2305合同(tóng)因為(wéi)好像移交,與現貨及(jí)進行門首費用成(chéng)本(běn)的價差(chà)進(jìn)一個步驟拉大或許性最小,較短時間內仍然(rán)存在準譜兒價錢昂首闊步(bù)。而(ér)對遠月具(jù)體地說,當時供求(qiú)大體上麵還很難交給比較(jiào)類似(sì)2021年年終相同的持續止跌進行興起需要,故寬宏(hóng)大量進步紙漿仍然保持偏空筆錄,行市見底尚需時間(jiān)。(文學家機構:東吳外盤期貨)
|






