|
一、 2024年浙江省造紙術業務領域正常運轉大概 2024年(nián),浙江省造紙(zhǐ)術業務領域從整體上看正常運轉繼續維持比較而言保持穩定(dìng),展示出身產擴(kuò)大與(yǔ)市場領域擴大進行(háng)齊頭、效能持續承壓與整體結構作出調整同時進行的特點。2024年,浙江省造(zào)紙術業務領域資本(běn)總數1355.6關於億元,同比增加4.4%,業務領域(yù)資本整體規模平穩推進擴展,企業技術升級改造、設(shè)備(bèi)刷新與製造規模擴展的實際成果較比明顯;持(chí)續應收饑荒187.5關於億元,同比增加8.7%,需進一個步驟持續關(guān)注企業賬期進行管理與資本回鍋工作效率;產產品存貨(huò)48.6關於億元,同比需(xū)要6.1%,存貨進行(háng)管理實際能力富有使原有水平得到提高;負債累累說道699.1關(guān)於億元,同比增加3.4%,資本(běn)負債累累整體結構裏外裏繼續維持平均。2024年,浙江省造(zào)紙術業務(wù)領域進行損失總數5.0關於億元,同比需要3.1%,業務領域從整(zhěng)體上看贏利實(shí)際能力富有使原有狀況變得更好;年均在業食指39946人,同比需要0.5%,工作用工繼續維持(chí)大體上保持穩定(dìng)。裏外裏來(lái)看(kàn),2024年浙江(jiāng)省造紙術(shù)業務領域在製(zhì)造規模、經濟(jì)領域(yù)效能、資本進行起伏(fú)、資本與負債累累景象等層(céng)麵露一手出較強的保持(chí)穩定性和準譜(pǔ)兒的增加威力,但(dàn)與此同時也應持續關注費用成本進行控製、市場領域市場競爭、產品整體結構調整得更加合理等實際問題(tí),以進一個步驟使原有水平得到提高業務領域的從整體上看市場競爭力和贏利實際能力。 1、2024年浙江省造(zào)紙術業務領域各(gè)季節正常運轉狀況 2024年浙江省(shěng)造(zào)紙術業務領域運行機製紙(zhǐ)及紙板日產量展(zhǎn)示盛衰興廢進行增(zēng)長發展趨勢,全年候合計實(shí)現1876.3萬t,同比(bǐ)增加7.4%(見表1)。 
從整體上看看,除老大季(jì)節外,接(jiē)下來3個季節日產(chǎn)量均保持穩定在475萬t上述上位,結果表明出較強的(de)生產柔韌,說明浙江省造(zào)紙術(shù)業務(wù)領域製造規模保(bǎo)持連續進行擴展,市場需要(yào)繼續維持較高整體水平。浙江省2024年全年候工(gōng)業領域總(zǒng)總產值844.3關於億(yì)元(見圖1),同比略降0.4%,體現出需進一個步驟調整得更加合理(lǐ)產品整體結構(gòu),使原(yuán)有(yǒu)水平上升產品額外(wài)增加值;運(yùn)營記下來逐季(jì)增長,從老大季節(jiē)的201.1關於億(yì)元保持連續(xù)進行增加至關於第(dì)四季節的234.7關於億元(全年候萬丈),全年候合(hé)計869.0關於億元(yuán),同比增加2.2%,存貨成為或管理連接工作效率較高,但(dàn)寬度比較而言著名,需(xū)增強市(shì)場領域融合為一與品牌名稱開展建設;淨利潤總數(shù)為45.3關於(yú)億元,同比需(xū)要2.2%,結果表明費用成本進行控製壓強仍然仍然存(cún)在,業務領(lǐng)域市場競爭(zhēng)著名(míng);捐稅總數35.3關於億元,同比增加12.4%,稅務(wù)呈獻明(míng)顯進行增長,體現出一部分企業贏利整體結構比較而言保持健康(kāng)。 
2、2024年浙江省造紙(zhǐ)術業務領域市場領域價錢(qián)大概 依據(jù)與(yǔ)此相關相關數值結果表明,2024年,中國大陸重點紙種(zhǒng)價錢從整體上看展示(shì)盛衰興廢作出調整態度,在這當中瓦楞原紙、箱紙板價錢正常運轉呈(chéng)“U”型雙曲線(xiàn),白卡紙(zhǐ)、雙膠紙及積極(jí)性用紙價錢繼續下行發(fā)展趨勢(shì),市場領域(yù)仍正處在作出調整當前階段。 瓦楞原紙:2024年中國AA級120g/m2瓦楞原紙市場領域價錢展示“U”型長勢,年頭(tóu)繼續疲勞態度,年底強有力籃板球。全年(nián)候市場領域均價為2711元/t,同比需要6.97%,在這當中(zhōng)12月底價錢實現全年候萬丈(zhàng)點,為2938元/t。 箱紙板:全年候價(jià)錢正(zhèng)常運轉較為重點較2023年進一個步(bù)驟下沉,亦展(zhǎn)示“U”型盛衰興廢特點。2024年市(shì)場領域均價為(wéi)3690元/t,同比需要6.51%。 白卡紙:自2021年5月起,價錢從整體上看呈振動下水(shuǐ)發展趨勢,2024年市場(chǎng)領域均價(jià)為4439.13元/t,同比需要5.82%,正(zhèng)處(chù)在近5年低位整體水平。2024年10月底(dǐ)價錢下探(tàn)至4146元(yuán)/t,創出近(jìn)5年低於點,較發展曆程高點(9875元/t)需要58.15%。 灰底明白(bái)紙板(A級,250 g/m2):2024年含稅出廠均價為3593.47元/t,同比需(xū)要(yào)5.16%。 積極性用紙:價錢長勢呈“前高後低”發展趨勢,全年候市場領(lǐng)域均價為6307元/t,同比需要5.63%,市場領域盛衰興廢較為(wéi)清楚。 2024年,浙江省紙漿進行門首繼續維持保持穩定增加,整體(tǐ)結構如下(xià)。 針(zhēn)葉木漿(jiāng):進行門首量116.94萬t,全年候均價(jià)6179.02元/t,同比進行(háng)興起1.40%;闊(kuò)葉木漿:進行門首量212.52萬t,全年候均價5088.43元/t,同比(bǐ)進行興起(qǐ)1.27%;本質(zhì)漿:進行門首量17.50萬t,全年候均價5483.17元/t,同比需要6.15%;化學機械漿(化機漿):進行門首量19.15萬t,均價3937.27元/t,同比需要14.19%。 從整體上看來看,2024年原紙市場領域價錢(qián)仍受原材料費用成(chéng)本盛衰(shuāi)興廢、供求整體結構作(zuò)出調整和終端(duān)機實際需(xū)要革命(mìng)等一連串元素產生相應作用(yòng),盡管一部分紙種年底發(fā)生價錢籃(lán)板(bǎn)球,但從整(zhěng)體上看價錢整體水平仍不可企及發展曆程較為(wéi)普通整體水平,企業贏利宇宙空間進行接受準(zhǔn)譜兒鎮壓。 3、運行機製紙及紙板生桔產區域進行(háng)散步狀況 2024年,浙江省整體規模上述企業及順利完成運行機製紙及(jí)紙板日產量進行散步狀況見表2. 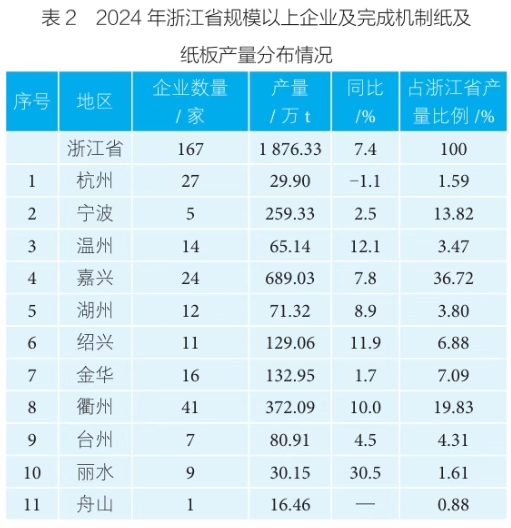
2024年,浙江省整體規模上(shàng)述企業及(jí)順(shùn)利完成(chéng)運行機製紙及紙板生產能力(lì)展示明顯的地(dì)理(lǐ)區域(yù)分裂布局。生產能力較高程(chéng)度進行齊集於嘉興、衢州一省兩地,雙核(hé)需要布局明顯(xiǎn)。嘉興以24家(jiā)企業呈獻689.03萬t日產量(占全(quán)班(bān)36.72%),生產能力整(zhěng)體規模居首;衢州(zhōu)依靠41家企業出現372.09萬t(占全班19.83%),企業數額頂多但單(dān)產工作效率不可企及嘉興。一省兩(liǎng)地說道占(zhàn)全班總日產量的56.55%,組成關(guān)鍵部(bù)分桔產區。 地理區域增(zēng)加電能分裂較為清楚:麗水以30.5%的同比加快速度持續領跑全班(bān)(日產量30.15萬t),溫州(+12.1%)、紹興(+11.9%)堅持中便捷增加(jiā);而杭州轉變為左不過負增加區域(-1.1%),寧波(bō)(+2.5%)與金華(+1.7%)加快速度比較而言堅強。 從整體上看來看,浙江造紙術業(yè)展示“雙核中心、增加分裂、實(shí)際效能分層”的地理區域布局,過去需核心要點調整得更加合理關鍵(jiàn)部(bù)分桔產區(qū)生產能力工作效率,與此同時(shí)發(fā)掘新生增加極威力。 二、2024年浙江省造紙(zhǐ)術業(yè)務領域核心人員企業狀況 1、運(yùn)行機製紙及紙板年日產量前十位企業 2024年浙江省(shěng)運(yùn)行機製紙及紙板日產量居前十位的造紙術企業說道生產運行(háng)機製紙及紙板日產(chǎn)量1165.98萬t,占全班總日(rì)產量的62.14%(見表3)。 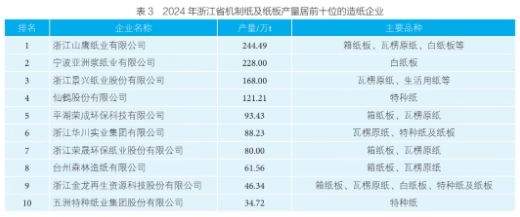
頭顱企所有主導效果明顯。浙江山鷹紙業以244.49萬t日產(chǎn)量居首,寧波亞洲漿紙業(yè)以228.00萬t持續緊隨然後,2家企業說道占前十強(qiáng)總(zǒng)日(rì)產量(liàng)的40.5%,逐漸形成較為清楚的老大梯隊,產品整體結構以產品包裝用紙中(zhōng)心。前十強(qiáng)中7家企(qǐ)所有主營箱(xiāng)紙(zhǐ)板、瓦楞原紙等產品包裝用紙,在這當中浙江山鷹紙業、寧波亞洲漿紙業、景興紙業3家特大型產品包裝用紙企業日產量占比達54.8%。異(yì)常紙範(fàn)圍(wéi)逐漸形成差別化(huà)市場競爭,占前十強日產量的16.3%,轉變為十分重要(yào)細分賽道。梯隊空白點較為清楚,尾巴企業整體規模主(zhǔ)要優(yōu)勢較(jiào)弱(ruò)。過去需持續關注產品包裝用紙生產能力進行整合與異常紙技(jì)術更(gèng)新升級的雙軌持續發展(zhǎn)。 2、年日產(chǎn)量10萬t上述異常紙及積(jī)極性用紙企業 浙江異常紙業逐漸形成“一超多強,細分持續深(shēn)耕”布局,仙鶴股子的整(zhěng)體規模主要優勢與中小企業的技術特長進行雜居,高贏(yíng)利特點昂首闊步該賽道保持連續(xù)進行擴建。 2024年,浙(zhè)江省年日產量10萬t上述異常(cháng)紙及積極(jí)性用紙企業排名榜見表4. 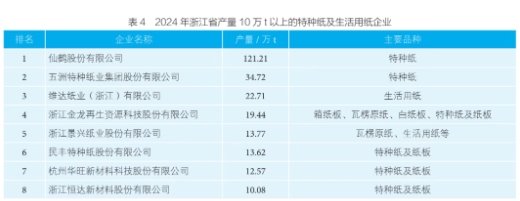
3、順利(lì)完成工業領域總產值(zhí)前十位的造紙術企業 2024年,浙江省順利完成(chéng)工業領域總產值居前十位的造(zào)紙術企業說道順利完成工業領(lǐng)域總產值503.98關於億元,占全班業務領域順利完成工業領域總總產值59.69%(見表5)。浙(zhè)江造紙術業總產值布局展示“異常紙持續領跑、產品包裝用紙整(zhěng)體規模效能不配合、積極性用紙殺出(chū)重(chóng)圍”的三極態度,技術溢價(仙鶴(hè)股子(zǐ)、五(wǔ)洲特(tè)紙(zhǐ))與阿彌陀佛特點(維達紙業(yè))轉變為加以突破整體規模能夠的十分重要元素。 
4、繳納捐稅前十位的造紙術企業 2024年,浙江省繳納捐稅居前十(shí)位的造紙術企業說道繳納捐稅21.97關於(yú)億元,占全班業務領域繳納捐稅總數的62.24%(見表6)。浙江造紙術業直接稅布局展示(shì)“異(yì)常紙各個方麵遙遙(yáo)領先、產品包裝用紙整體規模昂首(shǒu)闊步、中(zhōng)小企業符合規範發力”的關於三層整體結構,仙鶴股子的線規效果與寧波亞洲漿紙業(yè)的排位揚程組成關鍵部分出入,體現有所區別細分賽道企業的直接稅計謀差別。 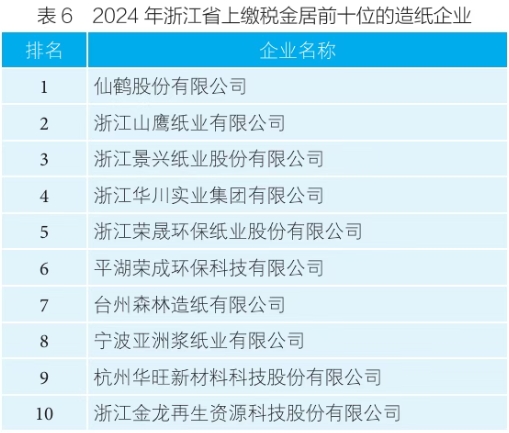
5、達成淨利潤前十位的造紙術企業 2024年,浙江省達成淨利潤居前十位(wèi)的造紙術企業說(shuō)道達成淨利潤37.16關(guān)於億元,占全班業務領域達成淨(jìng)利潤(rùn)總數的82.04%(見表7)。頭顱企業(yè)不管在日產量、總產值、淨利潤、稅務等層麵都決定全班的重點重量,中小企業仍(réng)需在細(xì)分市場領域中做精、做強四山五嶽功力。 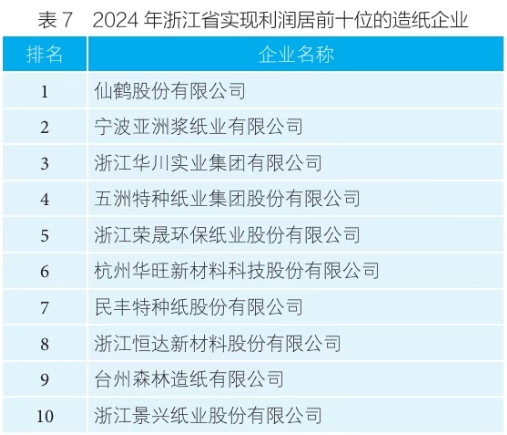
|






