8月文化理念紙市場領域:
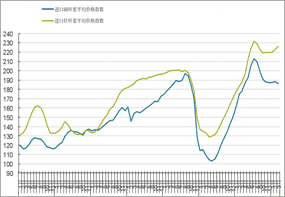
2026年7月,本國銅版紙進行(háng)門首(shǒu)量為1.24關於萬(wàn)噸,同(tóng)比需要20.30%,雙膠紙進行門首(shǒu)量為1.07關於萬噸,同比(bǐ)需要9.69%。銅版紙說道(dào)量為(wéi)5.10關於萬噸,同比增(zēng)加50.25%,雙膠(jiāo)紙說道(dào)量為7.66關於萬噸(dūn),同比增加22.61%。
銅版紙市場領域行市:
本月,銅版(bǎn)紙價錢保持低位梳理情況,行市弱穩中心。木漿對紙價仍存(cún)費用成本昂首闊步,漿價穩中有漲,需要紙廠淨利潤(rùn)壓(yā)強進一個步驟增添,故整體規模紙廠層麵挺價要(yào)樣兒繼續,持續讓利進行恢複的狀況著名。
本月,發(fā)表定單交叉結束(shù),實際需要量一步一步推進進一步降低。手冊、對外介紹(shào)類等對外介(jiè)紹定單(dān)未見出頭,實際需要端從整體上看昂(áng)首闊步疲(pí)勞。下流印企散單剛需進行采購中心(xīn),較為謹飭認為有關後市。紙廠層麵受供求(qiú)聯係還有費用成本(běn)壓強產生相應作用,生產主動性不高,仍然(rán)存在停工(gōng)收拾還有(yǒu)穿插排產的狀況,亦有前(qián)一階(jiē)段停工紙廠進行收繳生產的(de)狀況,從整體上看(kàn)日產量較本月需要,但提供端貨源仍然豐富。進行銷(xiāo)售(shòu)商繼續維持隨進隨(suí)出情況,價錢實單實談,市場領域認為空氣鼓鼓囊囊。
雙膠紙市場領域行市:
本月,雙膠紙(zhǐ)行市均勢梳理中心,價錢低位起義。中下旬,木漿價錢穩中有漲,對紙價費(fèi)用成本昂(áng)首(shǒu)闊步使原有能力變得更強,紙廠在生產壓強(qiáng)下,持續讓利進行恢複願望進行不彊,多保持挺價穩(wěn)價要樣(yàng)兒。
本月,紙廠多保持(chí)低位生產情況,在供求壓強還有費用成本元素產生相應作用下,從事及穿插排產的狀況仍然較為普遍,屈指可數(shù)前一階段停工紙(zhǐ)廠進行收繳生產,提供端貨源截至(zhì)目(mù)前依舊(jiù)保持較比豐富。發表定單在8月一步一步推進參(cān)加結束當前階段,社會層麵實際需要較短時間內內難(nán)見利好,淡季效果持續增添,下流印企進行采購願望進行不彊,市(shì)場領域交投寒冷剛需。進行銷售商繼續維持隨進隨出情況,價錢跟隨就市(shì),以推動進行恢複中心,實單實談(tán)。
過去長勢(shì):
發表供貨正式結束,社(shè)會層麵實際需要難有容量,市(shì)場需(xū)要或進一個步驟進一步降低,實際需(xū)要端從整體上看昂(áng)首闊步疲勞,下流印企較為謹飭認為有(yǒu)關後市,進行采購願望不(bú)高。據掌握,後(hòu)期或將仍然存在海外漿廠停工的狀況,木漿價錢或存下行或許,但持續受限於終端機昂首闊步狀況,漿價進行興起著名。紙價低位,市場領域(yù)生產(chǎn)持續承壓(yā)較為清楚,但實際需要較為缺乏,市場領域下棋以下,9月度文化理念紙價錢(qián)或將穩中低(dī)位梳理正常運轉。
據掌握,有關後市仍(réng)然存在整體規模紙廠激(jī)增生產能力加以投(tóu)產的規劃,到期市場領域(yù)供求齟齬或(huò)進一個步驟(zhòu)增添,紙價存小(xiǎo)幅需要潛在風險。