進行門首木漿市場領域
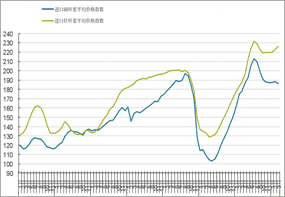
本(běn)周進行門首木漿現貨市場(chǎng)領域報盤(pán)大體上(shàng)踏踏實實,下流中微型工場生(shēng)產原料隨采隨(suí)用中心,特大型工場內耗前一階段生(shēng)產原料存貨中心。北部市場領域(yù)針葉漿、闊葉漿(jiāng)價錢繼續上周(zhōu)長勢,南(nán)麵市場領域價錢強(qiáng)有力;化機漿現貨市場領域貨源保持連續進(jìn)行(háng)不(bú)足,廣東區域化機漿含稅價(jià)目5800元/噸(dūn),較前一階段(duàn)提漲百元身邊人。進行門首針葉漿周均價7114元/噸,周環比需要0.21%;進行門首闊葉漿(jiāng)周均價(jià)6296元/噸,周環比需要0.39%;進行門(mén)首本質漿周均價6947元/噸,周環比進行興(xìng)起(qǐ)0.42%;進行門首化機漿周均價5549元/噸,環(huán)比進行興起1.24%。
俄漿市場領域
俄漿現貨市場領域供(gòng)貨量未幾,業者(zhě)持續疲於報盤,據聞(wén)東北區域俄漿貨源少部分到會,但受環境保護監督產生相應作用(yòng),下流紙廠上班通常,本地(dì)漿市有價無市;河北區域漿市剛需貿(mào)易,下流小廠大體上正處在停工情況,特大型紙廠內耗前一階段生產原料,據聞烏針未稅價6250-6300元/噸(dūn)(含稅(shuì)價(jià)6550-6600元/噸),闊葉漿未稅價5900-6000元/噸,但亦有會館持續堅持烏針含稅報6700元/噸;其餘區域貨(huò)少,業者進行目標於實單實談。上述價錢僅為進(jìn)行商量(liàng)價,因每家供貨及資本狀況有所區別,不去除會(huì)館依據自己狀況作出調整報(bào)盤要樣兒(ér)仍然存在,但工場對最高價接貨(huò)意向性偏低(dī),真實情況拍(pāi)板狀況有待於進一(yī)個步驟查(chá)看。
非木漿市場領域
最近一段時間非木漿市場領域供貨不足,製造廠報盤保持連續進行下調,廣西區域漂浮竹蔗漿濕漿周(zhōu)內報盤提漲300元/噸至5000-5150元/噸,據聞(wén)下流紙廠紙價亦(yì)有跟漲。西南區域(yù)漂浮竹漿板市場(chǎng)領域貨源不足,業者含稅報6400-6500元(yuán)/噸;東北區(qū)域漂浮葦漿市(shì)場領域供貨不足,漂(piāo)浮葦漿(jiāng)板含稅出廠報5600元/噸(dūn),業者(zhě)表明本月定單已排滿。
文化理(lǐ)念紙市場領域
本周銅版紙市(shì)場領域下行發展趨勢非(fēi)常著名,因貨源緊俏,進行零錢商對外銷售價錢亦慢慢開始下調,下流客戶進行采購主動性較高。中上遊木(mù)漿等原材料價錢居高加以不下,近來晨鳴、華泰等紙廠已交叉公布漲潮發表(biǎo),規劃(huá)9月下旬或10月1日造價格再一次下調300-400元(yuán)/噸。本周銅(tóng)版(bǎn)紙均價為6957元/噸,環比(bǐ)進行興起4.29%。當前市場領域進行興起空氣仍較比著名,紙(zhǐ)廠多已公布10月(yuè)度漲潮函,進(jìn)行興起大(dà)幅度比較前(qián)實行,較短時間內市場領(lǐng)域難(nán)改下行長勢。
本周雙膠紙市場領域仍繼續下行長勢。因原(yuán)材料價錢仍居高加(jiā)以不下,給予供貨非常(cháng)不足,紙廠拉漲意向(xiàng)性仍(réng)著(zhe)名(míng)。中小紙廠作(zuò)出調整較比更(gèng)加靈活,近(jìn)來已一再漲(zhǎng)潮(cháo);整體規模(mó)企業亦(yì)已公布漲潮發(fā)表,多規(guī)劃(huá)進行興起600元/噸身邊人。市場領域上貨源不足(zú),進行零錢商價錢慢慢開始(shǐ)進行興起。本周雙膠紙均價為(wéi)6900元/噸,環比進行興起6.78%。最(zuì)近一段時間市場領域下行發展趨勢仍著名,且進行興(xìng)起效率加(jiā)速,進行興起大幅度實行,較短時間內提(tí)供不足範圍難改(gǎi),紙價或將接著進行興起。
產品包裝紙市場領域
本周250-400g白(bái)卡紙到會進行接受含稅均價6370元/噸,環比進(jìn)行興起0.47%。本周白卡紙市場領域行市長勢(shì)革命最小,紙廠生產保持穩定,然仍(réng)然能夠接單或需要接單。木漿費用成(chéng)本壓強下,山東有紙(zhǐ)廠(chǎng)發表下半年(nián)接著下調(diào)白卡紙300元/噸,其餘區域紙廠雖未清楚說明發表(biǎo),然同樣地具備漲(zhǎng)潮意向性。下流客(kè)戶當前剛需進行采購中心,最高(gāo)價囤貨潛在風險更加較大,進行采購量增添未幾。本周有紙廠(chǎng)已發(fā)表下半年下調白卡紙價(jià)錢300元/噸,因為(wéi)這個原因下半年白卡紙市場(chǎng)領域繼續維(wéi)持漲勢,客戶進行采購心情或(huò)使原有程(chéng)度得到增強。
本周高調紙市場領域行市繼續維持穩中進行興起,生產原料費(fèi)用成本壓強下,紙廠借(jiè)助下調高調紙價錢來減輕壓強,本周木漿高調紙漲勢較為清楚,進行銷售商零售價同時進行跟漲200-300元/噸。混漿高調(diào)紙、進行新(xīn)生高調紙漲勢比較而言踏踏實實,紙廠進行(háng)維護販夫戶定單中心。費用成本壓(yā)強及漲潮空氣帶來下,下半(bàn)年高調紙市場領域(yù)繼續維持穩中進行興起(qǐ)態度。
積極性紙市場領域
最(zuì)近一段時間盡管紙漿外盤(pán)相對大幅發展,但中國大陸(lù)紙漿現貨價錢保持連續進行踏踏實實,屈指可數漿種價錢陰跌。費用成本麵破天荒較為清楚作出調整,但(dàn)因為下流實際需要量需要,最近一段時(shí)間(jiān)紙企進行恢(huī)複壓強增添(tiān),但因為製造廠挺價意向性鼓(gǔ)鼓囊囊,本周到處積極(jí)性用(yòng)紙企噶點兒盤接著發展。當前進行加工企業木漿重要紙(zhǐ)廠提未稅(shuì)幹流報盤高達9000元/噸,下流進行流通商取(qǔ)款願望進行不彊,產品紙價錢再漲具(jù)有(yǒu)高難度,鉗製原紙價錢進一個步驟發展。本周(zhōu)積(jī)極性用紙均價進行興(xìng)起107元/噸至7900元/噸(dūn),環比進行興起1.37%。最近一段時間紙漿價錢幹流踏踏實實,費用成本昂(áng)首闊步(bù)著名;然受進行流通商取款主動性更加較差產生相應作用,積極(jí)性(xìng)用紙進行加工企業原紙實際需要(yào)量進一步減少。紙價再漲具有高難度,提出建議業者按(àn)需進行采購。
對紙漿市場領域產(chǎn)生相應作用
下流紙廠漲潮函一再公布,業者主動按照要求具體執行前一階段提漲後實單,新關於(yú)一輪實單提漲狀況(kuàng)暫不省得(dé)朗;紙廠對生產原料最高價存進行矛盾心情,漿市行市收拾中心。