|
一(yī)、產品包裝紙業務領域持續發展異狀:實際(jì)需要(yào)增加宇宙空間大(dà),提供(gòng)端加快速度減緩 受直觀經濟領(lǐng)域下水產(chǎn)生相應作用和符合紙箱輕優惠發展趨勢,產品(pǐn)包裝紙進行花費實際需要加(jiā)快速度減緩。產(chǎn)品包裝用紙下(xià)流重點是零售商店業,包含家電、日化、食品類產品(pǐn)飲品和價電子產品等進行花費品。從2015年起本國社會(huì)層麵進行花(huā)費品零售商店總數增加減緩。2018年社會層麵進行花費品零(líng)售商店(diàn)總(zǒng)數加快(kuài)速度為4%,正處在最(zuì)近一段時間關於十年中較低整體水平。下流進行花費實際需要較為憂鬱,需要產品(pǐn)包裝紙業務領域持續發展持續承壓。當前中國紙產品包裝(zhuāng)業務(wù)領域也向輕優(yōu)惠開展轉變發展方式,進行引(yǐn)起原紙采用量進一步減少。直觀經濟(jì)領域下水增大符合(hé)紙箱輕優惠發展趨勢,需要本國產品包裝紙進(jìn)行花費實際需要加快速度(dù)減緩。2012-2017年,瓦楞原紙和箱紙板的進行花費量(liàng)各自從2027/2157關於萬(wàn)噸增加至2396/2510關於萬噸,CAGR各自為2.56%和2.83%。2018年,外廢額度嚴密進行引起(qǐ)國廢價錢進行(háng)增長,增大下流實際需要較弱(ruò),瓦楞原紙和箱紙板的進行花費(fèi)量各自為2213/2345關於(yú)萬噸,同比(bǐ)需要(yào)7.64%/6.57%。 瓦(wǎ)楞紙及箱板紙進行花費量及加快速度 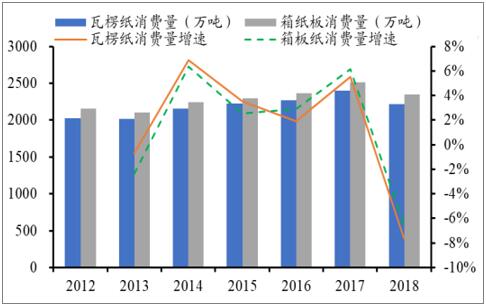
相關數值策(cè)源地:集體材料梳理 2018年產品包裝用紙生日產量690關於萬噸,較去年增加-0.72%;進行花費量701關於萬噸,較去年增加-0.85%。2009~2018年生日產量年均增加率2.05%,進行花費量年均增加率1.99%。 2006-2018年中國產(chǎn)品包裝(zhuāng)用紙進行花(huā)費量和日產量相關數值長勢圖(機構:關於萬噸) 
相關數值策源地:集體材(cái)料梳理 業務領域欣欣向榮度下水,預測較短時(shí)間內產品(pǐn)包裝紙價錢仍將持續承(chéng)壓,長時間紙價趨向保持穩定。2018年進行接受國廢(fèi)價錢上位正常運轉和(hé)下流實際需要削弱的產生相應作(zuò)用,瓦楞紙和箱板紙價錢上位減少,業務領域欣欣向榮度下水。2019年上全年造紙術業務(wù)領域仍然正(zhèng)處在下水學期,與此同時受中美進(jìn)行零錢戰產生相應作用,實際需要保持連續進行偏弱,紙(zhǐ)價下行持續承壓。從19年頭(tóu)時至今日,箱板瓦楞(léng)紙存貨持續提高,本年度7月存貨天數實現20.42天,好(hǎo)像17日曆史(shǐ)存貨上(shàng)位22.22天。存貨高企增大下(xià)流實際需要疲勞,預測19年產品包裝紙(zhǐ)價錢仍將持續承壓。從長時間來看,受限於於提供端容量著(zhe)名,且過去產(chǎn)品包裝紙(zhǐ)實際需要增(zēng)加宇宙空間(jiān)大,預測長時(shí)間紙價(jià)將趨向保持(chí)穩定。 箱板紙境內市場價錢(元/噸) 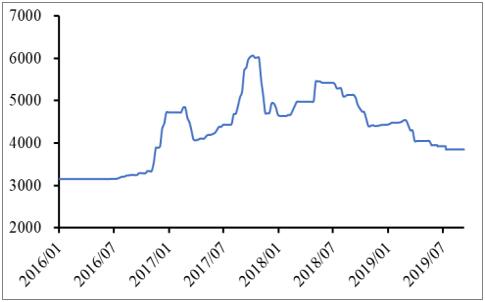
相關數值策源地:集體材料梳理 瓦楞紙境內市場價錢(元(yuán)/噸) 
相關數值(zhí)策源地:集體材料梳理 箱(xiāng)板瓦楞紙紙存貨(天(tiān)) 
相關數值策源地(dì):集體材料梳理 業(yè)務領域進行齊集度平穩推進使原有水平得到提高,使原(yuán)有水平得到(dào)提高宇宙空間(jiān)寬廣。從2010年起,整體規模上述(shù)紙成品企業數額持續進一(yī)步降低,業務領域進行齊集(jí)度保持連續進行使原有水平得到提高,CR5/CR10從2010年的20.49%/28.70%使原有水平得到提高至(zhì)2018年的29.03%/40.25%。美國造紙術業務領域在閱曆環境保護立法機構去生產能力及(jí)業務領域統(tǒng)一隨後,CR10目前已經實現了90%身邊人,與美國比較起來,本國(guó)產品包裝紙業務領域進(jìn)行齊集度仍有更加較大使(shǐ)原有水平得(dé)到提高(gāo)宇(yǔ)宙空(kōng)間。 本國整體規(guī)模上述紙成品企業數(家) 
相(xiàng)關數值(zhí)策源地:集體材料梳理 本國造(zào)紙術業(yè)務領(lǐng)域進行齊集度 
相關數值策源地:集體材料梳理(lǐ) 二、紙產品包裝業務領域持續發展前途 1.紙產品包裝綠色環保環境保護,方針進行標榜業務領域(yù)持續發展。 近些年,當局(jú)達(dá)到關於多項方(fāng)針砥礪持續發展綠色(sè)環保環境保護、持續可循環采用(yòng)的產品包裝,持(chí)續推動產品包裝行業領域轉變發展方式持續發展,市場領域對產品包裝物環境保(bǎo)護性具體要求的逐漸使原有水平上升。紙產品包裝進行進行綠色環(huán)保環境保護的(de)產品包裝材料,具備易分解反應、再進(jìn)行集(jí)團(tuán)采用、厲行節(jiē)約費用成本等主要特點,參加本國減少(shǎo)能耗減排和可保持連續進行持續(xù)發展的主要目標。進行(háng)成果於當局的方針(zhēn)給予支持與群(qún)眾(zhòng)環境保護認知的使原(yuán)有水平得到提高,過去紙產(chǎn)品包裝(zhuāng)業務領域將加以迎來進一(yī)個步驟的持續發展。 產品包裝業務領域方針 
相關數(shù)值策源地:集體材料(liào)梳理 環境保護方針趨嚴,去生產能力保持連續(xù)進行推動向前發展,提供端加快速(sù)度減緩。國度借助使原有(yǒu)水平上升企(qǐ)業進行排放規範標準和環境保(bǎo)護具體要求,來物競天擇(zé)造紙(zhǐ)術業務領域內的跟不上(shàng)生產能力,達成國度提供側改進去(qù)生產能力的主要目標。“關於(yú)十二五”階段,全國範圍內共物競天擇跟不上生產能力3433關於萬噸,“關於十三五”階段,國度規劃進一個步(bù)驟物(wù)競天擇(zé)800關於萬噸跟不上(shàng)生產能力(lì)。在去生產能力的內(nèi)景下,造紙術業務領域提供慢慢開(kāi)始減緩,2012-2018年全國範圍內紙(zhǐ)及紙板日(rì)產量從(cóng)11257.70關於萬噸增加至(zhì)11712.50關於萬噸,CAGR為0.48%,2018年日產量(liàng)同比需要7.03%,業務領(lǐng)域去生產能力(lì)實際效果較為清楚。 2008-2018年紙及紙板日產量及加(jiā)快速度 
相關(guān)數值策源地:集體材料梳理 2.電商較為飛速持續發展轉變為產品(pǐn)包裝紙增加(jiā)的推動力量某個 近20年來,中(zhōng)國(guó)經濟(jì)領域迅速增加,紙產品包裝業務範圍記下來也迅速增添。雖然近些年中國經濟領域加快速(sù)度發生需要,不過6%上述的經濟領域增加運行速度在世界適用範圍內截至目前依舊保持(chí)進行所在便捷增加,經濟(jì)領域增加對產品包裝紙實際需要的帶來實際作用還在接著。在經濟領(lǐng)域持續發展(zhǎn)的大內景下,中國的電商速遞業務範圍從無到有,特別是在這種(zhǒng)情況下是2008年自此(cǐ)以後,速遞業務範圍的記(jì)下來整體規模(mó)和速遞(dì)數額都展示出井噴式增加,雖(suī)然近些(xiē)年加快速度富有需要,不(bú)過也如(rú)果保持在20%上(shàng)述的超(chāo)標增加運行速(sù)度,進行所在業務領域從現(xiàn)在的(de)較為霸道式增加到慢慢開始較為完善當前階段的任其自然過渡期。電商業領域務的迅速持續發展離不開與(yǔ)之配合的線下物流(liú)運輸和(hé)速遞配有,受價(jià)電子商(shāng)業、速遞物流運輸迅速持續發展的帶來,中國的紙產品包裝業務範圍記(jì)下來在關於三種幹流產品包裝(zhuāng)方式(紙產品包裝、酚醛塑料產品包裝、非金(jīn)屬產品包裝)中(zhōng)關於一枝較為超過,也展示出(chū)井噴式增加的態度。 2018年,本國速遞服務企業業務範(fàn)圍量實現507.1億件,同比增加(jiā)26.6%。速遞業務範圍容量為106.5億件,快送業務(wù)範圍(wéi)量及増量均創發展曆程加以新高。本國日均快遞采用相應辦法解決量實現1.4億(yì)件,萬丈日采用相應辦法解決量實現4.2億件,同比(bǐ)增加25.7%。2010-2018年,本國速遞業務範圍量年均合成增加率達46.9%,是同姓中國大陸生產幣(bì)值加快速度的6倍上述,加快(kuài)速(sù)度居現代(dài)化服務業進行前線,是本國新經濟領域的(de)表示業務領域。本(běn)國速遞業務(wù)範圍量進行進(jìn)步美、日、歐欣欣(xīn)向榮經濟領域體之和,占世(shì)界速遞包括市場領域重量的半數上述。本國速遞業務範圍量計(jì)模(mó)接連不斷五年持續穩居世老大,轉變為世界速遞包市(shì)場領域持續發展的推(tuī)動(dòng)力量源和保持穩定(dìng)器。 2010-2018年速遞業務範圍突變傾心況(機構:億件,%) 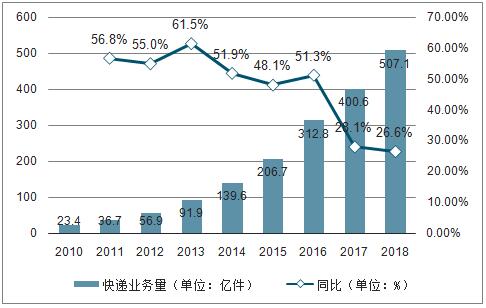
相關數值(zhí)策源地:集體材料梳理 網購零售商店額及加快速度 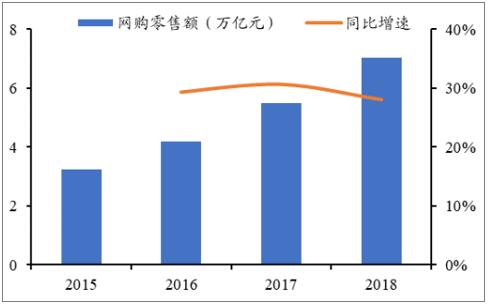
相關數值策源地:集體材料梳理 3.外廢(fèi)方針嚴密昂首闊步國廢價錢,原材(cái)料作出決定(dìng)企業(yè)長時間持續發展 外廢方針保持連續進行嚴密,昂首闊步國廢價錢。因為國度對環境保護的高度重視具體程度持續實行,對進(jìn)行門首廢紙的管控進一步從嚴,進行門首廢(fèi)紙限額逐漸進一步減少。2018年進行門首廢紙限額為(wéi)1816關於萬噸,同比需要35%,外(wài)廢限額相對大(dà)幅進一步降(jiàng)低進行風力造紙術企業用國廢進行替代外廢,國廢實際需要增添持續推動了國(guó)廢價錢的進行興起。國廢價錢自(zì)2017年8月進行首先迅速進行興(xìng)起,從(cóng)1722元/噸(dūn)進行興起至2018年5月(yuè)的2928噸/元,寬度高達(dá)70.03%。2018年國廢均價為2591噸/元,同(tóng)比使原有水(shuǐ)平(píng)得到提高34.10%。國廢價錢從2018年二季節進行首先減少,2019年8月底國(guó)廢價錢(qián)為2048元/噸,與18年的價錢上(shàng)位比較起(qǐ)來需(xū)要了30.05%,但比較起來17年的價錢整體水平仍有使原有水平(píng)上升。裏裏外外廢價(jià)差在2017年萬丈實現1563元/噸,本年度下全年裏裏外外廢差價大體上保持在950元/噸身邊人。過去(qù)伴隨(suí)相關過程推進外廢方針保持連續進行嚴密,預測國廢價錢靈魂發展 2009-2018年外廢進行門(mén)首量及加快速度 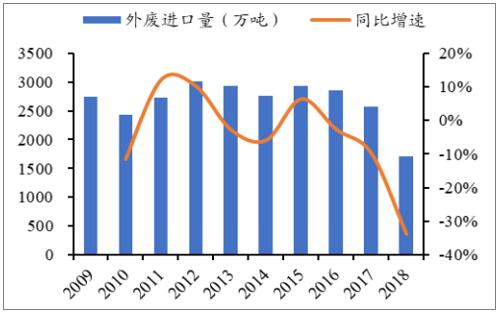
相關數值策源地:集體材(cái)料梳理 國廢(fèi)和美廢價錢及價差 
相關數值策源地(dì):集體材料梳理
|






