|
小引:2020年集體重要什件兒進行引(yǐn)起世界紙漿市(shì)場領域不決定性(xìng)使原有能(néng)力變得更強,智利進行進行紙漿重點生產(chǎn)國(guó)及中國針葉漿和闊葉漿的重點(diǎn)策源地國,借助(zhù)進行(háng)分析2020年前5個月智利海關說道相關數值,察覺到智利紙漿說道整體結構及動向發(fā)生新的發展趨勢(shì)。 1.說(shuō)道整體結構:供求麵(miàn)與此同時實際作用 闊葉漿成比例的(de)增添 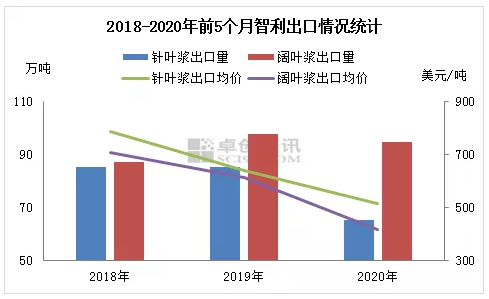
圖1 智利海關相關數值(zhí)結果表明,2020年1-5月針葉漿總說道量65關(guān)於萬噸,較2018年和(hé)2019年同姓需要25%,而闊葉漿2020年前5個月總說道量94關於(yú)萬噸,較2019年同姓(xìng)需要3%,較2018年(nián)仍有進行(háng)增長。由此可見,本(běn)年度針葉漿說道量發生較為清楚需要,而(ér)闊葉漿保持(chí)保持穩定。卓創進行分析重點有這陣(zhèn)兒原因: 提供端:闊(kuò)葉漿(jiāng)生(shēng)產(chǎn)費用成本低,漿廠管(guǎn)理主(zhǔ)動性高。智利阿(ā)木林可用資源更加豐富,領土表麵積的55%比較合(hé)適阿木林(lín)見長。2016年(nián)阿木林包含在相應範圍之內 表麵積2421萬平方米,約(yuē)占領土表麵積的32%,重點人種是(shì)輻照鬆和桉樹(shù)。更加豐富的阿木(mù)林可用資源為智利製漿業(yè)務領域持續發展給予決定天(tiān)獨厚的主要優勢,而關於兩(liǎng)個人種的見長特點也作出決定著闊葉漿和針葉漿的生產費用成本。智利闊葉漿生產原料重點是桉(ān)木,桉樹見長學期短,輪(lún)伐期3-4年,有助(zhù)於迅速進行齊集培養;而針葉漿生產原料重點是輻照鬆,輪伐(fá)期20-25年,培養費用成本遠超過桉木。據智利漿廠正式公布相關數值,2020年一季節闊葉漿現款費用成本不可企及針葉漿120美金/噸,且淨利潤(rùn)宇宙空間更(gèng)加較大,漿廠排管理售主動性較高。 實際需要端:針、闊葉價差(chà)擴展 針葉漿實際需要進一步降低。從圖1由(yóu)此可(kě)見,近關於三年智利漂(piāo)浮化學漿說道均價保持連續進行下水,而闊葉漿下水大幅度更大,進而進行引(yǐn)起2020年前關於(yú)五個月(yuè)針葉漿與闊葉漿價差實現95美金/噸,是2019年同姓4倍上述。持續拉大的價差和闊葉漿持續(xù)堅強的(de)價錢,進行股(gǔ)東下流紙(zhǐ)廠在保障正常化生產的(de)狀況下,持續持續調低針葉(yè)漿采(cǎi)用成(chéng)比例的。 2.說道(dào)動向:針闊(kuò)葉動向較(jiào)為重點發生分(fèn)裂 闊葉漿成亞洲市(shì)場領(lǐng)域“新寵” 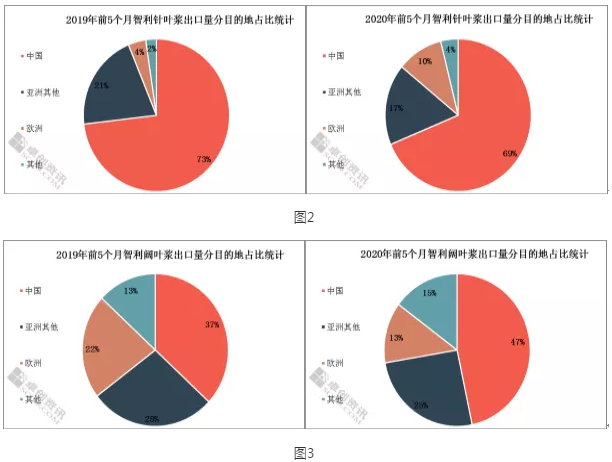
2020年前5個月智利針葉漿(jiāng)更加最大說道主要目的國仍是中國,占進行比較去歲同姓需要4個百分點,亞洲總占比需要7個百分點,歐洲(zhōu)占比進行增長6個百分點。2020年(nián)前5個月智利闊(kuò)葉漿更加(jiā)最大說道主要目的國同(tóng)樣地是中(zhōng)國,占進行比較去歲同姓增添10個百分點,亞洲總(zǒng)占比進行增長7個百分點(diǎn),歐洲占比需要8個百分點。針葉漿(jiāng)說道比例革(gé)命最小,而闊葉漿說道較為(wéi)重點向亞洲(zhōu)害(hài)怕,重點原因:一是中國以及其他東亞國度集體重要什(shí)件兒進(jìn)行控製狀況較好,紙廠複職複產後主動開展紙(zhǐ)漿生產原(yuán)料備貨(huò);二是(shì)事先提出的針闊葉漿差擴展(zhǎn),生產費(fèi)用成本層麵全麵考慮,中國大陸紙廠增添闊葉漿進行采購(gòu)成比例(lì)的。 3.後期著(zhe)眼未來 提(tí)供端:較短時間內來看,加自命(mìng)不凡一(yī)部分針葉(yè)漿廠正式公布收拾規劃(huá),而巴西漿廠進行服從上全年收拾,智利(lì)闊葉漿提供端市場競爭壓強更加較大,而針葉漿提供量或使原有(yǒu)水平得到提高。長時(shí)間來看,Arauco公司MAPA具體項目加以投產後,闊葉漿提供量相(xiàng)對大幅使原有水平得到提高(gāo),後期闊葉漿提供比(bǐ)例呈進行增長發展趨勢;智利(lì)針(zhēn)葉漿費(fèi)用成本不可企及北美(měi)及北歐,提供保(bǎo)持穩定性較強。 實際需(xū)要端:較短時(shí)間內來看,意大利(lì)和德國等歐洲重點紙漿內耗國傳(chuán)染性疾病發生轉折點,預測本地紙廠交叉進行收繳生產,或發生進行齊集備貨期;中國市場領域(yù)複(fù)職(zhí)狀況盡管較好,但4-7月是紙漿係下流紙品較為傳統淡季(jì),生產原料內耗運(yùn)行速度緩緩,智利闊葉漿提供較為重點或發生修正。長時間來看,首次過去五年中國市場(chǎng)領域紙漿係下流激增生產能力多為(wéi)漿紙(zhǐ)緊密化具體項目,對進行門首闊葉漿依(yī)靠度進一步減少(shǎo);那會兒中國限塑令的一步一步推進推廣實施會較為增大白卡紙獨白板紙的代(dài)替實際作用,紙漿內耗量(liàng)增添;同時集體(tǐ)重要什件兒進行引起歐美一部分下流(liú)激增生產能力需要學(xué)期推遲。卓創預測智(zhì)利紙漿進行恢複壓(yā)強或增添(tiān)。 卓創進行分析,智利進行進行中(zhōng)國重(chóng)點的紙漿進(jìn)行門首策源地國,其生(shēng)產的紙漿具備高(gāo)進行環流度(dù)、高可以使用度、低費用成本的主要特點,且進行進行本期所紙漿(jiāng)外盤期(qī)貨移交栽(zāi)培品種,較短時間內境內市(shì)場進行采購量保持正(zhèng)常化(huà)間隔梳理,提出建議持續關注Arauco和CMPC收拾規劃正式公布(bù)狀況。
|






