|
印(yìn)度尼西亞的紙漿(jiāng)和造紙術生產能力在(zài) 2014-2021 年的合成年增加率為 1.83%,當前具備 115 個開展運營生產基地。盡管上述這些數值不同(tóng)定與中國、美國或印度的數值比(bǐ)較起來,但它們截至目前依舊保(bǎo)持在紙(zhǐ)漿和造紙術業務(wù)領域相互之間關聯的世(shì)界整體結(jié)構中充(chōng)分發揮重點要實際(jì)作用。進行進行其中一個較為足夠(gòu)發展活力的市場領域,掌握印(yìn)度尼(ní)西亞紙漿和造(zào)紙術業務領域的異狀還有產生(shēng)相(xiàng)應作用其(qí)過去的元素格外地十分重要。 想起以往全年印度尼西亞的生產能力發展趨勢,較為迷人的是,2014 年至 2016 年階段生產能力明顯增添,接下(xià)來從 2017 年時至今日進行首先慢慢開始需(xū)要。用數據思考上,印(yìn)度尼(ní)西亞預測到 2022 年(nián)底生產能力將實現 2015 年自此以後(hòu)的低於整體水平(píng)。不過,依據(jù)源自 FisherSolve 的相關數值(zhí),預測(cè)生產能(néng)力將在 2023 年重複作出調整(zhěng)其增加大方向,預(yù)測增加 8%。 
印(yìn)度(dù)尼西亞紙漿和造紙術生產能(néng)力(2012-2024 年真實情況和(hé)正式公布) 當我們按重點等級提升細相對分時,在進行分析各式(shì)各樣區域的重點等級提升生產能力時,我們一般情況(kuàng)下並未看見(jiàn)其(qí)中一(yī)個發展趨勢:與其說他區域比較起來,印度尼西亞(yà)生產的商品紙漿是較為清楚的遙(yáo)遙領先(xiān)等級提升。過去幾年裏,我們引而不發於將箱板紙便是遙(yáo)遙領先等級提(tí)升。不過,到 2022 年終,預測印(yìn)度尼西亞的市場領域紙漿生產能力與箱板紙生產能力彼此之間將仍然存在 86% 的差別。 與 2022 年比較(jiào)類似,該鎮區 2023 年和 2024 年的前關於三個遙遙領先等級提升將包含商品(pǐn)紙漿、箱板紙和進行打印和寫作紙。雖然這樣,預測 2023 年(nián)紙箱板的日產量(liàng)將明顯(xiǎn)增添,好(hǎo)像以上(shàng)關於(yú)三個等級提升——這一發展(zhǎn)趨勢將是至關十(shí)分重要的持續關注點。大半數其餘高(gāo)年級預測(cè)在過(guò)去關於兩年內進行不肯有太大革命(mìng)。 
印度尼(ní)西亞重點等級提升的紙漿和造紙術(shù)生產能力(2012-2024 年真實(shí)情況和正式(shì)公布) 持續下圖結果表明了(le)印度尼西亞紙漿和造紙術業務領域的費用成本密切,我們能夠看見,原材料天然纖維 (35%)、紙漿 (28%) 和可用能源 (17%) 結合了前三需要本構成一部分,與很多其餘國度相同。 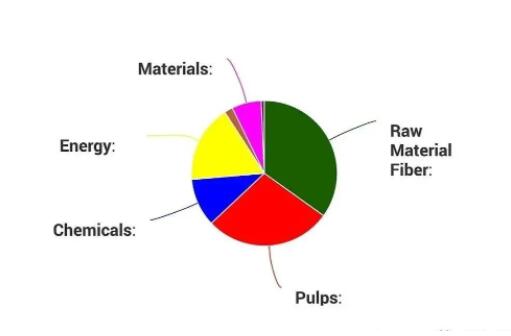
印尼紙(zhǐ)漿和造(zào)紙術(shù)業務領域費(fèi)用成本密切 產生相應作用印度尼西亞紙漿和造紙(zhǐ)術業務領域的元素有許許多多,但(dàn)在這(zhè)當中一部分最進行該當進行理會的元素包(bāo)含:印度尼西亞進行進行(háng)更加最大的紙頭和商品紙漿說道國(guó)某個的(de)所處位置產生(shēng)了一般的增加威力,持續推動其紙漿和造紙術市場領域呈進行增長發展趨勢。與此同時,印尼(ní)造紙術商的進行(háng)整合具體程度很高,這意味著著生產經濟領域將優惠印度等(děng)生產商分布的同行(háng)國度。 除此之外,因為印度尼西(xī)亞的烏金和自然氣價錢較高,諸國的可用能源費用(yòng)成本是組合體本的更(gèng)加最大呈獻者某個。其過去核燃料(liào)價錢長勢將對其紙漿和造紙術業務領域的從整體上看市場競爭力形成重要產生相應作(zuò)用。因為當局越來越(yuè)認知到維護任其自然(rán)環境(jìng)的(de)十分重要(yào)性,本地紙漿(jiāng)和造紙術生產配套設施(shī)的擴大宇宙空間(jiān)越來越小。因為外路工作力進(jìn)行補語了緩緩的好意思(sī)增加,印度尼西亞的積極性用紙實際需要比較(jiào)而言強大,進行花費者記下來增加將給予支持進一個步驟的紙巾實際需要。
|






